Учёт на предприятии (Rechnungswesen)
У предприятия может быть за плечами превосходный год, и всё же во вторник утром оно способно споткнуться на счёте в 12 000 евро. Это не противоречие, а отправная точка всего раздела: успех и деньги суть две разные величины, их измеряют порознь, и расходятся они регулярно.
Именно поэтому предприятие считает не один раз, а несколькими способами параллельно. Кто запомнил, на какой вопрос отвечает каждый из этих расчётов, тот держит раздел в руках, ведь ложные утверждения о нём держатся обычно на подмене: либо двух областей, либо двух понятий.
Учёт устроен по вопросам, а не по отделам
Учёт на предприятии распадается на несколько областей. Разделяет их не человек, который считает, а вопрос, на который ищут ответ.
| Хозяйственный вопрос | Ответственная область |
|---|---|
| Хватает ли средств или понадобятся дополнительные деньги? | Финансовый расчёт (Finanzrechnung) |
| Чем предприятие располагает и из чего это оплачено? | Бухгалтерия (Buchhaltung) |
| Стало ли оно за истекший период богаче или беднее? | Бухгалтерия (Buchhaltung) |
| Во что обходится отдельное изделие или отдельная услуга? | Расчёт затрат (Kostenrechnung) |
| Сколько проданное изделие вносит в покрытие? | Расчёт затрат (Kostenrechnung) |
Собственная компоновка по Tab. 4 на S. 64.
Пять вопросов, но всего три области: именно здесь таблицу скриптума легче всего прочесть неверно. Бухгалтерии там отнесены два вопроса, расчёту затрат тоже два. Значит, вторая и третья строки принадлежат друг другу, и по содержательной причине, которая ещё вернётся в этой статье: кто знает, чем предприятие владеет и что должно, тот выведет отсюда и то, стало ли оно богаче.
К финансовому расчёту относятся финансовое планирование, бюджетирование и денежный поток (Cashflow). Бухгалтерия составляет баланс, а также отчёт о прибылях и убытках. Расчёт затрат, наконец, спускается до отдельного изделия.
Запомните области по их отношению ко времени, и тогда вы их не перепутаете. Финансовый расчёт смотрит вперёд, ведь планируют на будущий месяц. Бухгалтерия смотрит назад, на истекший хозяйственный год. Расчёт затрат смотрит внутрь, на отдельную штуку.
Ваша очередь1 из 21
Владелица малярной мастерской хочет знать две вещи: понадобится ли ей в следующем месяце кредит, чтобы перекрыть разрыв, и стала ли её мастерская богаче за истекший год. Какие области учёта отвечают на эти два вопроса?
Оставаться платёжеспособным это отдельная задача
Предприятие обязано в любой момент быть в состоянии оплатить наступившие счета, причём как за текущие расходы, так и за инвестиции. Это свойство называют ликвидностью или платёжеспособностью (Liquidität, Zahlungsfähigkeit).
Что происходит при её нехватке, экзистенциально в буквальном смысле: предприятию грозит неплатёжеспособность (Insolvenz). Валит его, стало быть, не плохой результат, а то обстоятельство, что в определённый день не оказалось денег на наступивший платёж. Уберечься от этого можно лишь планированием, и инструмент для него называется финансовым планом или бюджетом.
Финансовый план сопоставляет за обозримый отрезок времени, часто за месяц, все запланированные поступления со всеми запланированными выплатами. Тем самым он отвечает на один-единственный вопрос: остаётся ли что-то в конце или чего-то не хватает? Если остаётся, это превышение поступлений (Einzahlungsüberschuss). Если не хватает, это недостача (Fehlbetrag), и она же измеряет финансовую потребность.
По устройству такой план не отличается от того, что составляет на месяц частное домохозяйство. С одной стороны стоит приходящее, с другой уходящее, а интересна разница.
Случай, когда приходит больше, чем уходит, приятен, но и он требует решения. Излишек, оставленный лежать на банковском счёте, не работает. Если он велик, стоит подумать о том, чтобы часть вложить. Учесть при этом надо двоякое: в ближайшие недели выплаты снова могут перевесить, а на платежи, которых никто не предвидел, предприятию нужен резерв, до которого оно доберётся быстро. Именно поэтому связывают не весь излишек.
Другой случай опасен. Если уходит больше, чем приходит, платёжеспособность под угрозой, и предприятию надо действовать немедленно. Скриптум приводит для этого несколько возможностей, не выдавая их за полный перечень; это примеры, а не перечисление всех путей.
- Снизить расходы там, где это возможно без ущерба.
- Договориться с собственными поставщиками о более долгом сроке оплаты, то есть платить позже.
- Собственным покупателям предоставлять лишь короткие сроки оплаты, то есть получать раньше.
- Меньше держать на складе, ведь в запасах лежат связанные деньги.
- Взять в банке краткосрочный кредит.
Проверяйте этот перечень не заучиванием, а по его направлению. Все пять мер двигают один и тот же рычаг: деньги должны приходить раньше, а уходить позже. Поэтому долгий срок оплаты помогает там, где платит само предприятие, а короткий там, где оно получает. Кто поменяет их местами, ухудшит своё положение. И нигде не сказано, будто банковский кредит на короткий срок в качестве меры отпадает: он прямо назван одним из путей.
Если дело не ограничивается разовой нехваткой, а неплатёжеспособность грозит снова и снова, этих средств мало. Тогда под вопросом оказывается сама обеспеченность капиталом, и один из путей состоит в том, чтобы принять новых участников, которые вносят капитал и тем самым надолго закрепляют ликвидность.
Труднее всего, кстати, финансовое планирование в самом начале. У основателя уже идут значительные выплаты, тогда как поступлений ещё нет, и нет опыта, по которому можно было бы оценить будущий приход. Поэтому при обращении за финансированием инвесторы, как правило, требуют финансовый план, и поэтому считать его следует осторожно: слишком оптимистичный план не убедит того, кто такие планы видит часто.
Чем предприятие затем покроет выявленную потребность, это отдельный вопрос. Он относится к статье о финансировании, которая разбирает собственный и заёмный капитал, а также внутреннее и внешнее финансирование. Здесь задача заканчивается тем, чтобы вовремя знать свою потребность.
Ваша очередь2 из 21
Пекарня рассчитывает на июль 62 400 евро поступлений и 68 900 евро выплат. Владелец не видит повода что-то делать, пекарня ведь каждый день торгует. Какое утверждение скриптума его опровергает?
Между расходом и выплатой лежит различие, на котором всё держится
В связи с финансовым планом всплывают четыре слова, которые в обиходе будто значат одно и то же, а здесь как раз не значат.
Поступление и выплата (Einzahlung, Auszahlung) обозначают действительные движения денег: нечто приходит на счёт или уходит с него. Доход и расход (Einnahme, Ausgabe) суть понятия более широкие. Чаще всего обе пары совпадают, однако они могут разойтись, и притом двояко.
Первый способ временной. Доход может возникнуть задолго до того, как придут деньги. Если предприятие поставило в марте по счёту, а оплату получило лишь двумя месяцами позже, то хозяйственно событие относится к марту, а деньги к маю. Для платёжеспособности марта такая продажа поэтому бесполезна: на счёте её ещё нет.
Второй способ предметный, и он важнее. Некоторым позициям вообще не соответствует никакой платёж. Хрестоматийный пример этого амортизация (Abschreibung).
Станок, купленный три года назад и тогда же оплаченный, год за годом теряет в стоимости. Эту потерю относят на расходы, однако ни цента при этом не уходит, ведь счёт давно погашен. В финансовый план она поэтому не входит: там стоят лишь суммы, действительно покидающие счёт. Какую именно роль это обстоятельство играет для финансирования предприятия, разворачивает статья о финансировании; здесь важно лишь то, что в финансовом плане ничего подобного не появляется.
Из обоих способов следует, какая пара понятий точнее в финансовом расчёте. Поскольку речь там о действительно доступных деньгах, точнее слова «поступление» и «выплата», а не «доход» и «расход». В экзаменационных утверждениях этот порядок охотно переворачивают.
Ваша очередь3 из 21
Садоводство проводит в апреле месячную потерю стоимости своего фургона. Помощница вносит эту сумму в финансовый план апреля как выплату. Какое утверждение скриптума показывает её ошибку?
Положительный денежный поток означает приток, а не прибыль
Та же мысль получает собственное имя, стоит взглянуть на неё за целый период.
Денежный поток периода получается, если сопоставить поступления и выплаты этого периода. Если он положителен, значит, в итоге деньги притекли на предприятие, а это признак платёжеспособности. Отрицательный денежный поток означает обратное: за это время утекло больше, чем притекло.
Зачем предприятию этот приток, и делает показатель по-настоящему важным. Из притекших денег оплачивают инвестиции и погашают кредиты. Ни того, ни другого не покрыть одной лишь показанной прибылью, ведь прибыль это не остаток на счёте.
Тем самым достигнуто центральное различение этой статьи. Обе величины периода не совпадают, да и не должны, поскольку измеряют разное. Встречаются оба расхождения.
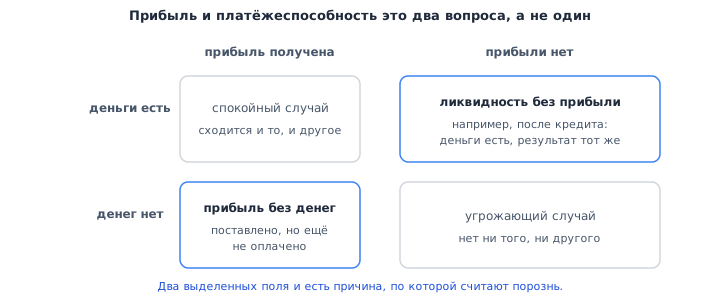
Верхнее правое поле удивляет большинство. Если предприятие берёт кредит, то на следующий день деньги лежат на счёте и платёжеспособность восстановлена. На результате это никак не сказывается, ведь занятые деньги не доход, а долг. Кто из получения кредита заключает о прибыли, тот перепутал две оси.
Нижнее левое поле это тот случай, с которого статья началась. Кто поставил весной, а оплату получил летом, тот успех уже заработал, а денег в промежутке всё равно не имел. Если в этот разрыв попадёт крупный счёт, хороший результат не поможет.
Третья же подмена касается ответственности. Годовую прибыль определяют не в отчёте о движении денег, а в бухгалтерии. Движения денег это не успех.
Ваша очередь4 из 21
Строительное предприятие закрывает год с прибылью и всё же не может в феврале оплатить наступивший счёт. Поставщик считает это невозможным: у кого есть прибыль, у того есть и деньги. Какое утверждение скриптума его опровергает?
Ваша очередь5 из 21
В декабре предприятие берёт банковский кредит на 50 000 евро. Владелец радуется, что годовой результат от этого станет на 50 000 евро лучше. Какое утверждение скриптума его опровергает?
Определять прибыль обязательно, вести расчёт затрат нет
Тем самым статья переходит во вторую область, и начинается та с правовой обязанности. Каждое предприятие законом обязано за каждый хозяйственный год установить свой результат, то есть прибыль или убыток. Это не рекомендация и не вопрос размера предприятия.
Ближайшая причина тому налоги. С результата взимают налоги на доход, а кто их должен, зависит от организационно-правовой формы: в одном случае платит сама предпринимательница, в другом предприятие. Что означает каждая форма, изложено в статье об организационно-правовых формах.
Поскольку бухгалтерия тем самым даёт сведения вовне и одновременно документирует предприятие, у неё есть второе имя.
Бухгалтерия носит также имя внешнего учёта (externes Rechnungswesen), ведь её результаты предназначены посторонним и дают тем сведения. Расчёт затрат, напротив, зовётся внутренним учётом (internes Rechnungswesen), ведь применяют его только внутри самого предприятия. Поэтому он и не предписан.
Различайте оба обозначения по направлению взгляда, и тогда заучивать их не придётся: внешний значит наружу, внутренний значит внутрь. В перевёрнутом виде это даёт одно из самых частых ложных утверждений раздела.
Столь же ложно и предположение, будто результат интересен одним лишь налоговым органам. Интересен он прежде всего самому руководству, ведь по нему видно, насколько успешно велось хозяйство. И интересен он ещё нескольким группам: скриптум называет на первом месте тех, кто даёт капитал, рядом с ними участников, деловых партнёров и работников, не закрывая это перечисление.
Из установленного результата следует, кроме того, решение, которое принадлежит руководству: изъять ли прибыль и распределить её или оставить на предприятии, чтобы, например, купить новые станки. Что даёт второй выбор, разбирает статья о финансировании под именем самофинансирования.
Ваша очередь6 из 21
Электрик ведёт единоличное предприятие с годовым оборотом 180 000 евро. Расчёта затрат у него нет, и он считает, что при таком размере ему не нужно устанавливать и годовой результат. Что для него верно?
Ваша очередь7 из 21
Управляющий говорит: «Расчёт затрат это наш внешний учёт, ведь мы показываем его банку; бухгалтерия интересна одной лишь налоговой.» Какое утверждение это исправляет?
Как определяют прибыль, зависит от формы и размера
Обязанность распространяется на всех, способ нет. Какой из двух способов допустим, решают два признака: организационно-правовая форма и величина оборота.
Способ попроще это расчёт доходов и расходов, сокращённо EAR (Einnahmen-Ausgaben-Rechnung). Он противопоставляет доходам года его расходы и требует заметно меньше труда, чем другой способ. Обратите при этом внимание на тонкость, которую охотно проверяют: под расходами в основном подразумеваются утёкшие суммы, однако потеря стоимости имущества засчитывается. Значит, и здесь она не выпадает, хотя ради неё ни один евро не покидает счёт.
Способ потруднее это двойная бухгалтерия. Она приводит к балансу и к отчёту о прибылях и убытках, а обе эти формы вместе составляют годовую отчётность (Jahresabschluss).
Кому какой способ доступен, укладывается в три предложения.
- Единоличные предприятия и товарищества вправе выбрать EAR, пока их оборот за хозяйственный год держится ниже 700 000 евро.
- Перешагнув эту границу, они обязаны перейти к двойной бухгалтерии.
- Общества капитала двойная бухгалтерия настигает в любом случае, каким бы малым ни оказался их оборот.
Третий пункт и есть ловушка. GmbH с оборотом в 520 000 евро не вправе вести EAR, хотя лежит ниже границы, ведь для неё решает форма, а не оборот. И наоборот, единоличное предприятие с оборотом в 250 000 евро выбрать EAR вправе, но обязано сменить способ, если два года подряд оборачивает 830 000 евро. Скриптум называет эту границу как оборот за хозяйственный год (S. 66), и на экзамене отвечают именно этой формулировкой. По закону (§ 189 UGB) для бухгалтерского учёта действует то же правило, что и для торгового реестра (S. 57): больше 700 000 евро два года подряд или больше 1 млн евро за один год. Запись в реестр разбирает статья об организационно-правовых формах.
От установления результата следует, наконец, отличать публикацию годовой отчётности. Первое обязаны все, второе лишь часть.
Акционерное общество и крупная GmbH обязаны публиковать свою годовую отчётность. Предприятия, занесённые в фирменный реестр (Firmenbuch), сообщают отдельные цифры из неё суду фирменного реестра, причём именно отдельные цифры, а не свои документы целиком. Кто не подпадает ни под одну из этих обязанностей, не публикует ничего, но результат установить всё равно обязан. Решают тут всегда форма и размер, а никак не отрасль.
Ваша очередь8 из 21
OG имеет за хозяйственный год оборот в 620 000 евро, GmbH в 210 000 евро. Управляющая GmbH хочет, как и OG, вести расчёт доходов и расходов, ведь её оборот намного меньше. Какое утверждение скриптума её опровергает?
Ваша очередь9 из 21
OG уже много лет подряд оборачивает около 900 000 евро в год. Участник всё равно хочет остаться при расчёте доходов и расходов, ведь как товарищество OG не является обществом капитала. Какое утверждение скриптума его опровергает?
Баланс сопоставляет имуществу то, из чего оно оплачено
Первая из двух форм это мгновенный снимок. Он относится к отчётной дате, обычно к последнему дню хозяйственного года, и отвечает сразу на два вопроса.
Баланс показывает с одной стороны, каким имуществом предприятие располагает в определённый день, а с другой, откуда взялись средства на него. Имущественная сторона зовётся активом (Aktiva), капитальная пассивом (Passiva). Поскольку каждая часть имущества должна была быть как-то оплачена, обе стороны всегда равны по величине.
Последняя фраза и есть ключ к разделу, а вовсе не формальность. Актив и пассив показывают не две разные вещи, а одно и то же с двух точек зрения: один раз как предметы, другой раз как происхождение денег. Поэтому обе суммы совпадают неизбежно, и поэтому эта общая сумма носит собственное имя, валюта баланса (Bilanzsumme).
На стороне пассива стоят рядом два вида капитала, собственный и заёмный. Чем они различаются, разворачивает статья о финансировании. Для баланса же достаточно одного расчётного соотношения.
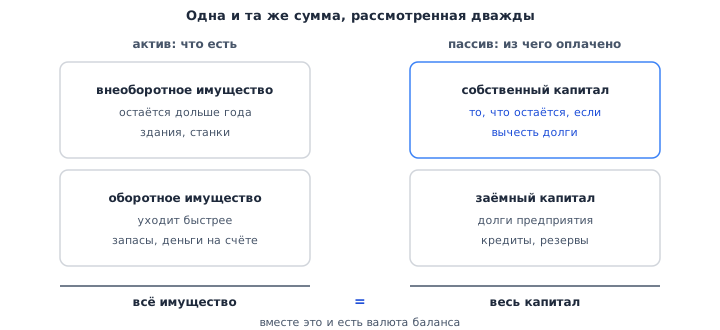
Если взять имущество и вычесть из него долги, то останется та часть, ради которой долгов не брали, и этот остаток и есть собственный капитал. По нему видно, насколько состоятельно предприятие на свою отчётную дату: чем больше доля, которую оно покрывает собственными средствами, тем лучше.
Этот расчёт и есть ядро почти всех задач на баланс. Если предприятие показывает 900 000 евро внеоборотного имущества и 1 600 000 евро оборотного, то валюта его баланса составляет 2 500 000 евро. Если из них 1 750 000 евро приходятся на заёмный капитал, то остаётся 750 000 евро собственного. Не перепутайте при этом, какое число что означает: валюта баланса это сумма актива, а то, что остаётся после вычета долгов, это собственный капитал.
В этом месте скриптум выражается неточно, и стоит однажды это проговорить. Он пишет, будто в балансе имуществу противопоставлен заёмный капитал. На двух же сторонах друг против друга стоят имущество и весь капитал, иначе они не были бы равны. Имеется в виду расчётное действие, которым находят собственный капитал, а именно имущество за вычетом долгов. Оба утверждения скриптума верны, они лишь описывают разное, и кто их смешает, запутается в вычислениях.
Ваша очередь10 из 21
Баланс показывает 900 000 евро внеоборотного имущества, 1 600 000 евро оборотного и 1 750 000 евро заёмного капитала. Практикант считает 2 500 000 минус 1 750 000 и записывает результат как валюту баланса. Какое утверждение скриптума показывает его ошибку?
Дебет говорит, на что, кредит говорит, откуда
У обеих сторон баланса есть в бухгалтерии ещё и другие имена, и имена эти больше, чем словарная единица: они объясняют, почему имущество стоит слева.
То, что стоит на стороне актива, попадает в дебет (Soll), а то, что на стороне пассива, в кредит (Haben). Равенство обеих сторон на этом языке называют равенством дебета и кредита, и оно действует для любого баланса, какой бы организационно-правовой формы предприятие ни было.
Причина тому простой вопрос о направлении денег. В дебете фиксируют, на что средства были употреблены, то есть их использование. В кредите стоит, откуда они пришли, то есть их происхождение. Поскольку имущество показывает, в чём деньги теперь заключены, оно относится к использованию; поскольку капитал показывает, кто их предоставил, он относится к происхождению.
Та же логика действует не только для готового баланса, но уже для каждого отдельного хозяйственного случая, из которых он складывается. Использование в дебет, происхождение в кредит: вот и всё правило.
Ваша очередь11 из 21
Студент считает, что имущество стоит в дебете, потому что предприятие его кому-то должно. Какое утверждение скриптума его опровергает?
Год решает, на какой высоте актива нечто стоит
Имущественная сторона сама поделена ещё раз, и разделяет её указание на время.
Внеоборотное имущество (Anlagevermögen) это всё, что призвано служить предприятию дольше года, например здания и станки. Оборотное имущество (Umlaufvermögen) это та часть, которая обыкновенно исчезает быстрее, например запасы. Решает, стало быть, предполагаемый срок пребывания, а не стоимость предмета.
Проверяйте поэтому отнесение всегда по времени. Здание мастерской и токарный станок служат годами и относятся тем самым к внеоборотному имуществу. Сырьё на полке предназначено к переработке и причисляется к оборотному, сколько бы оно там на деле ни пролежало. Туда же относится и остаток на счёте, ведь деньги самая подвижная часть имущества вообще.
Если у предприятия оборотное имущество заметно перевешивает, его называют оборотоёмким (umlaufintensiv). У производственного предприятия это не редкость, ведь ему нужны детали для изготовления, а рядом оно часто держит наготове и готовые изделия. Большой запас поэтому сам по себе ещё не упрёк. Он повод для проверки: удастся ли держать на складе меньше, чтобы изготовление при этом не застопорилось? Если ответ утвердительный, высвобождаются деньги, лежащие сейчас на полках.
Ваша очередь12 из 21
У пекарни есть печь, развозной фургон, запасы муки и остаток на расчётном счёте. Помощница относит муку к внеоборотному имуществу, потому что она лежит на предприятии. Какое утверждение скриптума её опровергает?
Баланс требуется прочесть, а не только составить
Ради чего вся эта работа, становится видно лишь при разборе готового баланса. Скриптум показывает это на производителе велосипедов, чьи цифры здесь сведены воедино.
| Актив | Евро | Пассив | Евро |
|---|---|---|---|
| Внеоборотное имущество | 3 320 000 | Собственный капитал | 4 139 250 |
| в том числе земля и постройки | 750 000 | в том числе вклады | 525 000 |
| в том числе технические установки | 2 330 000 | в том числе прибыль | 3 614 250 |
| в том числе финансовые вложения | 240 000 | Заёмный капитал | 5 499 000 |
| Оборотное имущество | 6 318 250 | в том числе резервы | 2 000 000 |
| в том числе запасы | 5 400 000 | в том числе банковские кредиты | 3 199 000 |
| в том числе дебиторская задолженность | 598 000 | в том числе долг поставщикам | 300 000 |
| в том числе деньги на счёте | 320 250 | ||
| Валюта баланса | 9 638 250 | Валюта баланса | 9 638 250 |
Цифры по балансовому примеру на S. 66; промежуточные суммы досчитаны.
Четыре наблюдения читаются отсюда, и каждое из них это экзаменационное утверждение в сыром виде.
Предприятие оборотоёмкое. Оборотному имуществу в 6 318 250 евро противостоит внеоборотное в 3 320 000 евро, а крупнейшую позицию образуют запасы. Для производителя велосипедов это правдоподобно.
Держится оно преимущественно на занятых деньгах. Из валюты баланса 5 499 000 евро приходятся на заёмный капитал, то есть около 57 %, и большую их часть составляют банковские кредиты. Для австрийских малых и средних предприятий сильная зависимость от заёмного капитала типична, и такая структура капитала поэтому из ряда не выбивается.
Оставленная прибыль его укрепляет. С 3 614 250 евро прибыль образует большую часть собственного капитала. Если она останется на предприятии, то улучшит и собственный капитал, и силу внутреннего финансирования.
Золотое балансовое правило выполнено. Это эмпирическое правило требует, чтобы для имущества, связанного надолго, и финансирование было в наличии на долгий срок. Здесь внеоборотному имуществу в 3 320 000 евро противостоит собственный капитал в 4 139 250 евро, а собственный капитал доступен без срока. Долгосрочное имущество тем самым покрыто уже одними собственными средствами, а часть долгов, вероятно, к тому же долгая. Что речь идёт об экономическом эмпирическом правиле, а не о предписании, показывает на том же рассуждении статья о финансировании.
Пятое же утверждение скриптума требует осторожности. Он причисляет это предприятие к малым, и притом единственно потому, что валюта его баланса лежит чуть ниже 10 млн евро. Размерные классы, однако, держатся не на одном этом числе, а прежде всего на числе занятых и рядом с ним на обороте или валюте баланса; какие пороги при этом действуют, изложено в статье о предприятии и создании стоимости. Сколько человек здесь занято, пример вообще не сообщает. Вынесите поэтому из этого места лишь то, что оно надёжно выдерживает: валюта баланса такого порядка для австрийского предприятия ничего необычного собой не представляет.
И ещё одна подмена подстерегает при сравнении двух отчётных дат. Если собственный капитал вырос, предприятие получило прибыль; если он сократился, оно понесло убыток. Направление в утверждениях охотно переворачивают.
Ваша очередь13 из 21
Гостиничное предприятие показывает на отчётную дату 1 800 000 евро внеоборотного имущества, 1 200 000 евро оборотного имущества и 2 100 000 евро заёмного капитала. Годом раньше его собственный капитал составлял 1 000 000 евро; с тех пор ничего не изымали и не вносили. Какое утверждение об этом балансе верно?
Отчёт о прибылях и убытках вычитает из доходов расходы
Вторая форма годовой отчётности измеряет не состояние, а промежуток времени.
Отчёт о прибылях и убытках, сокращённо G&V (Gewinn- und Verlustrechnung), начинается с выручки от продаж вместе с прочими доходами и снимает с них расходы. Сюда относятся, например, зарплаты, материал, аренда торговых помещений, страховки и энергия. Причисляется сюда и то, что теряют в стоимости основные средства, равно как и образование резервов. Если после всех этих вычетов что-то остаётся, возникла прибыль.
То, что амортизация всплывает здесь, не противоречит сказанному выше о финансовом плане. В этом и состоит различие двух расчётов: отчёт о прибылях и убытках измеряет успех и потому считает потерю стоимости, а финансовый план измеряет деньги и потому её опускает.
Построена эта форма как цепочка промежуточных результатов, и проверяют чаще всего, в правильном ли месте вы ответвляетесь.
| Позиция | Евро |
|---|---|
| Выручка от продаж | 70 656 000 |
| за вычетом материальных расходов | 53 175 000 |
| за вычетом расходов на персонал | 7 900 000 |
| за вычетом амортизации | 1 800 000 |
| за вычетом прочих операционных расходов | 2 875 000 |
| Результат до процентов и налогов (EBIT) | 4 906 000 |
| плюс процентные доходы | 12 000 |
| за вычетом процентных расходов | 99 000 |
| Финансовый результат | -87 000 |
| Результат до налогов | 4 819 000 |
| за вычетом налогов | 1 204 750 |
| Результат года, то есть прибыль | 3 614 250 |
Цифры по примеру на S. 68.
Следите за порядком, ведь в нём и кроется самый частый подвох. EBIT несёт своё значение в названии: это результат до того, как учтены проценты и налоги. Лишь после него процентные доходы и расходы сходятся вместе и дают финансовый результат, который здесь отрицателен, поскольку процентов уплачено больше, чем получено. Вместе с EBIT он выводит на результат до налогов, и только после вычета налогов появляется результат года. Кто вычтет процентные расходы уже над EBIT, снимет их дважды и промахнётся.
Сверьте для проверки с балансом выше: 3 614 250 евро это та же самая сумма, которая стоит там на стороне пассива в собственном капитале. Это не совпадение, а связь между двумя формами.
Тем самым достигнут и второй способ определения прибыли. Прибыль наращивает собственный капитал, и поэтому вычитывать её из отчёта о прибылях и убытках вовсе не обязательно: с тем же успехом можно сравнить собственный капитал в начале и в конце хозяйственного года. Оба пути обязаны дать одну и ту же сумму, и поскольку путей именно два, это называют двойным определением прибыли, а соответствующую технику двойной бухгалтерией.
Пример к этому считается быстро. Если собственный капитал на начало года стоит на 640 000 евро, а на конец года на 712 000 евро, и при этом никто ничего не изымал и не вносил, то прибыль составляет 72 000 евро. Два ложных вывода при этом близки. Двойное не значит, что налог возьмут дважды; оно значит, что два расчётных пути обязаны привести к одному результату. И эти 72 000 евро не лежат где-то наличными, ведь прибыль не остаток на счёте, как показало поле слева внизу на рисунке выше.
Ваша очередь14 из 21
Отчёт о прибылях и убытках называет: выручка 3 000 000, материальные расходы 1 600 000, расходы на персонал 750 000, амортизация 130 000, прочие операционные расходы 200 000, процентные расходы 25 000, процентных доходов нет, налоги 70 000 евро. Коллега вычитает процентные расходы ещё до EBIT и сообщает EBIT в 295 000 евро. Какое утверждение скриптума показывает его ошибку?
Ваша очередь15 из 21
Собственный капитал OG на начало года составляет 410 000 евро, на конец года 458 000 евро. Ни изъятий, ни вкладов участники в этом году не делали. Один из них считает, что без отчёта о прибылях и убытках о прибыли этого года ничего сказать нельзя. Какое утверждение скриптума его опровергает?
Отчёт о движении денег выдаёт, откуда взялся поток
Опубликованная годовая отчётность состоит не из одних лишь баланса и отчёта о прибылях и убытках. К ним добавляется отчёт о движении денег (Cashflowrechnung), который называют также отчётом о денежных потоках. Он показывает за рассматриваемый период, обычно за хозяйственный год, что из денег притекло и что утекло.
Настоящая его польза, однако, не в итоговой сумме, а в разбивке. Построен он так, чтобы можно было распознать причину движений, и различает ради этого три области.
Операционная деятельность. По-английски operating activities. Эта область важнейшая из трёх, поскольку затрагивает собственно дело. Здесь видно, несёт ли ядро предприятия и даёт ли излишки. Инвесторы поэтому смотрят прежде всего сюда.
Финансирование. По-английски financial activities. Здесь появляется то, что приходит из финансовых операций, например оттого, что приняты новые участники и вместе с ними притёк собственный капитал, или оттого, что взяты кредиты и вместе с ними заёмный. На встречной стороне стоят здесь выплаты процентов, дивидендов и погашение кредитов.
Инвестиции. По-английски investing activities. Эта область показывает, ушли ли средства на долговременные приобретения, например на покупку внеоборотного имущества. В обратном направлении здесь могут и возникнуть деньги, а именно при продаже внеоборотного имущества, скажем земельного участка или здания.
Относите операции по вопросу о том, чего они касаются, а не по направлению денег. Если продан участок, это относится к инвестициям, хотя деньги приходят, ведь затронуто внеоборотное имущество. Если погашен кредит, это относится к финансированию, хотя деньги уходят, ведь затронута обеспеченность капиталом. А то, что вносят новые участники, относится тоже к финансированию, а не к операционной деятельности, как бы хорошо ни шло основное дело.
Две подмены здесь особенно часты. Области зовутся не снабжением, производством и сбытом; это было бы членение по хозяйственным функциям, а не по происхождению денежных средств. И важнейшая область это операционная деятельность, а не инвестиции.
Ваша очередь16 из 21
Предприятие продаёт ненужный ему больше земельный участок за 300 000 евро. Сотрудница ставит эту сумму в отчёте о движении денег в область финансирования, ведь деньги приходят, как при кредите. Какое утверждение скриптума её опровергает?
Ваша очередь17 из 21
Партнёршу принимают в общество, и она приносит 80 000 евро, которые сразу идут в хорошо работающее основное дело. Поэтому аналитик относит эту сумму в отчёте о движении денег к операционной деятельности. Какое утверждение скриптума его опровергает?
Затраты это не то же самое, что расходы
Тем самым достигнута третья и последняя область. Предприятию надо знать, во что обходится отдельное изделие, ведь долго ему не продержаться, если доходы не покрывают затрат.
Затраты это оценённое в деньгах потребление того, что входит в изготовление: применение станков, труда и материалов, к примеру. Измеряют это потребление, стало быть, не в часах и не в штуках, а в деньгах, и потому его удаётся складывать через совсем разные виды применения.
Чаще всего затраты лежат близко к расходам бухгалтерии, однако полностью они не совпадают. Существуют затраты, для которых в бухгалтерии не проведено никакого расхода, и известнейший тому пример носит собственное имя.
Предпринимательским вознаграждением засчитывают то, на что вправе рассчитывать единоличные предприниматели, участники OG или комплементарии за собственный труд на своём предприятии. Зарплаты они не получают, отчего и расход по этому поводу не проведён. В расчёте затрат его тем не менее учитывают, ведь работа была выполнена.
Чем измеряется величина этой суммы, вопрос вам уже знакомый. Мерилом служат альтернативные издержки, то есть то, что тот же человек мог бы заработать в другой профессии. Что такое альтернативные издержки вообще, разворачивает статья о редкости и альтернативных издержках; здесь мерилом сравнения выступает упущенный заработок.
К самому расчёту затрат относится ещё одна особенность, прозвучавшая вначале. Он не предписан. Хозяйственная его ценность тем не менее велика, ведь с ним удаётся управлять и контролировать, однако чем предприятие меньше, тем чаще он отсутствует. Маленькая столярная мастерская, которая ведёт бухгалтерию и обходится без расчёта затрат, ничего не нарушает.
Ваша очередь18 из 21
Единоличная предпринимательница закладывает в калькуляцию сумму за собственный труд, хотя зарплаты не получает. Она не знает, какой эту сумму назначить. Какое утверждение скриптума отвечает на её вопрос?
Постоянные затраты остаются, переменные растут вместе с количеством
Внутри затрат всё дальнейшее разделяет одно различение, и спрашивает оно о том, что происходит при увеличении выпуска.
Постоянные затраты (fixe Kosten) возникают независимо от того, сколько изготовлено за период. Переменные затраты (variable Kosten) растут вместе с изготовленным количеством, как правило в том же отношении.
На производителе велосипедов это можно проиграть. Выйдет ли за месяц 200 или 2 000 машин, ничего не меняет ни в окладах руководства, ни в аренде площадки, если аренду надо платить, ни в страховках, ни, по меньшей мере отчасти, в амортизации. Эти суммы возникнут в любом случае. А вот что возникает с каждым дополнительным велосипедом, это по существу детали, из которых его собирают.
Ради чего это разделение, видно на конкретном решении. Если на обсуждении дополнительный заказ, то спрашивать надо не о том, во что обходится велосипед в среднем, а о том, какие дополнительные затраты вызовет именно этот заказ. Постоянные затраты идут своим чередом, от заказа они не меняются.
Ваша очередь19 из 21
У типографии 24 000 евро постоянных затрат в месяц (аренда, оклады, страховка) и по 1,50 евро на брошюру за бумагу и краску. При 8 000 брошюр в месяц у неё выходит 4,50 евро затрат на штуку. Клиент хочет дополнительно 2 000 брошюр. Какие затраты вызовет этот дополнительный заказ?
Маржинальный доход решает пограничный случай
Отсюда следует правило для цен, которое сначала удивляет, а затем становится очевидным.
Если достигнутая цена лежит выше переменных затрат на штуку, то излишек помогает нести постоянные затраты. Этот излишек называют маржинальным доходом (Deckungsbeitrag). Если соотнести его с ценой продажи, получится доля покрытия (Deckungsquote).
Просчитайте велосипед, который удаётся продать за 400 евро и переменные затраты на который составляют 180 евро. Маржинальный доход тогда равен 220 евро, а это 55 % цены продажи. Эти 55 % и есть доля покрытия.
Цена, разумеется, должна нести все затраты, и переменные, и постоянные. Краткосрочно, однако, разумной может оказаться и цена пониже. Подумайте о товаре прошлого сезона, который по обычной цене уже не уходит: если сниженная цена остаётся выше переменных затрат, то маржинальный доход всё же выходит, а постоянные затраты возникнут в любом случае. Отдать по такой цене поэтому осмысленнее, чем не продать вовсе.
Граница этого рассуждения лежит ровно на переменных затратах. Если цена опустится ниже, продажа перестанет что-либо вносить в постоянные затраты и станет с каждой штукой увеличивать убыток. Поэтому переменные затраты должны возвращаться непременно.
Если предприятию известны все его постоянные затраты и доля покрытия по всем моделям, то удаётся вычислить, с какого оборота оно попадает в зону прибыли. Эта величина называется оборотом безубыточности, в том же значении и точкой безубыточности (Break-even-Point).
Мысль за этим стоит пропорциональная. С каждого вырученного евро 55 % готовы нести постоянные затраты. Если постоянные затраты составляют 4 млн евро, то эти 4 млн евро и соответствуют тем самым 55 %, а искомы полные 100 %.
Предприятию, стало быть, надо наторговать без малого 7,3 млн евро, чтобы вернулись все затраты. Всё, что оно продаст сверх того, вносит вклад в прибыль и обеспечивает тем самым его дальнейшее существование.
Как цена складывается помимо этого и почему собственные затраты образуют при этом лишь нижнюю границу, разбирает статья о маркетинг-миксе. Здесь довольно понимания того, что расчёт затрат даёт цене её основание.
Ваша очередь20 из 21
У гостиницы на ближайшие выходные свободны ещё десять номеров. Каждый вызывает за ночь 30 евро переменных затрат, а с его долей постоянных затрат выходит 90 евро. Туристическая группа предлагает 60 евро за номер в ночь. Директор отказывает, потому что такая цена не покрывает затрат. Какое утверждение скриптума его опровергает?
Ваша очередь21 из 21
Столярная мастерская продаёт стул за 240 евро и тратит на штуку 150 евро переменных затрат. На весь год она рассчитывает на 900 000 евро постоянных затрат, а по всему ассортименту на долю в 37,5 %. Сотрудник берёт 37,5 % от постоянных затрат и сообщает 337 500 евро как оборот безубыточности. Какое утверждение скриптума показывает его ошибку?
Эта статья была полезной?