Деньги, валюта и проценты (Geld, Währung und Zinsen)
В кругообороте хозяйства блага идут в одну сторону, а платежи в другую. Что именно течёт на стороне платежей, кругооборот оставил без ответа: там стоит одно слово «деньги» (Geld), как будто этим всё сказано.
Эта статья раскрывает слово. Она показывает, какие задачи деньги берут на себя в кругообороте, в каких формах они существуют, как две валюты соотносятся друг с другом и во что обходится передать деньги на время кому-то другому.
Без денег обмен упирается в двойное совпадение желаний
В ранних обществах товар менялся только напрямую на товар, например мясо на одежду. Такой обмен требует сразу двух условий: мясник должен нуждаться в одежде, а покупательница должна нуждаться в мясе.
Стоит отпасть одному из условий, и сделка не состоится, хотя обе стороны хотели обменяться. И мало того, что мяснику когда-нибудь понадобится одежда: она должна понадобиться ему ровно в тот момент, когда покупательница хочет приобрести мясо. Это двойное совпадение желаний и есть узкое место любого чистого обмена благами.
Как только появляется благо, которое все принимают в качестве платёжного средства, обмен распадается на две половины, и они больше не обязаны совпадать. Мясник продаёт за деньги, а покупает на них позже и в другом месте то, что ему действительно нужно. Только так становится возможным то множество меновых связей, из которых состоит кругооборот хозяйства.
Ваша очередь1 из 19
Пчеловод хочет обменять мёд на стрижку. Парикмахер любит мёд, но дома у него ещё три банки, и новый мёд понадобится ему лишь через два месяца. Обмениваться готовы оба. Состоится ли обмен без денег?
Почему напечатанный кусок бумаги чего-то стоит
Как бумага денежная купюра не стоит почти ничего, а число на счёте ещё менее осязаемо. Принимают всё же и то и другое, потому что каждый может рассчитывать, что расплатится ими и позже, причём по стоимости, которая до тех пор устоит.
Тем самым сказано и то, на чём стоимость денег держится: на уверенности, что товары и услуги за них найдутся в любой момент. Такое доверие к меновой стоимости и есть предпосылка всех функций, о которых идёт речь в следующем разделе. Если люди его теряют, никакая надпись не поможет: платёжное средство принимают лишь до тех пор, пока каждый рассчитывает, что его примет и следующий.
Ваша очередь2 из 19
В стране распространяется ожидание, что торговцы скоро перестанут принимать местные купюры. Комментатор успокаивает: напечатанная сумма ведь остаётся прежней. Что верно согласно разделу?
Три функции, которые не исключают друг друга
Деньги выполняют три задачи одновременно. Как средство обмена (Tauschmittel, оно же Zahlungsmittel) их принимают при покупках все. Как мера стоимости (Wertmesser) они дают каждому благу число, по которому блага сравнимы между собой. Как средство сбережения (Wertaufbewahrungsmittel) они переносят сумму из сегодняшнего дня в более поздний.
Мера стоимости это та функция, которую упускают из виду чаще всего. В магазине рядом стоят цена на хлеб, на час репетиторства и на велосипед, и только выражение в денежных единицах делает столь разные вещи непосредственно сопоставимыми. Без денег вам пришлось бы прикидывать, скольких часов репетиторства стоит велосипед.
Третья функция вытекает из второй: отложенное вами выражается в деньгах, и в деньгах же оно лежит, пока не понадобится. Все три функции при этом идут рядом, одни и те же суммы выполняют их одну за другой.
| Что человек делает | Какая функция при этом работает |
|---|---|
| Перечисляет квартплату со счёта | Платёжное средство |
| Сравнивает при покупке цены двух марок | Мера стоимости |
| Откладывает часть зарплаты на потом | Средство сбережения |
За третьей строкой стоит оговорка, которую эта статья оставляет открытой. Купит ли отложенное через год то же самое количество благ, решает не сумма, а то, как двигались цены. Об этом идёт речь в статье об инфляции и стоимости денег.
Ваша очередь3 из 19
Студент сравнивает в интернете два ноутбука за 899 и 1049 евро, пока не покупает ни одного и оставляет деньги до осени на сберегательном счёте. Какая функция денег работает при сравнении, а какая при хранении денег на счёте?
Наличные и безналичные деньги это одни и те же деньги в двух формах
Купюры и монеты (Bargeld) каждый держал в руках. Вторая форма абстрактнее, и в обращении она всё равно больше.
Безналичные деньги, они же Giralgeld, не имеют телесного облика: они стоят суммой на счёте и больше нигде. Двигают их поручением банку перевести определённую сумму с этого счёта на другой.
| Признак | Наличные (Bargeld) | Безналичные (Buchgeld) |
|---|---|---|
| Как выглядят | Банкноты и монеты | Сумма на счёте |
| Как распоряжаются | Передача из рук в руки | Перевод, банковская и кредитная карта |
| Начисление процентов | нет | Остатки обычно приносят проценты, часто небольшие |
| Доля в обращающихся деньгах | меньшая часть | намного большая часть |
Между двумя формами есть путь в обе стороны. Всё, что приходит на счёт и уходит с него, движется чаще всего безналично, переводом, а кто снимает в банкомате, тот превращает остаток на счёте обратно в купюры. Предприятию, которое перечисляет зарплаты, наличные для этого держать не нужно; для кассы оно всё же держит купюры и монеты.
Стоят обе формы одинаково. Один евро на счёте это один евро, и счёт считается оплаченным переводом, при котором ни одна купюра не сменила владельца. И обе стоят и падают на одном и том же доверии: пока никто не сомневается, что товары и услуги за них найдутся, в ход идут обе.
Ваша очередь4 из 19
Коллега считает, что большая часть денег, обращающихся в зоне евро, это банкноты и монеты. Какое утверждение скриптума её опровергает?
Валюта действует в валютной зоне, а не во всём ЕС
Валюта это те деньги, которым государство на своей территории придаёт силу платёжного средства. Для Австрии это евро; деньги любой другой валюты считаются с австрийской точки зрения иностранной валютой (Fremdwährung), например шведские кроны, швейцарские франки, японские иены или доллары США.
Валюта Австрии это евро, потому что Австрия входит в зону евро. Некоторые государства ЕС, Австрия в их числе, переходили к общей валюте в несколько этапов; они рассчитывали на более крепкое хозяйство и на более прочный союз. Зона евро возникла в 1999-м сначала с 11 странами-участницами, наличные пришли последним этапом в 2002-м, а последней в 2023-м присоединилась Хорватия.
По данным на май 2024 в зоне евро числятся 20 стран, около 341 миллиона человек берутся за евро ежедневно, и в мире лишь одна-единственная валюта используется чаще него.
Обратите внимание на слово «некоторые» двумя абзацами выше. Членство в Европейском союзе не приносит евро автоматически. Кто покупает в Вене и в Лиссабоне, платит одними и теми же купюрами, а кто покупает в Праге, тот сначала меняет. Внутри одной валютной зоны обмен отпадает, а вместе с ним и любой риск от колеблющегося курса.
Ваша очередь5 из 19
Венское предприятие закупает товары в Братиславе и в Будапеште и платит каждый раз в местной валюте. Словакия входит в зону евро, Венгрия член ЕС и пользуется форинтом. При какой закупке предприятию нужно считаться с колеблющимся курсом?
Обменный курс это цена валюты
Обменный курс называет, во что одна валюта обходится в другой валюте. Если на какой-то день курс записан как 1 евро = 1,2 доллара США, то в этот день за один евро платят 1,2 доллара США.
Зафиксируйте, чья цена здесь называется. Обменный курс это цена валюты, а не цена блага в чужой валюте. И раз это цена, он подвержен тем же колебаниям, что и другие цены.
Ваша очередь6 из 19
Однажды в газете написано: 1 евро = 160 японских иен. Что выражает это число?
Mengennotierung, Preisnotierung и внешняя стоимость валюты
Один и тот же курс можно записать двумя способами. Mengennotierung называет количество чужой валюты, приходящееся на одну единицу своей, например 1 евро = 0,95 швейцарского франка. Preisnotierung переворачивает это и называет сумму в своей валюте, в которую обходится одна единица чужой. В WU держатся сквозь весь курс одной Mengennotierung, хотя бы чтобы не пересчитывать из одной записи в другую.
Обе записи обратны друг другу и говорят экономически одно и то же. Одно преимущество у Mengennotierung всё же есть, и касается оно чтения: если число растёт, за один евро дают больше иностранной валюты, значит, евро стал сильнее. В Preisnotierung то же самое движение выглядит как уменьшение числа.
Кроме курса к отдельной валюте есть величина для силы валюты в целом. Внешняя стоимость (Außenwert) меряет валюту не второй валютой, а целой корзиной: все курсы к отдельным зарубежным валютам сводят в одно многостороннее число, и каждая чужая валюта входит в него чаще всего по своему весу в торговле со своей валютной зоной. Сам учебник, впрочем, понимает это слово не всегда так узко. На странице 25 имеется в виду именно взвешенная корзина, а на странице 28 просто то, сколько единиц иностранной валюты дают за одну единицу своей, то есть отдельный курс. Спрашивают и там и там об одном и том же, о том, что свои деньги приносят за границей; поэтому считайтесь с обеими формулировками и определяйте по контексту, какая из них имеется в виду.
Ваша очередь7 из 19
В Mengennotierung курс меняется с 1 евро = 0,95 швейцарского франка на 1 евро = 0,92 швейцарского франка. Что верно?
Что для вас значит более сильный или более слабый евро
Когда евро выигрывает у доллара, долларовый эквивалент одного евро выходит выше, и там, где платят долларами, ваших денег хватает на большее. С другого конца выходит то же самое: когда франк дорожает относительно евро, та же сумма во франках стоит вам теперь больше евро, и швейцарские цены для вас как для путешественницы из зоны евро уходят вверх.
Рисунок показывает оба направления рядом. Проследите сначала только за числом в Mengennotierung и лишь потом читайте, что стоит в столбце под ним.
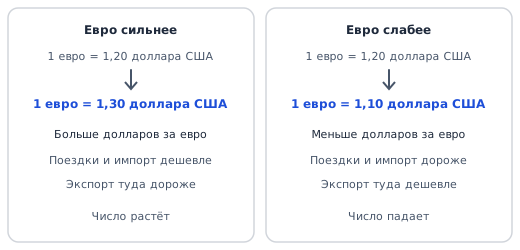
То же движение задевает предприятия, причём по двум направлениям внешней торговли оно бьёт в разные стороны. Если евро теряет в стоимости относительно доллара, комплектующие из США в пересчёте на евро дорожают, потому что за определённую сумму в долларах приходится платить больше евро. Для покупателей в США австрийские машины в тот же момент в пересчёте на доллары дешевеют.
Затронут и тот, кто сам никогда не берёт иностранную валюту в руки. Предприятие, которому через несколько месяцев оплачивать счёт в долларах, сегодня не знает, во сколько евро это ему обойдётся, и именно из-за этой неопределённости предприятия страхуются от колебаний курса.
Ваша очередь8 из 19
В отеле в Тироле много гостей из Великобритании. Британский фунт вырастает в стоимости относительно евро. Что это значит для этих гостей?
Ваша очередь9 из 19
Курс растёт с 1 евро = 1,10 доллара США до 1 евро = 1,20 доллара США. Что это значит для австрийского предприятия, которое платит за детали в долларах?
В банке рядом стоят два курса
Какой курс действует для сделки, зависит прежде всего от формы денег. Наличные сделки идут по курсам Valutenkurse, всё безналичное по курсам Devisenkurse. Кто снимает франки наличными, рассчитывается, стало быть, по другому курсу, чем тот, кто переводит ту же сумму.
Во-вторых, банк работает с двумя разными курсами: одним, по которому он покупает иностранную валюту (Ankaufskurs), и другим, по которому её продаёт (Verkaufskurs). Два курса расходятся, причём всегда в пользу банка; разница между ними это то, на чём он зарабатывает на сделке. Поэтому тот, кто купил иностранную валюту и тут же обменял её обратно, получит меньше, чем отдал, даже если курс за это время не сдвинулся.
Ваша очередь10 из 19
Перед отпуском путешественница меняет в банке 500 евро на британские фунты наличными, в тот же день отменяет поездку и меняет фунты обратно. Курс не сдвинулся. Что верно для обратного обмена?
Проценты это цена за предоставленные деньги
Проценты (Zinsen) это цена за то, что кто-то оставляет деньги другому на определённое время. Тот, кто оставляет, получает эту цену и зовётся кредитором (Gläubiger); тот, кто берёт и позже возвращает, платит её и зовётся должником (Schuldner).
Обе эти роли держатся на отдельном отношении, а не на лице, и отчётливее всего это видно на банке. Принимая сберегательный вклад, банк выступает должником перед вкладчицей; выдавая из этих денег кредит, он выступает кредитором перед заёмщицей. И то и другое верно одновременно.
Денежные сделки такого рода совершаются и вне банков, например когда в интернет-магазине покупают в рассрочку. А тот, кто предоставляет покупательнице отсрочку платежа на 30 дней, оставляет ей на это время деньги: перед ней он кредитор и на это время несёт риск того, что она не заплатит.
Ваша очередь11 из 19
Студентка приносит в банк 5 000 евро и размещает их там на два года. Её друг считает, что кредитор здесь банк, ведь он хранит деньги и платит проценты. Какое утверждение скриптума его опровергает?
Ваша очередь12 из 19
Квартиросъёмщица при въезде вносит 3 000 евро залога, который арендодатель вернёт ей при выезде. Её брат считает, что перед арендодателем она всегда должница, ведь она каждый месяц платит ему аренду. Какую роль она играет в отношении залога?
Три причины, почему проценты существуют
Почему кредитор вообще требует встречной услуги, объясняют три причины, и у каждой из них есть своё название.
- Риск невозврата (Dubiosenrisiko). Возможно, кредитор своих денег больше не увидит, потому что должник не сможет заплатить. За этот риск он хочет получить плату заранее.
- Отказ от потребления и альтернативные издержки (Konsumverzicht, Opportunitätskosten). Пока деньги ушли, кредитору они недоступны: ни вложения, ни потребления, ни какого-либо другого применения.
- Риск обесценения денег (Geldwertrisiko). Если к моменту возврата цены поднимутся, та же сумма купит в конце меньше, чем в начале. Процент должен возместить и это.
Вторая причина это понятие из первой главы под другим именем. Кто даёт деньги в долг, тот распоряжается ограниченным ресурсом и тем самым отвергает любое другое его применение; неполученные доходы от отвергнутых применений и есть альтернативные издержки.
Ваша очередь13 из 19
Бабушка одалживает внуку 4000 евро на пять лет и просит 2 процента годовых. Объясняет она это так: оставь она деньги себе, она бы сама выгодно их вложила. Какую причину процентов она называет?
Из чего складывается процентная ставка банка
Раз проценты это цена, на их высоту действуют спрос и предложение, как и на другие цены. Дешёвые кредиты притягивают спрос: когда деньги стоят мало, их берут больше людей. Если спрос растёт очень сильно, цена кредитов постепенно поднимается, пока он не перестанет расти; если позже он отстаёт от того, что банки готовы выдать, его снова оживляют более низкими ставками.
Когда банк выдаёт кредит, процентная ставка зависит от трёх вещей.
- Стоимость рефинансирования (Refinanzierungskosten). Во что банку самому обходится добыть эти деньги.
- Стоимость риска (Risikokosten). Насколько вероятно, что именно этот кредит не вернут.
- Прочие расходы и прибыль. Во что банку обходится всё остальное хозяйство и сколько он хочет заработать на сделке.
Отсюда понятно, почему молодое предприятие платит за ту же сумму больше, чем давняя клиентка с надёжным доходом. Более высокая ставка это не ущемление без причины, а заложенный в цену возможный невозврат.
Через стоимость рефинансирования центральный банк дотягивается до каждого отдельного кредита. Чтобы бороться с инфляцией, ЕЦБ заметно поднял уровень процентных ставок за прошедшие примерно 3,5 года. Когда рефинансирование дорожает для банков, они перекладывают эти более высокие издержки на клиентов через кредитные ставки, и сейчас (2025) уровень процентов заметно выше, чем в прошлые годы, когда они были настолько низкими, что говорили о «нулевых процентах».
Ваша очередь14 из 19
ЕЦБ поднимает уровень процентных ставок. После этого банк требует от давних клиенток более высокую ставку по новым кредитам, хотя риск невозврата у них не изменился. Через какую составляющую кредитной ставки действует решение ЕЦБ?
Фиксированная и переменная процентная ставка
Процент указывают в виде процентной ставки, и эта ставка почти всегда относится к году (p.a.). Договариваются о ней либо как о фиксированной, либо как о переменной: фиксированная закрепляется договором и до конца срока не двигается, переменная следует за общим уровнем ставок и ходит вместе с ним вверх и вниз.
Для должника отсюда следует двоякое. При фиксированной ставке нагрузка на весь срок остаётся предсказуемой. При переменной она растёт, когда уровень ставок растёт, и падает, когда он падает, поэтому только к концу срока становится ясно, какая из двух договорённостей оказалась выгоднее. Именно поэтому после повышений ЕЦБ выросли процентные платежи тех должников, кто договаривался о переменной ставке.
Обе формы встречаются с обеих сторон. Переменной может быть не только ставка по кредиту, но и ставка по остатку на счёте, и тогда сберегательная ставка движется вместе с уровнем ставок так же, как кредитная.
Ваша очередь15 из 19
В один и тот же месяц двое соседей берут по жилищному кредиту на 200 000 евро сроком на 20 лет, господин Айгнер под фиксированную, госпожа Бергер под переменную ставку. Вскоре после этого ЕЦБ поднимает уровень ставок. Что из этого следует?
Номинальная и эффективная ставка (Nominal- und Effektivverzinsung)
Указанная в договоре ставка ещё не говорит, во что денежная сделка обходится на самом деле или что она приносит. Как только добавляются комиссии или особые условия, сдвигаются и общие расходы, и доход, а то, что выходит в конце, с написанным числом уже не совпадает.
Номинальная ставка (Nominalzinssatz) это число, записанное в договоре. Эффективная ставка (Effektivverzinsung) добавляет к нему всё, что сверх того делает сделку дороже или менее доходной, то есть комиссии и прочие условия, и тем самым называет, во что сделка обходится в итоге.
Кредит несёт номинальную ставку 5 процентов годовых, и к ней добавляются комиссия за оформление и другие расходы. Тем самым заёмщику он обходится дороже тех самых 5 процентов в год, а насколько дороже, покажет только эффективная ставка. Поэтому второе предложение под 5,4 процента без дополнительных расходов может оказаться выгоднее. Разные предложения вы осмысленно сравниваете только по эффективной ставке.
На стороне вклада действует то же самое. Сберегательное предложение с более высокой указанной ставкой, но с ежегодной платой за ведение счёта может принести меньше, чем предложение с чуть более низкой ставкой без платы; фиксированная плата при этом сильнее сказывается на маленькой сумме вложения, чем на большой.
Nominalverzinsung против Effektivverzinsung, а не против реальной ставки. В экономической литературе «номинальной» ставке обычно противопоставляют «реальную», то есть очищенную от роста цен. Учебник WU использует эту пару иначе: он противопоставляет номинальной ставке эффективную, и разница между ними складывается из расходов и условий договора, а не из инфляции. Реальную ставку учебник в этом месте не вводит; возмещение за общий рост цен встречается у него как риск обесценения денег среди причин, почему проценты существуют. Поэтому экзаменационное утверждение об эффективной ставке проверяйте по расходам на сделку.
Ваша очередь16 из 19
Два кредитных предложения на одну сумму и один срок: 5 процентов годовых плюс комиссия за оформление или 5,4 процента годовых без дополнительных расходов. Какое утверждение скриптума говорит вам, как выбрать между ними?
Ваша очередь17 из 19
Вы вкладываете 2 000 евро на один год, налог здесь не учитывайте. Предложение A платит 2,0 процента годовых и берёт 15 евро в год за ведение счёта, предложение B платит 1,8 процента годовых без платы. Какое предложение принесёт больше через год?
Проценты на проценты
Всякое указание процента относится к промежутку времени, и промежуток этот обычно равен году. Если денежная сделка длится дольше и проценты остаются при капитале, а не выплачиваются, то со следующего промежутка проценты несёт и сама сумма процентов.
Сложные проценты возникают, как только проценты не выплачивают, а присоединяют к капиталу: со следующего периода они сами приносят проценты.
Посчитайте это на 1 000 евро под 3 процента годовых за три года.
| Год | Остаток на начало года | Проценты за год | Остаток на конец года |
|---|---|---|---|
| 1 | 1 000,00 евро | 30,00 евро | 1 030,00 евро |
| 2 | 1 030,00 евро | 30,90 евро | 1 060,90 евро |
| 3 | 1 060,90 евро | 31,83 евро | 1 092,73 евро |
Ставка во все три года одна и та же, а сумма процентов всё равно растёт от года к году, потому что растёт тот остаток, на который они начисляются. Если бы проценты выплачивали каждый год, это было бы трижды по 30,00 евро и в конце 1 090,00 евро; так выглядят простые проценты. Разница в 2,73 евро кажется мелочью, но она растёт с каждым следующим периодом, а на длинных сроках именно она составляет большую часть дохода.
Для самого расчёта есть короткая запись. С начальным капиталом , ставкой в виде десятичной дроби и множителем наращения через периодов получается
а в примере выше, стало быть, . При простых процентах там стояло бы , и сравнение этих двух выражений это ровно сравнение двух итоговых сумм в таблице. Считают по ним в теме Finanzmathematik; здесь важно, откуда берётся разница.
То же самое верно и на стороне должника. Если проценты по кредиту присоединяют к долгу, остаток долга каждый год растёт на большую сумму, чем годом раньше: тот же механизм, только за счёт того, кто платит.
Ваша очередь18 из 19
1 000 евро три года лежат на счёте под 3 процента годовых, проценты каждый год присоединяются к остатку. Почему сумма процентов во второй год выше, чем в первый?
Налог на доходы с капитала уменьшает то, что дальше приносит проценты
Кто получает в Австрии проценты на остаток по счёту, тот отдаёт часть из них государству: налог на доходы с капитала (Kapitalertragsteuer, KESt) бьёт по доходам, идущим от имущества, а проценты именно таковы. Удерживает его банк, причём при закрытии расчётного периода, то есть на конец квартала или года; дальше банк перечисляет его в налоговую, а владелице счёта делать для этого ничего не приходится.
На счёт поэтому попадает не весь процентный доход, а только остаток после вычета налога, и в следующем периоде проценты начисляются лишь на этот остаток. Действительный доход оказывается тем самым ниже указанной ставки. Взимают при этом налог с процентов, а не с вложенной суммы.
Ваша очередь19 из 19
На сберегательном счёте проценты в конце года присоединяют к остатку, и банк при этом удерживает KESt. Какая сумма приносит проценты в следующем году?
Эта статья была полезной?