Finanzierung des Unternehmens
Der Artikel über die Rechtsformen hat gezeigt, wer das Kapital eines Betriebs aufbringt und wer für seine Schulden geradesteht. Offen blieb dabei die andere Hälfte der Frage: Woher kommt das Geld, wenn die Gesellschafter:innen selbst nicht mehr nachlegen können oder wollen, und was verlangt derjenige dafür, der es hergibt?
Darum geht es hier. Die Prüfungsaufgaben zu diesem Abschnitt laufen fast alle auf zwei Unterscheidungen hinaus, und wer die beiden auseinanderhält, kann den Rest herleiten: Gehört das Kapital dem Betrieb oder ist es geborgt, und stammt es aus dem eigenen Umsatz oder von außen?
Finanziert wird nicht der Betrieb, sondern zwei sehr verschiedene Arten von Zahlungen
Geld braucht ein Betrieb nicht ein einziges Mal, sondern fortwährend, und die Anlässe dafür verhalten sich völlig unterschiedlich.
Finanzieren heißt, die finanziellen Mittel aufzubringen, mit denen ein Betrieb seine Zahlungen leisten kann. Diese Zahlungen zerfallen in zwei Gruppen: einmalige Anschaffungen, die dem Betrieb über Jahre dienen, und wiederkehrende Zahlungen, die jeden Monat aufs Neue anfallen.
Die erste Gruppe heißt Investitionen. Der Betrieb schafft Maschinen an, einen Fuhrpark, die Computerausstattung, und diese Anschaffungen kommen in größeren zeitlichen Abständen. Zwischen zwei Lastwagen liegen Jahre.
Die zweite Gruppe wiederholt sich Monat für Monat: der Einkauf von Waren und Rohstoffen, Löhne und Gehälter, Energie, Miete. Hier liegen zwischen zwei Zahlungen nicht Jahre, sondern Wochen.
Diese Einteilung wird in Prüfungsaussagen regelmäßig vertauscht, und sie hat eine einzige Prüffrage: Wie oft kommt die Zahlung wieder? Der Wareneinkauf kommt jede Woche wieder und ist deshalb keine Investition, so groß die Rechnung auch ausfallen mag. Die Ladeneinrichtung kommt in zehn Jahren einmal wieder und ist deshalb eine, so klein sie neben dem Jahresumsatz auch aussieht.
Beides zugleich zu brauchen ist der Normalfall und nicht die Ausnahme. Ein Transportbetrieb, der im Jänner zwei Lastwagen kauft, zahlt in denselben zwölf Monaten Löhne, Diesel und Versicherungen. Kein Betrieb hat nur die eine Sorte Bedarf.
Und beides beginnt vor dem ersten Umsatz. Schon die Gründung verlangt Geld für Räume und deren Ausstattung, und ob dieses Geld in ausreichender Höhe da ist, entscheidet nach dem Skriptum mit darüber, ob eine Gründung überhaupt gelingt.
Jetzt Sie1 von 18
Eine Bäckerei ersetzt ihren Backofen etwa alle acht Jahre durch einen neuen. Der Lehrling meint, weil der Ofen immer wieder gekauft werde, sei er eine wiederkehrende Zahlung und keine Investition. Welche Aussage des Skriptums widerlegt ihn?
Jetzt Sie2 von 18
Ein Friseursalon kauft um 900 Euro einen Frisierstuhl, der zehn Jahre halten soll, und gibt jeden Monat rund 1.500 Euro für Shampoo und Haarfarbe aus. Die Inhaberin meint, für eine Investition sei der Stuhl zu billig; eher sei es die Haarfarbe, die im Jahr 18.000 Euro ausmacht. Welche Aussage des Skriptums widerlegt sie?
Zwischen dem Bezahlen und dem Bezahltwerden liegt eine Lücke
Sobald der Betrieb läuft, kommt durch die Umsätze auch wieder Geld herein. Damit ist das Problem allerdings nicht erledigt, denn die beiden Geldströme treffen zeitlich nicht aufeinander.
Ein Handelsbetrieb begleicht seine Rechnungen zu dem Termin, den der Lieferbetrieb setzt. Was die Kundschaft für dieselbe Ware zahlt, trifft Wochen danach ein. Dazwischen liegt eine Zeit, in der das Geld schon draußen ist und noch nichts hereingekommen ist: Der Betrieb hat Ware im Regal, aber ein leeres Konto. Diese Zeit will überstanden werden, und was sie überstehen hilft, heißt kurzfristiger Finanzbedarf.
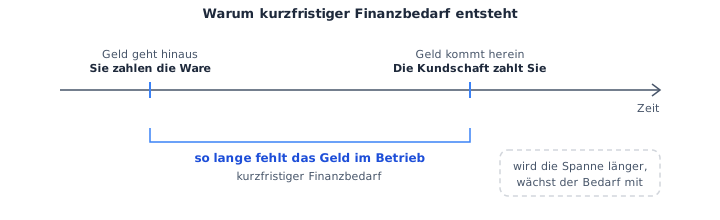
Aus dieser Zeichnung folgt eine Regel, die in der Prüfung gern zur Vorschrift aufgeblasen wird. Wie lange das Geld gebunden bleibt, sollte dazu passen, wie lange die Finanzierung zur Verfügung steht. Eine Maschine, die zehn Jahre arbeitet, mit einem Kredit über sechs Monate zu bezahlen, geht schief: Die Rückzahlung ist fällig, lange bevor die Maschine ihren Preis eingespielt hat.
Verboten ist es deswegen nicht. Das Skriptum schreibt, die Finanzierung langfristiger Investitionen müsse langfristig zur Verfügung stehen, und meint damit eine wirtschaftliche Notwendigkeit und keine Rechtspflicht. Umgekehrt gilt dasselbe: Für die Löhne des nächsten Monats muss niemand einen Zehnjahreskredit aufnehmen.
Jetzt Sie3 von 18
Ein Elektrohändler verkauft jedes Gerät mit Aufschlag weiter und schreibt Gewinne. Trotzdem ist sein Konto regelmäßig für einige Wochen leer. Welche Aussage des Skriptums erklärt das?
Eigenkapital gehört dem Betrieb, Fremdkapital ist auf Zeit geborgt
Die erste der beiden großen Unterscheidungen fragt danach, ob jemand sein Geld zurückverlangen kann.
Eigenkapital ist das Kapital, das die Gründer:innen oder die Gesellschafter:innen selbst in den Betrieb einbringen. Es umfasst nicht nur eingezahltes Geld, sondern ebenso Sacheinlagen, also Vermögensstücke statt Beträge. Wer einen Lieferwagen und zwei Rechner einbringt, erhöht damit das Eigenkapital genauso, wie er es mit einer Überweisung täte.
Fremdkapital ist Kapital, das dem Betrieb von Dritten überlassen wird, in aller Regel von einer Bank oder einem Lieferbetrieb. Es steht üblicherweise nur befristet zur Verfügung, ist zurückzuzahlen und meistens auch zu verzinsen. Wer es hergibt, heißt Gläubiger.
Was aus dem Wort „geborgt“ folgt, trägt den Rest dieses Abschnitts. Wer Eigenkapital einlegt, hat keinen Termin, an dem er es zurückbekommt, und in der Regel überhaupt keine Frist. Deshalb eignet sich Eigenkapital für Anschaffungen, die über Jahre gebunden bleiben. Wer Fremdkapital gibt, hat einen Termin, und danach richtet sich, wofür ein Kredit taugt.
Sich vollständig aus Eigenkapital zu finanzieren gelingt den wenigsten Betrieben. Das Skriptum nennt das ausdrücklich unrealistisch, und daraus folgt, dass die Frage in der Praxis nicht „entweder oder“ lautet, sondern „in welchem Verhältnis“.
Der wichtigste Vertreter des Fremdkapitals ist der Kredit. Daneben stehen die Verbindlichkeiten gegenüber Lieferbetrieben, und für sehr große Betriebe kommt die Anleihe hinzu; beide bekommen weiter unten einen eigenen Abschnitt.
Jetzt Sie4 von 18
Zwei Personen gründen einen Betrieb. Die eine überweist 30.000 Euro, die andere bringt einen Lieferwagen desselben Werts ein, dazu kommt ein Bankkredit. Ein Bekannter meint, Eigenkapital sei nur die Überweisung. Welche Aussage des Skriptums widerlegt ihn?
Wer keine Sicherheit bekommt, darf dafür mitreden
Vier Fragen genügen, um die beiden Kapitalarten vollständig auseinanderzuhalten. Das Skriptum stellt sie in einer Tabelle nebeneinander, und sie hängen enger zusammen, als die vier Zeilen vermuten lassen.
| Frage | Eigenkapital | Fremdkapital |
|---|---|---|
| Wie lange bleibt es im Betrieb? | langfristig, meist ohne jede Frist | kurz oder lang, wie vereinbart |
| Was kostet es? | allenfalls einen Anteil am Gewinn | Zinsen, und der Betrag selbst ist zurückzuzahlen |
| Darf der Geldgeber mitreden? | je nach Rechtsform in unterschiedlichem Ausmaß | üblicherweise nicht |
| Bekommt er eine Sicherheit für die Rückzahlung? | nein | ja, wenn der Kredit ausreichend besichert ist |
Eigene Zusammenstellung nach Tab. 3 auf S. 60.
Lesen Sie die letzten beiden Zeilen zusammen, dann müssen Sie die Tabelle nicht auswendig lernen. Wer eine Sicherheit hat und sein Geld zu einem Termin zurückbekommt, braucht nicht mitzureden: Ob der Betrieb gut oder schlecht wirtschaftet, ändert an seinem Anspruch nichts. Wer weder Termin noch Sicherheit hat, ist dem Schicksal des Betriebs ausgeliefert und lässt sich das durch Mitspracherechte ausgleichen. Wie weit diese reichen, hängt an der Rechtsform, und der Artikel darüber hat die Unterschiede zwischen OG, GmbH und AG bereits gezeigt.
Zwei Stellen der Tabelle sind sprachlich heikel, und beide sind es wert, einmal ausgesprochen zu werden.
Die zweite Zeile nennt für das Eigenkapital einen Gewinnanteil. An anderer Stelle schreibt das Skriptum jedoch:
„Für Eigenkapital müssen in Zeiten, in denen keine Gewinne erwirtschaftet werden, keine Zinsen gezahlt werden wie für einen Kredit.“
Wirtschaft verstehen (WU Wien, Aufnahmeverfahren 2026), S. 59
Daraus lässt sich fälschlich herauslesen, in guten Jahren werde Eigenkapital verzinst. Wird es nicht. Eigenkapital trägt überhaupt keine Zinsen; was es in guten Jahren kosten kann, ist ein Anteil am Gewinn, und selbst der ist freiwillig. Die Unternehmensleitung darf den Gewinn ebenso gut im Betrieb belassen.
Die vierte Zeile fragt nach einer Sicherheit für die Rückzahlung des Eigenkapitals, obwohl Eigenkapital gar nicht zurückgezahlt wird. Die Antwort „nein“ ist also eher ein Nebeneffekt der Frage als eine eigene Aussage. Merken lässt sie sich trotzdem in der brauchbaren Richtung: Eine Bank verlangt Sicherheiten, eine neu eintretende Gesellschafterin bekommt keine.
Jetzt Sie5 von 18
Ein Gesellschafter hat 40.000 Euro Eigenkapital in einen Betrieb eingelegt. Nach einem guten Jahr verlangt er dafür Zinsen, wie sie eine Bank für einen Kredit bekäme, schließlich sei Gewinn da. Welche Aussage des Skriptums widerlegt ihn?
Der Lieferbetrieb finanziert mit, und beim Skonto wird das teuer
Kredite kommen nicht nur von Banken. Nach dem Skriptum werden langfristige Kredite hauptsächlich von Banken gewährt, während kurzfristig neben den Banken auch die Lieferbetriebe als wichtige Kreditgeber auftreten. Merken Sie sich die Richtung dieses Satzes, denn vertauscht ergibt er eine der häufigsten falschen Prüfungsaussagen.
Wie ein Lieferbetrieb zum Kreditgeber wird, sieht man an der Rechnung. Muss eine Lieferung nicht sofort bezahlt werden, sondern erst zu einem späteren Zeitpunkt, so heißt das eine Lieferung „auf Ziel“. Bis zur Zahlung arbeitet der Betrieb mit Ware, die er noch nicht bezahlt hat, und was dabei offen steht, heißt Lieferverbindlichkeit.
Umsonst ist dieser Aufschub selten. Wer sofort zahlt, darf oft einen Abzug vom Rechnungsbetrag vornehmen, und dieser Abzug heißt Skonto. Wer das Zahlungsziel ausnutzt, verzichtet auf ihn und zahlt damit für die gewonnene Zeit.
Rechnen Sie das an einer Rechnung über 8.400 Euro durch. Wer binnen zehn Tagen überweist, darf 3 % abziehen; wer länger wartet, schuldet die ganze Summe und hat dafür bis zum vierzigsten Tag Zeit.
- Der Abzug beträgt 252 Euro, zu zahlen wären also 8.148 Euro.
- Wer das Ziel ausnutzt, zahlt diese 252 Euro zusätzlich und behält dafür 8.148 Euro dreißig Tage länger.
- Gemessen an den 8.148 Euro, die er noch in der Hand hat, sind 252 Euro rund 3,09 % für dreißig Tage.
- Ein Jahr hat zwölf solche Zeiträume, also liegt der Preis dieses Aufschubs bei rund 37 % im Jahr.
Diese Rechnung führt das Skriptum nicht vor, es nennt nur das Ergebnis: Die Effektivverzinsung des Skontos falle meistens sehr hoch aus. Was Effektivverzinsung heißt und warum sie und nicht der Nominalzinssatz zwei Angebote vergleichbar macht, steht im Artikel über Geld, Währung und Zinsen.
Die praktische Folgerung daraus überrascht viele. Wer nicht genug Geld auf dem Konto hat, um den Skonto zu nutzen, fährt unter Umständen besser, wenn er das Konto kurzfristig überzieht und sofort zahlt. Das Skriptum hält diesen Weg ausdrücklich für möglich und nicht für zwingend: Er kann die wirtschaftlich vernünftigere Variante sein (S. 60). Wie es ausgeht, hängt daran, was die Bank für die Überziehung verlangt, denn die rund 37 % sind der Preis des Aufschubs und nicht der Preis des Bankkredits. Das Zahlungsziel auszunutzen ist damit jedenfalls nicht ohne Weiteres die sparsame Wahl.
Aus der Sicht des Verkäufers ist dasselbe Zahlungsziel übrigens ein Instrument des Marketing: Der Artikel über Markt und Zielgruppen ordnet Liefer- und Zahlungsbedingungen der Preis- und Konditionenpolitik zu. Hier steht dieselbe Vereinbarung auf der Seite des Käufers, und dort ist sie eine Finanzierungsquelle.
Jetzt Sie6 von 18
Ein Lieferbetrieb gewährt vierzig Tage Zeit und zieht 3 % ab, wenn binnen zehn Tagen überwiesen wird. Der Kunde lässt die vierzig Tage verstreichen und hält das für sparsam. Welche Aussage des Skriptums beschreibt, was er wirtschaftlich getan hat?
Jetzt Sie7 von 18
Ein Installateur bezieht Rohre beim Großhändler und bezahlt sie jedes Mal erst sechs Wochen nach der Lieferung. Er meint, Fremdkapital habe er keines, denn einen Kredit habe er bei keiner Bank aufgenommen. Welche Aussage des Skriptums widerlegt ihn?
Innen und außen fragt nach der Quelle, eigen und fremd nach dem Anspruch
Die zweite große Unterscheidung fragt nicht, wem das Kapital gehört, sondern woher es kommt.
Von Innenfinanzierung spricht man, wenn die Finanzierungsquelle im Umsatz des Betriebs selbst liegt. Liegt sie außerhalb des Betriebs, handelt es sich um Außenfinanzierung. Von außen kann sowohl Eigenkapital als auch Fremdkapital zufließen.
Der letzte Satz dieser Bestimmung ist der wichtigste, und er wird am häufigsten falsch beantwortet. Kapital von außen ist nicht automatisch Fremdkapital. Nimmt ein Betrieb jemanden als Gesellschafterin auf und legt diese Person Kapital ein, so stammt das Geld zweifellos von draußen, bleibt aber Eigenkapital.
Die beiden Unterscheidungen sind also zwei voneinander unabhängige Fragen und keine Reihe von vier Begriffen. Wer sie als Achsenkreuz auffasst, kann jede Finanzierungsform einordnen, statt eine Liste auswendig zu lernen.
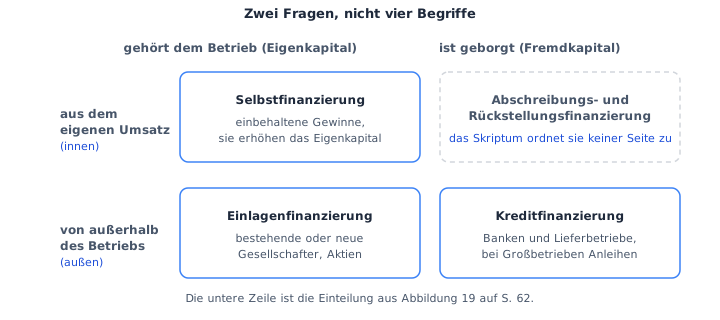
Drei der vier Felder sind eindeutig, und die untere Zeile stammt unverändert aus dem Skriptum: Es teilt die Außenfinanzierung in Einlagenfinanzierung durch bestehende oder neue Gesellschafter und in Kreditfinanzierung durch Banken oder Lieferanten.
Das vierte Feld ist absichtlich leer. Abschreibungs- und Rückstellungsfinanzierung sind nach dem Skriptum eindeutig Innenfinanzierung, aber es sagt nirgends, ob sie zum Eigen- oder zum Fremdkapital zählen. Ordnen Sie sie also nicht selbst ein: Für die Prüfung zählt, dass sie innen liegen. Dieselbe Vorsicht gilt für die Bestimmung der Innenfinanzierung über den Umsatz. Bei einer Rückstellung stammt das Geld genau genommen nicht aus dem Umsatz, sondern es bleibt im Betrieb, weil eine Auszahlung unterbleibt. Das Skriptum zählt sie trotzdem zur Innenfinanzierung, und im Zweifel gilt das Skriptum.
Die Zuordnung selbst ist damit eine reine Übung im Fragenstellen. Ein Bankkredit: von außen, geborgt, also Kreditfinanzierung. Ein Lieferantenkredit landet im selben Feld, nur sitzt der Geldgeber nicht in einer Bank. Was eine hinzukommende Gesellschafterin einlegt: von außen, aber ohne Rückzahlungsanspruch, also Einlagenfinanzierung. Einbehaltene Gewinne: aus dem eigenen Umsatz und ohne Rückzahlungsanspruch, also Selbstfinanzierung.
Jetzt Sie8 von 18
Ein Betrieb nimmt eine weitere Gesellschafterin auf, die 50.000 Euro einlegt. Ein Mitarbeiter ordnet das als Fremdkapital ein, weil das Geld von außen kommt. Welche Aussage des Skriptums widerlegt ihn?
Einbehaltene Gewinne sind die einfachste Innenfinanzierung
Selbstfinanzierung heißt, dass ein Betrieb erwirtschaftete Gewinne nicht ausschüttet, sondern im Unternehmen belässt. Diese Gewinne erhöhen dadurch das Eigenkapital und stehen für weitere Vorhaben zur Verfügung.
Dass einbehaltene Gewinne das Eigenkapital vergrößern, wissen Sie aus dem Artikel über Unternehmen und Wertschöpfung. Neu ist hier die Rolle, die sie dabei spielen: Sie sind eine Finanzierungsquelle, und zwar diejenige, für die niemand gefragt werden muss.
Das Skriptum nennt vier Gründe, warum ein Betrieb dadurch besser durch Krisen kommt.
Er hängt weniger an den Fremdkapitalgebern. Um eigenes Geld muss niemand ansuchen, und abgelehnt werden kann ein solches Ansuchen erst recht nicht.
Er zahlt dafür keine Zinsen. Fremdkapitalzinsen fallen an, ob das Jahr gut oder schlecht war; einbehaltene Gewinne kosten nichts.
Er hält mehr Verlustjahre aus. Verluste zehren am Eigenkapital. Ist viel davon vorhanden, übersteht ein Betrieb mehrere Verlustjahre hintereinander, ohne in die Überschuldung zu geraten. Schmilzt es dagegen rasch dahin, bis die Schulden größer sind als alles, was dem Betrieb gehört, so ist er überschuldet und damit wirtschaftlich gefährdet.
Er bleibt auf dem Stand der Technik. Gewinne, die wieder angelegt werden, erneuern Anlagen und Betriebsmittel, und ein modern ausgestatteter Betrieb bleibt wettbewerbsfähig.
Der dritte Punkt wird in Prüfungsaussagen in beide Richtungen verdreht. Viel Eigenkapital schützt vor Überschuldung, es begünstigt sie nicht, und ein einziges Verlustjahr überschuldet einen gut ausgestatteten Betrieb noch lange nicht. Umgekehrt macht viel Fremdkapital einen Betrieb nicht krisenfester, sondern anfälliger, denn Zinsen und Tilgung laufen in schlechten Jahren weiter.
Halten Sie dabei zwei Begriffe auseinander, die leicht verschwimmen. Überschuldung vergleicht das Vermögen mit den Schulden. Zahlungsfähigkeit vergleicht die fälligen Rechnungen mit dem Geld, das gerade greifbar ist. Das eine kann eintreten, während das andere ausbleibt; wie die Zahlungsfähigkeit geplant wird, gehört zum Rechnungswesen und steht im nächsten Abschnitt des Skriptums.
Jetzt Sie9 von 18
Ein Betrieb hat ein Verlustjahr hinter sich. Finanziert ist er mit dem Eigenkapital seiner Gesellschafter und mit einem laufenden Bankkredit. Ein Gesellschafter meint, ohne Gewinn sei heuer an niemanden etwas zu zahlen. Welche Aussage des Skriptums widerlegt ihn?
Die Abschreibung wird verdient, aber sie wird nicht ausgezahlt
Die zweite Form der Innenfinanzierung sieht auf den ersten Blick nach Buchhaltung aus und ist doch eine Geldquelle.
Die Abschreibung beziffert den Wertverlust, den Maschinen, Fahrzeuge oder Rechner im Lauf eines Jahres erleiden. Sie zählt zu den Aufwänden des Betriebs, ihr steht jedoch keine Auszahlung gegenüber: Bezahlt wurde die Anlage bereits bei der Anschaffung.
Der Finanzierungseffekt entsteht in vier Schritten, und jeder einzelne wird geprüft.
- Der Betrieb berechnet seine Preise so, dass sie alle Aufwände decken, und meist noch einen Gewinn.
- Zu diesen Aufwänden zählt auch der Wertverlust der Anlagen, also die Abschreibung.
- Findet die Ware zu eben diesen Preisen ihre Abnehmer, so ist mit dem Erlös auch der Wertverlust hereingeholt. Man sagt, die Abschreibung sei verdient.
- Weil dem Wertverlust keine Auszahlung gegenübersteht, bleibt dieses Geld vorerst im Betrieb und lässt sich bis zur nächsten Anschaffung für andere Investitionen verwenden.
An Zahlen wird das schnell greifbar. Eine Tischlerei hat für ihre Maschinen 480.000 Euro bezahlt und rechnet mit acht Jahren Nutzung. Auf jedes einzelne Jahr entfallen damit 60.000 Euro Abschreibung, und dieser Betrag steckt in den Preisen der Möbel. Erzielt die Tischlerei diese Preise, so kommen acht Jahre lang jährlich 60.000 Euro herein, denen keine Zahlung nach außen gegenübersteht. Am Ende der acht Jahre ergibt das wieder genau die 480.000 Euro, die die Maschinen gekostet haben.
Der dritte Schritt trägt eine Bedingung, die gern übersehen wird. Verkauft der Betrieb unter den kalkulierten Preisen, wird die Abschreibung eben nicht verdient, und der Effekt bleibt aus. Der Finanzierungseffekt hängt am Markt und nicht an der Buchhaltung.
Wonach ein Preis sonst noch festgesetzt wird und warum die eigenen Kosten dabei nur die Untergrenze bilden, steht im Artikel über den Marketing-Mix. Hier zählt allein, dass die Abschreibung zu diesen Kosten gehört.
Jetzt Sie10 von 18
Eine Tischlerei hat 480.000 Euro für Maschinen bezahlt, rechnet mit acht Jahren Nutzung und erzielt die kalkulierten Möbelpreise. Der Inhaber wundert sich, dass Jahr für Jahr rund 60.000 Euro mehr auf dem Konto bleiben, als der ausgewiesene Gewinn erwarten lässt. Welche Aussage des Skriptums erklärt das?
Eine Rückstellung kostet Gewinn, bevor sie Geld kostet
Die dritte Form der Innenfinanzierung arbeitet nach demselben Muster, nur blickt sie nach vorn.
Eine Rückstellung ist eine buchhalterische Vorsorge für einen Aufwand, der in der Zukunft möglicherweise anfällt: für einen Gerichtsprozess, den der Betrieb verlieren könnte, für Urlaubsansprüche, für Pensionen oder für Abfertigungszahlungen. Wer eine solche Vorsorge bildet, belastet damit sein Ergebnis: Das laufende Jahr weist um diesen Betrag weniger Gewinn aus, während auf dem Konto alles liegen bleibt.
Der Finanzierungseffekt ist derselbe wie bei der Abschreibung, und er hat dieselbe Ursache: ein Aufwand ohne Auszahlung. Das Geld, das für den künftigen Fall vorgesehen ist, liegt bis dahin im Betrieb und lässt sich in der Zwischenzeit für anderes verwenden.
Wie lange „bis dahin“ dauert, entscheidet, wie viel diese Quelle wert ist. Wird ein Prozess noch heuer entschieden, so hilft die Vorsorge dafür nur kurz. Ganz anders liegt der Fall bei Pensionen: Wer heute für Belegschaftsmitglieder vorsorgt, die zwanzig oder dreißig Jahre später aufhören zu arbeiten, verfügt so lange über diese Mittel, und deshalb spricht das Skriptum hier von einem langfristigen Finanzierungseffekt.
Vermeiden Sie dabei den häufigsten Fehlschluss. Eine Rückstellung ist keine Zahlung an irgendwen und auch kein Geldbetrag, der beiseitegelegt wird. Sie ist eine Position in der Buchhaltung, und ihre finanzielle Wirkung besteht gerade darin, dass nichts ausgezahlt wird.
Jetzt Sie11 von 18
Ein Betrieb bildet eine Rückstellung für einen Prozess, der erst in einigen Jahren entschieden wird. Die Buchhalterin fragt, welchen Betrag sie dafür heute auf ein eigenes Sparkonto überweisen müsse. Welche Aussage des Skriptums beantwortet ihre Frage?
Von außen kommt Eigenkapital als Einlage und Fremdkapital als Kredit
Damit ist die untere Zeile des Achsenkreuzes an der Reihe. Wer von außen Eigenkapital einbringt, ist entweder schon Gesellschafter oder wird es dadurch.
Bei einer GmbH heißen diese Einlagen Stammeinlagen oder Geschäftsanteile. Sie dürfen von Person zu Person unterschiedlich hoch ausfallen; gebunden ist nur die Summe, die insgesamt das gesetzliche Mindeststammkapital erreichen muss. Wie hoch dieses liegt und welche weiteren Zahlen für die GmbH gelten, steht im Artikel über die Rechtsformen.
Neue Beteiligte mit einer Kapitaleinlage aufzunehmen steht auch den übrigen Rechtsformen offen. Was diese Beteiligten dafür bekommen, trägt dort bloß einen anderen Namen, und welchen, hängt wiederum an der Rechtsform.
Auf der anderen Seite steht das Fremdkapital von außen. Die wichtigsten Geber sind, wie oben gezeigt, die Lieferbetriebe und die Banken. Großbetrieben steht darüber hinaus die Anleihe offen.
Jetzt Sie12 von 18
Eine GmbH beschafft sich in einem Jahr auf vier Wegen Geld. Welcher dieser Wege ist Einlagenfinanzierung?
Die Aktie verbrieft einen Anteil, und Geld bringt sie der AG nur bei der Ausgabe
Bei der Aktiengesellschaft heißen die Gesellschafter Aktionäre, und das Kapital, das sie aufbringen, heißt Grundkapital oder Aktienkapital. Zerlegt ist es in Aktien, und darin liegt ihr eigentlicher Zweck: Ein Betrag, den keine einzelne Person aufbringen könnte, wird in viele kleine Teile geschnitten, die viele Personen aufbringen können. Große Kapitalbeträge lassen sich dadurch leichter beschaffen und nicht etwa schwerer.
Die Aktie ist ein Wertpapier über einen Anteil am Grundkapital einer Aktiengesellschaft. Wer sie besitzt, hält damit einen Teil der Gesellschaft. Was eine Aktie kostet, heißt Kurs, und dieser Preis bildet sich aus Angebot und Nachfrage.
Dass ein Kurs am Markt entsteht und nicht festgesetzt wird, ist derselbe Mechanismus, den der Artikel über Markt, Preisbildung und Wettbewerb für jeden anderen Preis beschreibt. Weder setzt die Gesellschaft ihn fest noch tut es die Börse.
Nun die Unterscheidung, an der die meisten Prüfungsaufgaben zu diesem Abschnitt hängen. In die Kassa der Gesellschaft wandert das Geld der Anleger:innen ein einziges Mal, nämlich beim Ausgeben der Papiere. Dieser Vorgang heißt Emission, und allein er finanziert die AG.
Was danach mit den Papieren geschieht, geht an der Gesellschaft vorbei. Reicht eine Aktionärin ihre Stücke an jemand anderen weiter, so wandert der Kaufpreis von einem Depot ins andere, und die AG steht bei diesem Geschäft überhaupt nicht dabei. Liegt der Kurs über dem früheren Einstandspreis, streicht den Unterschied die Verkäuferin ein. Der Handel mit älteren Stücken bringt der Gesellschaft also nichts.
Zurückgezahlt wird das Aktienkapital überhaupt nicht. Die AG behält es ohne jede Frist, und wer aussteigen möchte, sucht sich jemanden, der einsteigen möchte. Genau darin liegt der Unterschied zu einem Kredit, der zu einem Termin fällig wird.
Wie sich das über lange Zeiträume auszahlt, beziffert das Skriptum: Rechnet man Wertzuwachs und Gewinnausschüttungen zusammen, haben Aktien ihren Inhabern seit dem Jahr 1900 im Schnitt 6,5 % Ertrag pro Jahr gebracht, Sparguthaben dagegen 0,6 % pro Jahr. Gemittelt ist dabei über mehr als hundert Jahre, und ein Mittelwert sagt über das einzelne Jahr nichts: Einzelne Jahre können tief im Minus liegen.
Jetzt Sie13 von 18
Eine Mitschülerin meint, wer Aktien kauft, zahle stets an einen anderen Anleger; die Aktiengesellschaft selbst bekomme von Aktienkäufern nie Geld. Welche Aussage des Skriptums widerlegt sie?
Bei der Kapitalerhöhung schützt das Bezugsrecht den Anteil der bisherigen Aktionäre
Braucht eine AG mehr Eigenkapital, erhöht sie ihr Grundkapital und gibt dafür neue Aktien aus, die jungen Aktien heißen. Damit entsteht ein Problem für alle, die schon dabei sind: Wächst die Zahl der Aktien, während ihr eigener Bestand gleich bleibt, so schrumpft ihr prozentueller Anteil an der Gesellschaft.
Dagegen steht das Bezugsrecht. Es räumt allen, die schon beteiligt sind, den Vortritt bei den neuen Papieren ein; wer davon Gebrauch macht, behält seine Quote am Grundkapital unverändert.
Wer nicht zukaufen will oder kann, ist damit nicht rechtlos gestellt, denn das Bezugsrecht selbst lässt sich verkaufen. Wer es abgibt, überlässt anderen den Einstieg, und diese anderen werden dadurch zu Aktionär:innen. Zwei Verwechslungen liegen hier nahe: Die neuen Papiere heißen junge Aktien und nicht Bezugsrechte, und wer nur das Recht verkauft, zahlt für die Papiere selbst keinen Cent, denn er erwirbt sie ja gerade nicht.
Jetzt Sie14 von 18
Eine AG gibt junge Aktien aus. Am selben Tag verkauft eine langjährige Aktionärin einen Teil ihrer Stücke über die Börse mit Kursgewinn. Der Vorstand zählt beide Beträge zu den Mitteln, die der AG an diesem Tag zufließen. Welche Aussage des Skriptums widerlegt ihn?
Jetzt Sie15 von 18
Eine AG erhöht ihr Grundkapital. Ein Aktionär hat kein Geld übrig und fürchtet, er könne nur zusehen, wie sein Anteil schrumpft. Welche Aussage des Skriptums zeigt ihm, was er stattdessen tun kann?
Die Anleihe verbrieft eine Forderung und hat einen Fälligkeitstermin
Sehr große Beträge lassen sich schwer als Kredit bei einer einzelnen Bank aufnehmen. Für Großbetriebe und für Staaten gibt es deshalb einen zweiten Weg zu Fremdkapital.
Eine Anleihe ist ein Wertpapier, das ein Forderungsrecht verbrieft. Wer sie kauft, hat eine Forderung gegen den Emittenten, also gegen den Großschuldner, der sich damit Geld ausborgt. Das kann ein Unternehmen sein oder ein Staat. Zu welchen Bedingungen er sich das Geld ausborgt, vor allem Verzinsung und Laufzeit, ist dabei von vornherein vereinbart. Andere Namen für dasselbe Papier sind Schuldverschreibung, Rente und Bond.
Wie aus einem großen Betrag viele kleine werden, zeigt die Stückelung. Der benötigte Gesamtbetrag heißt Anleihenominale und wird in Teilbeträge zerlegt, sodass viele verschiedene Geldgeber:innen je einen oder mehrere davon übernehmen können. Begibt ein Konzern eine Anleihe über 24 Mio. Euro und stückelt sie zu je 100 Euro, so entstehen daraus 240.000 Teilbeträge; wer dreißig davon kauft, stellt dem Konzern 3.000 Euro zur Verfügung.
Einsteigen lässt sich zweimal: gleich bei der Ausgabe oder später, solange das Papier noch läuft. Auch der Preis einer Anleihe heißt Kurs, und auch er entsteht aus Angebot und Nachfrage, genau wie bei der Aktie.
Läuft die vereinbarte Zeit ab, holt sich der Gläubiger sein Geld: Der Emittent zahlt es zurück, in aller Regel zum Nominalwert oder zu einem Kurs, der schon bei der Ausgabe feststand. Dafür gibt es ein eigenes Wort, nämlich Tilgung. Damit ist die Rückzahlung an die Gläubiger gemeint und keineswegs die Ausgabe weiterer Papiere.
Verdienen lässt sich an einer Anleihe deshalb auf zwei Wegen, und der zweite steht nicht jedem offen.
- Verzinst wird das überlassene Geld, und zwar so, wie es die Anleihebedingungen vorsehen.
- Steigt der Kurs, so lässt sich zusätzlich die Spanne zwischen Einstands- und Verkaufspreis verdienen. Dieser zweite Ertrag setzt allerdings voraus, dass die Anleihe vorzeitig abgegeben wird: Wer sie liegen lässt, bis die Zeit abgelaufen ist, bekommt am Ende den Nominalwert und sonst nichts.
Die Verzinsung zählt zu den wichtigsten Bedingungen einer Anleihe und nicht zu ihren Nebensächlichkeiten. Sie kann über die ganze Zeit gleich bleiben oder sich bewegen; beide Formen kennen Sie aus dem Artikel über Geld, Währung und Zinsen. Bewegt sie sich, so folgt sie dem allgemeinen Zinsniveau, und als Bezugsgröße dient dafür häufig der Euribor.
Euribor steht für Euro Interbank Offered Rate. Gemessen wird damit, zu welchen Sätzen sich die Banken untereinander für kurze Zeiträume Euro-Beträge zur Verfügung stellen, gemittelt über viele Institute. Ein einzelner Wert ist das nicht: Für jede übliche Frist gibt es einen eigenen Satz. Angesetzt werden sie überall dort als Ausgangsgröße, wo ein Zinssatz beweglich sein soll, also auch bei beweglich verzinsten Anleihen. Solche Papiere nennt man Floater.
Jetzt Sie16 von 18
Ein Konzern braucht 24 Mio. Euro. Ein Analyst fragt, warum er den Betrag nicht einfach als Kredit bei seiner Hausbank aufnimmt, sondern eine Anleihe begibt und sie zu je 100 Euro stückelt. Welche Aussage des Skriptums beantwortet das?
Jetzt Sie17 von 18
Eine Anleihe ist beweglich verzinst und an den Euribor gebunden. Eine Anlegerin rechnet trotzdem damit, über die ganze Laufzeit denselben Zins zu bekommen. Welche Aussage des Skriptums widerlegt sie?
Aktie und Anleihe unterscheiden sich in dem, was sie verbriefen
Beide sind Wertpapiere, beide werden ausgegeben, beide haben einen Kurs, der sich aus Angebot und Nachfrage ergibt. Alles Übrige folgt aus einer einzigen Frage: Verbrieft das Papier einen Anteil oder eine Forderung?
| Merkmal | Aktie | Anleihe |
|---|---|---|
| Was ist verbrieft? | ein Anteil am Grundkapital | eine Forderung gegen den Emittenten |
| Was wird der Käufer damit? | Miteigentümer:in der Gesellschaft | Gläubiger:in des Emittenten |
| Für den Betrieb ist es | Eigenkapital | Fremdkapital |
| Wie lange läuft es? | unbefristet, keine Rückzahlung vorgesehen | bis zum Fälligkeitstermin, dann Tilgung |
| Was bringt es dem Käufer? | Gewinnausschüttung und Kursgewinn | Zinsen und gegebenenfalls Kursdifferenz |
| Wer kann es ausgeben? | die Aktiengesellschaft | Großbetriebe und Staaten |
Prägen Sie sich die zweite Zeile ein, dann fallen mehrere geläufige Fehlaussagen von selbst weg. Wer eine Anleihe kauft, wird nicht Miteigentümer des Unternehmens, sondern dessen Gläubiger. Und weil ein Gläubiger nach der Tabelle des dritten Abschnitts üblicherweise nicht mitreden darf, erwarten sich Anleihengläubiger auch keine Mitsprache in der Unternehmensführung, sondern ihre Zinsen und ihr Geld zurück.
Jetzt Sie18 von 18
Eine Anlegerin kauft über die Börse Aktien und Anleihen desselben Energiekonzerns, beide zu einem Kurs, der sich aus Angebot und Nachfrage ergibt. Was ist sie danach gegenüber dem Konzern?
War dieser Artikel hilfreich?