Das betriebliche Rechnungswesen
Ein Betrieb kann ein ausgezeichnetes Jahr hinter sich haben und trotzdem an einem Dienstagvormittag daran scheitern, eine Rechnung über 12.000 Euro zu begleichen. Das ist kein Widerspruch, sondern der Ausgangspunkt dieses ganzen Abschnitts: Erfolg und Geld sind zwei verschiedene Größen, sie werden getrennt gemessen, und sie fallen regelmäßig auseinander.
Genau deshalb rechnet ein Betrieb nicht einmal, sondern mehrfach nebeneinander. Wer sich merkt, welche Frage jede dieser Rechnungen beantwortet, hat den Abschnitt im Griff, denn falsche Aussagen dazu beruhen meist auf einer Verwechslung: entweder zweier Bereiche oder zweier Begriffe.
Das Rechnungswesen ist nach Fragen geordnet, nicht nach Abteilungen
Das betriebliche Rechnungswesen zerfällt in mehrere Bereiche. Was sie voneinander trennt, ist nicht die Person, die rechnet, sondern die Frage, auf die eine Antwort gesucht wird.
| Die betriebswirtschaftliche Frage | Der zuständige Bereich |
|---|---|
| Reichen die Mittel, oder wird zusätzliches Geld gebraucht? | Finanzrechnung |
| Worüber verfügt der Betrieb, und womit ist es bezahlt? | Buchhaltung |
| Ist er im abgelaufenen Zeitraum reicher oder ärmer geworden? | Buchhaltung |
| Was kostet ein einzelnes Stück oder eine einzelne Leistung? | Kostenrechnung |
| Wie viel steuert ein verkauftes Stück zur Deckung bei? | Kostenrechnung |
Eigene Zusammenstellung nach Tab. 4 auf S. 64.
Fünf Fragen, aber nur drei Bereiche: Das ist die Stelle, an der die Tabelle im Skriptum am leichtesten falsch gelesen wird. Der Buchhaltung sind dort zwei Fragen zugeordnet und der Kostenrechnung ebenfalls zwei. Die zweite und die dritte Zeile gehören also zusammen, und zwar aus einem inhaltlichen Grund, der später in diesem Artikel wiederkehrt: Wer weiß, was einem Betrieb gehört und was er schuldet, kann daraus auch ablesen, ob er reicher geworden ist.
Zur Finanzrechnung zählen die Finanzplanung, die Budgetierung und der Cashflow. Die Buchhaltung erstellt die Bilanz sowie die Gewinn- und Verlustrechnung. Die Kostenrechnung schließlich rechnet auf das einzelne Erzeugnis herunter.
Merken Sie sich die Bereiche über ihren Zeitbezug, dann verwechseln Sie sie nicht mehr. Die Finanzrechnung schaut nach vorn, denn geplant wird für den kommenden Monat. Die Buchhaltung schaut zurück auf ein abgelaufenes Geschäftsjahr. Die Kostenrechnung schaut nach innen, auf ein einzelnes Stück.
Jetzt Sie1 von 21
Die Inhaberin eines Malerbetriebs will zweierlei wissen: ob sie im kommenden Monat einen Überbrückungskredit braucht und ob ihr Betrieb im abgelaufenen Jahr reicher geworden ist. Welche Bereiche des Rechnungswesens beantworten die beiden Fragen?
Zahlungsfähig zu bleiben ist eine eigene Aufgabe
Ein Betrieb muss jederzeit in der Lage sein, seine fälligen Rechnungen zu begleichen, und zwar sowohl die für laufende Aufwände als auch die für Investitionen. Diese Eigenschaft heißt Liquidität oder Zahlungsfähigkeit.
Was passiert, wenn sie fehlt, ist im Wortsinn existenziell: Dem Betrieb droht die Insolvenz. Nicht ein schlechtes Ergebnis bringt ihn also zu Fall, sondern der Umstand, dass an einem bestimmten Tag das Geld für eine fällige Zahlung nicht da ist. Vorbeugen lässt sich dagegen nur durch Planung, und das Werkzeug dafür heißt Finanzplan oder Budget.
Ein Finanzplan stellt für einen überschaubaren Zeitraum, oft für einen Monat, alle geplanten Einzahlungen den geplanten Auszahlungen gegenüber. Er beantwortet damit eine einzige Frage: Bleibt am Ende etwas übrig, oder fehlt etwas? Bleibt etwas übrig, so heißt das ein Einzahlungsüberschuss. Fehlt etwas, so ist das ein Fehlbetrag, und dieser Fehlbetrag beziffert zugleich den Finanzbedarf.
Vom Aufbau her unterscheidet sich ein solcher Plan nicht von dem, was ein Privathaushalt für seinen Monat aufstellt. Auf der einen Seite steht, was hereinkommt, auf der anderen, was hinausgeht, und interessant ist die Differenz.
Der Fall, in dem mehr hereinkommt als hinausgeht, ist der angenehme, aber er verlangt trotzdem eine Entscheidung. Ein Überschuss, der auf dem Bankkonto liegen bleibt, arbeitet nicht. Fällt er hoch aus, lohnt die Überlegung, einen Teil davon anzulegen. Dabei ist allerdings zweierlei zu bedenken: In den nächsten Wochen können die Auszahlungen wieder überwiegen, und für Zahlungen, die niemand vorhergesehen hat, braucht der Betrieb eine Reserve, an die er rasch herankommt. Genau deshalb wird nicht der ganze Überschuss gebunden.
Der andere Fall ist der gefährliche. Geht mehr hinaus, als hereinkommt, so ist die Zahlungsfähigkeit bedroht, und der Betrieb muss unverzüglich handeln. Das Skriptum führt dafür mehrere Möglichkeiten an, ohne sie als vollständige Liste auszugeben; es sind Beispiele, keine Aufzählung aller Wege.
- Ausgaben senken, wo das ohne Schaden möglich ist.
- Mit den eigenen Lieferbetrieben ein längeres Zahlungsziel aushandeln, also später zahlen dürfen.
- Der eigenen Kundschaft nur kurze Zahlungsziele einräumen, also früher bezahlt werden.
- Weniger auf Lager legen, denn in Vorräten steckt gebundenes Geld.
- Bei der Bank einen kurzfristigen Kredit aufnehmen.
Prüfen Sie diese Liste nicht auswendig, sondern an ihrer Richtung. Alle fünf Maßnahmen verschieben denselben Hebel: Geld soll früher herein und später hinaus. Deshalb hilft ein längeres Zahlungsziel dort, wo der Betrieb selbst zahlt, und ein kürzeres dort, wo er kassiert. Wer die beiden vertauscht, verschlechtert seine Lage. Dass umgekehrt ein Bankkredit auf kurze Frist als Gegenmaßnahme ausscheide, steht nirgends: Er ist ausdrücklich einer der Wege.
Bleibt es nicht bei einem einmaligen Engpass, sondern droht die Zahlungsunfähigkeit immer wieder, so reichen diese Mittel nicht. Dann steht die Kapitalausstattung selbst zur Debatte, und ein Weg dorthin besteht darin, weitere Gesellschafter:innen aufzunehmen, die Kapital einlegen und die Liquidität dadurch auf Dauer absichern.
Besonders schwierig ist die Finanzplanung übrigens am Anfang. Wer gründet, hat bereits erhebliche Auszahlungen zu leisten, während Einzahlungen noch ausbleiben und Erfahrungswerte fehlen, mit denen sich schätzen ließe, was hereinkommen wird. Deshalb verlangen Kapitalgeber:innen bei einem Finanzierungsansuchen in aller Regel einen Finanzplan, und deshalb sollte dieser vorsichtig gerechnet sein: Ein zu optimistischer Plan überzeugt niemanden, der solche Pläne öfter sieht.
Womit ein Betrieb den festgestellten Bedarf dann deckt, ist eine eigene Frage. Sie gehört in den Artikel über die Finanzierung, der Eigen- und Fremdkapital sowie Innen- und Außenfinanzierung auseinandernimmt. Hier endet die Aufgabe damit, den Bedarf rechtzeitig zu kennen.
Jetzt Sie2 von 21
Eine Bäckerei rechnet für den Juli mit 62.400 Euro an Einzahlungen und mit 68.900 Euro an Auszahlungen. Der Inhaber sieht keinen Anlass zu handeln, die Bäckerei mache ja jeden Tag Umsatz. Welche Aussage des Skriptums widerlegt ihn?
Zwischen Ausgabe und Auszahlung liegt der Unterschied, auf den es ankommt
Im Zusammenhang mit dem Finanzplan fallen vier Wörter, die im Alltag dasselbe zu bedeuten scheinen und es hier gerade nicht tun.
Einzahlung und Auszahlung bezeichnen tatsächliche Geldbewegungen: Etwas trifft auf dem Konto ein oder verlässt es. Einnahme und Ausgabe sind die weiteren Begriffe. Meistens fallen beide Paare zusammen, doch sie können auseinandertreten, und zwar auf zwei Arten.
Die erste Art ist zeitlich. Eine Einnahme kann entstehen, lange bevor das Geld eintrifft. Liefert ein Betrieb im März auf Rechnung und wird er erst zwei Monate später bezahlt, so gehört der Vorgang wirtschaftlich in den März, das Geld aber in den Mai. Für die Zahlungsfähigkeit im März ist dieser Verkauf deshalb wertlos: Auf dem Konto liegt er noch nicht.
Die zweite Art ist sachlich, und sie ist die wichtigere. Manchem Posten steht überhaupt keine Zahlung gegenüber. Das Standardbeispiel dafür ist die Abschreibung.
Eine Maschine, die vor drei Jahren gekauft und damals bezahlt wurde, verliert Jahr für Jahr an Wert. Dieser Wertverlust wird als Aufwand verrechnet, doch es fließt deswegen kein Cent ab, denn beglichen wurde die Rechnung längst. In den Finanzplan gehört er daher nicht: Dort stehen nur Beträge, die das Konto wirklich verlassen. Welche Rolle genau dieser Umstand für die Finanzierung eines Betriebs spielt, entwickelt der Artikel über die Finanzierung; hier zählt allein, dass im Finanzplan nichts davon auftaucht.
Aus beidem folgt, welches Begriffspaar in der Finanzrechnung das genauere ist. Weil es dort um tatsächlich verfügbares Geld geht, sind Einzahlung und Auszahlung die präziseren Wörter, nicht Einnahme und Ausgabe. Diese Reihenfolge wird in Prüfungsaussagen gern umgedreht.
Jetzt Sie3 von 21
Eine Gärtnerei verbucht im April den monatlichen Wertverlust ihres Lieferwagens. Eine Aushilfe setzt diesen Betrag im Finanzplan des April unter die Auszahlungen. Welche Aussage des Skriptums zeigt ihren Fehler?
Ein positiver Cashflow bedeutet Zufluss, nicht Gewinn
Derselbe Gedanke trägt einen eigenen Namen, sobald man ihn über einen ganzen Zeitraum betrachtet.
Der Cashflow einer Periode ergibt sich, indem man die Einzahlungen und die Auszahlungen dieser Periode einander gegenüberstellt. Fällt er positiv aus, so ist unter dem Strich Geld in den Betrieb geflossen, und das ist ein Anzeichen für Zahlungsfähigkeit. Ein negativer Cashflow heißt umgekehrt, dass in dieser Zeit mehr abgeflossen als zugeflossen ist.
Wozu ein Betrieb diesen Zufluss braucht, macht die Kennzahl erst wichtig. Aus zugeflossenem Geld werden Investitionen bezahlt und Kredite zurückgeführt. Beides lässt sich aus einem ausgewiesenen Gewinn allein nicht bestreiten, denn ein Gewinn ist kein Kontostand.
Damit ist die zentrale Unterscheidung dieses Artikels erreicht. Die beiden Größen einer Periode decken sich nicht, und sie sollen es auch gar nicht, weil sie Verschiedenes messen. Beide Abweichungen kommen vor.
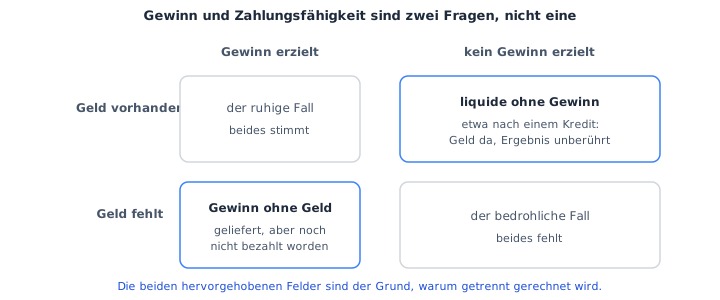
Das obere rechte Feld überrascht die meisten. Nimmt ein Betrieb einen Kredit auf, so liegt am nächsten Tag Geld auf dem Konto, und die Zahlungsfähigkeit ist wiederhergestellt. Am Ergebnis ändert dieser Vorgang nichts, denn geborgtes Geld ist kein Ertrag; es ist eine Schuld. Wer aus einer Kreditaufnahme auf einen Gewinn schließt, hat die beiden Achsen verwechselt.
Das untere linke Feld ist der Fall, mit dem dieser Artikel begonnen hat. Wer im Frühjahr liefert und im Sommer bezahlt wird, hat den Erfolg bereits erwirtschaftet und dazwischen trotzdem kein Geld. Fällt in diese Lücke eine große Rechnung, so hilft das gute Ergebnis nicht.
Und die dritte Verwechslung betrifft die Zuständigkeit. Ermittelt wird der Jahresgewinn nicht in der Cashflowrechnung, sondern in der Buchhaltung. Geldbewegungen sind nicht der Erfolg.
Jetzt Sie4 von 21
Ein Baubetrieb schließt das Jahr mit Gewinn ab und kann im folgenden Februar dennoch eine fällige Rechnung nicht begleichen. Ein Lieferant hält das für unmöglich, wer Gewinn ausweise, habe auch Geld. Welche Aussage des Skriptums widerlegt ihn?
Jetzt Sie5 von 21
Ein Betrieb nimmt im Dezember einen Bankkredit über 50.000 Euro auf. Der Inhaber freut sich, damit falle das Jahresergebnis um 50.000 Euro besser aus. Welche Aussage des Skriptums widerlegt ihn?
Den Gewinn zu ermitteln ist Pflicht, eine Kostenrechnung zu führen nicht
Damit wechselt der Artikel in den zweiten Bereich, und der beginnt mit einer Rechtspflicht. Jeder Betrieb ist gesetzlich verpflichtet, für jedes Geschäftsjahr sein Ergebnis festzustellen, also Gewinn oder Verlust. Das ist keine Empfehlung und keine Frage der Betriebsgröße.
Der nächstliegende Grund dafür sind die Steuern. Auf das Ergebnis werden Ertragssteuern eingehoben, und wer sie schuldet, hängt an der Rechtsform: In dem einen Fall zahlt sie die Unternehmerin selbst, in dem anderen das Unternehmen. Welche Rechtsform was bedeutet, steht im Artikel über die Rechtsformen.
Weil die Buchhaltung damit Auskunft nach außen gibt und den Betrieb zugleich dokumentiert, trägt sie einen zweiten Namen.
Die Buchhaltung trägt auch den Namen externes Rechnungswesen, denn ihre Ergebnisse sind für Außenstehende bestimmt und geben diesen Auskunft. Die Kostenrechnung dagegen heißt internes Rechnungswesen, denn verwendet wird sie nur im Betrieb selbst. Vorgeschrieben ist sie deshalb auch nicht.
Halten Sie die beiden Bezeichnungen an ihrer Blickrichtung auseinander, dann brauchen Sie sie nicht auswendig zu lernen: extern heißt nach draußen, intern heißt nach drinnen. Vertauscht ergibt das eine der häufigsten falschen Aussagen zu diesem Abschnitt.
Ebenso falsch ist die Annahme, das Ergebnis interessiere allein die Steuerbehörde. Es interessiert zuerst die Unternehmensleitung selbst, denn daran zeigt sich, wie erfolgreich gewirtschaftet wurde. Und es interessiert weitere Gruppen: Das Skriptum nennt an erster Stelle jene, die Kapital geben, daneben die Gesellschafter:innen, die Geschäftspartner:innen und die Belegschaft, ohne diese Aufzählung abzuschließen.
Aus dem festgestellten Ergebnis folgt außerdem eine Entscheidung, die der Leitung zusteht: Wird der Gewinn entnommen und ausgeschüttet, oder bleibt er im Betrieb, um etwa neue Maschinen zu finanzieren? Was die zweite Wahl bewirkt, behandelt der Artikel über die Finanzierung unter dem Namen Selbstfinanzierung.
Jetzt Sie6 von 21
Ein Elektriker führt als Einzelunternehmer einen Betrieb mit 180.000 Euro Jahresumsatz. Eine Kostenrechnung hat er nicht, und er meint, bei dieser Größe müsse er auch sein Jahresergebnis nicht feststellen. Was gilt für ihn?
Jetzt Sie7 von 21
Ein Geschäftsführer sagt: „Die Kostenrechnung ist unser externes Rechnungswesen, denn wir legen sie der Bank vor; die Buchhaltung interessiert bloß das Finanzamt.“ Welche Aussage stellt das richtig?
Wie der Gewinn ermittelt wird, hängt an Rechtsform und Größe
Die Pflicht gilt für alle, das Verfahren nicht. Welches der beiden Verfahren zulässig ist, entscheidet sich an zwei Merkmalen: an der Rechtsform und an der Höhe des Umsatzes.
Das einfachere Verfahren ist die Einnahmen-Ausgaben-Rechnung, kurz EAR. Sie hält den Einnahmen eines Jahres die Ausgaben entgegen und macht deutlich weniger Arbeit als das andere Verfahren. Beachten Sie dabei eine Feinheit, die gern geprüft wird: Im Wesentlichen sind mit den Ausgaben zwar die abgeflossenen Beträge gemeint, doch der Wertverlust der Anlagen wird mitgezählt. Er fällt also auch hier nicht unter den Tisch, obwohl für ihn kein Geld das Konto verlässt.
Das aufwendigere Verfahren ist die doppelte Buchhaltung. Sie führt zu einer Bilanz und zu einer Gewinn- und Verlustrechnung, und diese beiden Aufstellungen bilden zusammen den Jahresabschluss.
Wer welches Verfahren anwenden darf, lässt sich in drei Sätzen sagen.
- Einzelunternehmen und Personengesellschaften dürfen die EAR wählen, solange ihr Umsatz im Geschäftsjahr unter 700.000 Euro bleibt.
- Überschreiten sie diese Grenze, müssen sie zur doppelten Buchhaltung übergehen.
- Kapitalgesellschaften trifft die doppelte Buchhaltung ohnehin, gleichgültig wie klein ihr Umsatz ausfällt.
Der dritte Punkt ist die Falle. Eine GmbH mit 520.000 Euro Umsatz darf keine EAR erstellen, obwohl sie unter der Grenze liegt, denn für sie entscheidet die Rechtsform und nicht der Umsatz. Umgekehrt darf ein Einzelunternehmen mit 250.000 Euro Umsatz die EAR wählen, muss aber wechseln, wenn es zwei Jahre hintereinander 830.000 Euro umsetzt. Das Skriptum nennt diese Grenze als Umsatz pro Geschäftsjahr (S. 66), und mit dieser Formulierung antworten Sie in der Prüfung. Gesetzlich (§ 189 UGB) gilt für die Buchführung dieselbe Regel wie beim Firmenbuch (S. 57): mehr als 700.000 Euro in zwei Jahren hintereinander oder mehr als 1 Mio. Euro in einem Jahr. Die Eintragung behandelt der Artikel über die Rechtsformen.
Vom Feststellen des Ergebnisses zu unterscheiden ist schließlich das Veröffentlichen des Jahresabschlusses. Das eine muss jeder, das andere nur ein Teil.
Eine Aktiengesellschaft und eine große GmbH müssen ihren Jahresabschluss veröffentlichen. Betriebe, die im Firmenbuch stehen, melden bestimmte Zahlen daraus beim Firmenbuchgericht, und zwar ausgewählte Zahlen, nicht ihre Unterlagen insgesamt. Wer unter keine dieser Pflichten fällt, veröffentlicht nichts, muss sein Ergebnis aber dennoch feststellen. Maßgeblich sind dafür stets Rechtsform und Größe, nie die Branche.
Jetzt Sie8 von 21
Eine OG setzt im Geschäftsjahr 620.000 Euro um, eine GmbH 210.000 Euro. Die Geschäftsführerin der GmbH will wie die OG eine Einnahmen-Ausgaben-Rechnung erstellen, ihr Umsatz sei ja viel kleiner. Welche Aussage des Skriptums widerlegt sie?
Jetzt Sie9 von 21
Eine OG setzt seit Jahren regelmäßig rund 900.000 Euro im Jahr um. Ein Gesellschafter will trotzdem bei der Einnahmen-Ausgaben-Rechnung bleiben, denn als Personengesellschaft sei die OG ja keine Kapitalgesellschaft. Welche Aussage des Skriptums widerlegt ihn?
Die Bilanz stellt dem Vermögen gegenüber, woraus es bezahlt ist
Die erste der beiden Aufstellungen ist eine Momentaufnahme. Sie gilt für einen Stichtag, üblicherweise für den letzten Tag des Geschäftsjahres, und sie beantwortet zwei Fragen auf einmal.
Die Bilanz zeigt auf der einen Seite, über welches Vermögen ein Betrieb an einem bestimmten Tag verfügt, und auf der anderen, woher die Mittel dafür stammen. Die Vermögensseite heißt Aktiva, die Kapitalseite Passiva. Weil jedes Stück Vermögen irgendwie bezahlt worden sein muss, sind beide Seiten immer gleich hoch.
Der letzte Satz ist der Schlüssel zu diesem Abschnitt und keine Formalität. Aktiva und Passiva zeigen nicht zwei verschiedene Dinge, sondern ein und dasselbe aus zwei Blickrichtungen: einmal als Gegenstände, einmal als Herkunft des Geldes. Deshalb stimmen die beiden Summen zwingend überein, und deshalb trägt diese gemeinsame Summe einen eigenen Namen, die Bilanzsumme.
Auf der Passivseite stehen zwei Arten von Kapital nebeneinander, das Eigenkapital und das Fremdkapital. Was die beiden unterscheidet, entwickelt der Artikel über die Finanzierung. Für die Bilanz genügt eine Rechenbeziehung.
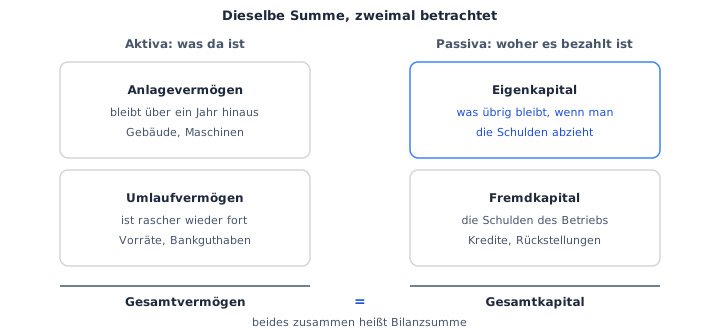
Nimmt man das Vermögen und zieht die Schulden davon ab, so bleibt jener Teil übrig, für den eben keine Schulden aufgenommen wurden, und dieser Rest ist das Eigenkapital. Daran lässt sich ablesen, wie wohlhabend ein Betrieb an seinem Stichtag dasteht: Je größer der Anteil, den er aus eigenen Mitteln bestreitet, desto besser.
Diese Rechnung ist der Kern fast aller Bilanzaufgaben. Weist ein Betrieb 900.000 Euro Anlagevermögen und 1.600.000 Euro Umlaufvermögen aus, so beläuft sich seine Bilanzsumme auf 2.500.000 Euro. Sind davon 1.750.000 Euro Fremdkapital, so verbleiben 750.000 Euro Eigenkapital. Verwechseln Sie dabei nicht, welche Zahl wofür steht: Die Bilanzsumme ist die Summe der Aktiva, und was übrig bleibt, nachdem die Schulden abgezogen sind, ist das Eigenkapital.
An dieser Stelle ist das Skriptum sprachlich ungenau, und es lohnt sich, das einmal auszusprechen. Es schreibt, in der Bilanz werde dem Vermögen das Fremdkapital gegenübergestellt. Auf den beiden Seiten stehen sich aber Vermögen und Gesamtkapital gegenüber, sonst wären sie nicht gleich hoch. Gemeint ist die Rechenoperation, mit der man das Eigenkapital findet, nämlich Vermögen weniger Schulden. Beide Aussagen des Skriptums stimmen, sie beschreiben nur Verschiedenes, und wer sie zusammenwirft, kommt beim Rechnen durcheinander.
Jetzt Sie10 von 21
Eine Bilanz weist 900.000 Euro Anlagevermögen, 1.600.000 Euro Umlaufvermögen und 1.750.000 Euro Fremdkapital aus. Ein Praktikant rechnet 2.500.000 weniger 1.750.000 und trägt das Ergebnis als Bilanzsumme ein. Welche Aussage des Skriptums zeigt seinen Fehler?
Soll sagt wofür, Haben sagt woher
Die beiden Bilanzseiten tragen in der Buchhaltung noch andere Namen, und diese Namen sind mehr als eine Vokabel: Sie erklären, warum das Vermögen links steht.
Was auf der Aktivseite steht, findet sich im Soll, was auf der Passivseite steht, im Haben. Dass beide Seiten gleich groß sind, heißt in dieser Sprache Soll- und Haben-Gleichheit, und das gilt für jede Bilanz, gleich welcher Rechtsform der Betrieb angehört.
Der Grund dahinter ist eine einfache Frage nach der Richtung des Geldes. Im Soll wird festgehalten, wofür Mittel eingesetzt worden sind, also ihre Verwendung. Im Haben steht, woher sie gekommen sind, also ihre Herkunft. Weil das Vermögen zeigt, worin das Geld nun steckt, gehört es zur Verwendung; weil das Kapital zeigt, wer es aufgebracht hat, gehört es zur Herkunft.
Dieselbe Logik gilt nicht nur für die fertige Bilanz, sondern schon für jeden einzelnen Geschäftsfall, aus dem sie sich zusammensetzt. Verwendung ins Soll, Herkunft ins Haben: Das ist die ganze Regel.
Jetzt Sie11 von 21
Ein Student meint, das Vermögen stehe im Soll, weil der Betrieb es jemandem schulde. Welche Aussage des Skriptums widerlegt ihn?
Ein Jahr entscheidet, auf welcher Höhe der Aktivseite etwas steht
Die Vermögensseite ist selbst noch einmal geteilt, und die Trennlinie ist eine Zeitangabe.
Anlagevermögen ist alles, was dem Betrieb über ein Jahr hinaus dienen soll, etwa Gebäude und Maschinen. Umlaufvermögen ist der Teil, der gewöhnlich rascher wieder verschwindet, etwa Vorräte. Entscheidend ist also die vorgesehene Verweildauer und nicht der Wert des Gegenstands.
Prüfen Sie Zuordnungen deshalb immer an der Zeit. Ein Werkstättengebäude und eine Drehbank dienen über Jahre und gehören damit zum Anlagevermögen. Rohstoffe im Regal sind dazu bestimmt, verarbeitet zu werden, und zählen zum Umlaufvermögen, ganz gleich wie lange sie tatsächlich dort liegen. Auch das Guthaben auf dem Konto zählt dorthin, denn Geld ist der beweglichste Teil des Vermögens überhaupt.
Überwiegt bei einem Betrieb das Umlaufvermögen deutlich, so nennt man ihn umlaufintensiv. Bei einem Produktionsbetrieb ist das nicht ungewöhnlich, denn er braucht Bauteile für die Fertigung und hält daneben oft fertige Erzeugnisse bereit. Ein großer Vorratsbestand ist deshalb für sich genommen noch kein Vorwurf. Er ist ein Anlass zur Prüfung: Ließe sich weniger lagern, ohne dass die Fertigung ins Stocken gerät? Fällt die Antwort ja aus, so wird Geld frei, das derzeit in Regalen liegt.
Jetzt Sie12 von 21
Eine Bäckerei besitzt einen Backofen, einen Lieferwagen, Mehlvorräte und ein Guthaben auf dem Geschäftskonto. Eine Aushilfe ordnet das Mehl dem Anlagevermögen zu, weil es im Betrieb lagert. Welche Aussage des Skriptums widerlegt sie?
Eine Bilanz will gelesen und nicht nur aufgestellt werden
Wozu der ganze Aufwand gut ist, zeigt sich erst, wenn man eine fertige Bilanz auswertet. Das Skriptum führt das an einem Fahrradhersteller vor, dessen Zahlen hier zusammengefasst sind.
| Aktiva | Euro | Passiva | Euro |
|---|---|---|---|
| Anlagevermögen | 3.320.000 | Eigenkapital | 4.139.250 |
| davon Grundstücke und Bauten | 750.000 | davon Einlagen | 525.000 |
| davon technische Anlagen | 2.330.000 | davon Gewinn | 3.614.250 |
| davon Finanzanlagen | 240.000 | Fremdkapital | 5.499.000 |
| Umlaufvermögen | 6.318.250 | davon Rückstellungen | 2.000.000 |
| davon Vorräte | 5.400.000 | davon Bankkredite | 3.199.000 |
| davon Forderungen | 598.000 | davon Lieferverbindlichkeiten | 300.000 |
| davon Bankguthaben | 320.250 | ||
| Bilanzsumme | 9.638.250 | Bilanzsumme | 9.638.250 |
Zahlen nach dem Bilanzbeispiel auf S. 66; die Zwischensummen sind hinzugerechnet.
Vier Beobachtungen lassen sich daran ablesen, und jede davon ist eine Prüfungsaussage im Rohzustand.
Der Betrieb ist umlaufintensiv. Dem Umlaufvermögen von 6.318.250 Euro steht ein Anlagevermögen von 3.320.000 Euro gegenüber, und den größten Posten bilden die Vorräte. Für einen Fahrradhersteller ist das plausibel.
Er hängt mehrheitlich an geborgtem Geld. Von der Bilanzsumme entfallen 5.499.000 Euro auf Fremdkapital, also rund 57 %, und den größeren Teil davon machen Bankkredite aus. Für österreichische Klein- und Mittelbetriebe ist eine starke Abhängigkeit vom Fremdkapital typisch, und diese Kapitalstruktur fällt daher nicht aus dem Rahmen.
Der einbehaltene Gewinn stärkt ihn. Mit 3.614.250 Euro macht der Gewinn den größeren Teil des Eigenkapitals aus. Bleibt er im Betrieb, so verbessert er sowohl das Eigenkapital als auch die Kraft zur Innenfinanzierung.
Die goldene Bilanzregel ist erfüllt. Diese Faustregel verlangt, dass für Vermögen, das lange gebunden bleibt, auch eine Finanzierung auf lange Frist bereitsteht. Hier stehen 3.320.000 Euro Anlagevermögen einem Eigenkapital von 4.139.250 Euro gegenüber, und Eigenkapital steht ohne Frist zur Verfügung. Das langfristige Vermögen ist damit schon allein aus eigenen Mitteln gedeckt, und ein Teil der Schulden dürfte obendrein lange laufen. Dass es sich um eine wirtschaftliche Faustregel und nicht um eine Vorschrift handelt, zeigt der Artikel über die Finanzierung an derselben Überlegung.
Eine fünfte Aussage des Skriptums verdient dagegen Vorsicht. Es rechnet diesen Betrieb den Kleinunternehmen zu, und zwar allein deshalb, weil seine Bilanzsumme knapp unterhalb von 10 Mio. Euro liegt. Die Größenklassen hängen jedoch nicht an dieser einen Zahl, sondern zuerst an der Beschäftigtenzahl und daneben an Umsatz oder Bilanzsumme; welche Schwellen dabei gelten, steht im Artikel über Unternehmen und Wertschöpfung. Wie viele Personen hier beschäftigt sind, verrät das Beispiel gar nicht. Nehmen Sie aus dieser Stelle deshalb nur mit, was sie sicher trägt: Eine Bilanzsumme dieser Größenordnung ist für einen österreichischen Betrieb nichts Ungewöhnliches.
Und noch eine Verwechslung lauert beim Vergleich zweier Stichtage. Ist das Eigenkapital gewachsen, so hat der Betrieb Gewinn gemacht; ist es geschrumpft, so hat er Verlust erlitten. Die Richtung wird in Aussagen gern gedreht.
Jetzt Sie13 von 21
Ein Hotelbetrieb weist zum Stichtag 1.800.000 Euro Anlagevermögen, 1.200.000 Euro Umlaufvermögen und 2.100.000 Euro Fremdkapital aus. Ein Jahr zuvor lag sein Eigenkapital bei 1.000.000 Euro; entnommen oder eingelegt wurde seither nichts. Welche Aussage über diese Bilanz trifft zu?
Die Gewinn- und Verlustrechnung zieht von den Erträgen die Aufwände ab
Die zweite Aufstellung des Jahresabschlusses misst keinen Zustand, sondern einen Zeitraum.
Die Gewinn- und Verlustrechnung, kurz G&V, beginnt bei den Umsatzerlösen samt den übrigen Erträgen und nimmt davon die Aufwände weg. Dazu gehören zum Beispiel Löhne und Gehälter, das Material, die Miete für Geschäftsräume, Versicherungen und Energie. Auch was die Sachanlagen an Wert verlieren, zählt dazu, ebenso das Bilden von Rückstellungen. Bleibt nach all diesen Abzügen etwas übrig, so ist ein Gewinn entstanden.
Dass Abschreibungen hier auftauchen, ist kein Widerspruch zu dem, was weiter oben über den Finanzplan gesagt wurde. Es ist genau der Unterschied zwischen den beiden Rechnungen: Die G&V misst den Erfolg und rechnet den Wertverlust deshalb mit, der Finanzplan misst Geld und lässt ihn deshalb weg.
Aufgebaut ist die Aufstellung als eine Kette von Zwischenergebnissen, und geprüft wird meistens, ob Sie an der richtigen Stelle abzweigen.
| Position | Euro |
|---|---|
| Umsatzerlöse | 70.656.000 |
| abzüglich Materialaufwand | 53.175.000 |
| abzüglich Personalaufwand | 7.900.000 |
| abzüglich Abschreibungen | 1.800.000 |
| abzüglich sonstiger betrieblicher Aufwände | 2.875.000 |
| Ergebnis vor Zinsen und Steuern (EBIT) | 4.906.000 |
| zuzüglich Zinserträge | 12.000 |
| abzüglich Zinsaufwand | 99.000 |
| Finanzergebnis | -87.000 |
| Ergebnis vor Steuern | 4.819.000 |
| abzüglich Steuern | 1.204.750 |
| Jahresergebnis, also der Gewinn | 3.614.250 |
Zahlen nach dem Beispiel auf S. 68.
Achten Sie auf die Reihenfolge, denn darin steckt die häufigste Fangfrage. Das EBIT trägt seine Bedeutung im Namen: Es ist das Ergebnis, bevor Zinsen und Steuern berücksichtigt sind. Erst danach treten Zinserträge und Zinsaufwand zusammen und ergeben das Finanzergebnis, das hier negativ ausfällt, weil mehr Zinsen gezahlt als vereinnahmt wurden. Zusammen mit dem EBIT führt es auf das Ergebnis vor Steuern, und erst nachdem die Steuern abgezogen sind, steht das Jahresergebnis da. Wer den Zinsaufwand schon oberhalb des EBIT abzieht, rechnet ihn zweimal weg und landet daneben.
Rechnen Sie zur Probe mit der Bilanz weiter oben zusammen: Die 3.614.250 Euro sind derselbe Betrag, der dort auf der Passivseite im Eigenkapital steht. Das ist kein Zufall, sondern die Verbindung zwischen den beiden Aufstellungen.
Womit die zweite Art der Gewinnermittlung erreicht ist. Ein Gewinn lässt das Eigenkapital wachsen, und deshalb muss man ihn nicht zwingend aus der G&V ablesen: Ebenso gut lässt sich das Eigenkapital am Anfang mit jenem am Ende des Geschäftsjahres vergleichen. Beide Wege müssen denselben Betrag ergeben, und weil es eben zwei Wege sind, heißt das doppelte Gewinnermittlung und die zugehörige Technik doppelte Buchhaltung.
Ein Beispiel dazu ist rasch gerechnet. Steht das Eigenkapital zu Jahresbeginn bei 640.000 Euro und am Jahresende bei 712.000 Euro, und hat niemand etwas entnommen oder eingelegt, so beträgt der Gewinn 72.000 Euro. Zwei Fehlschlüsse liegen dabei nahe. Doppelt heißt nicht, dass zweimal Steuer anfällt; es heißt, dass zwei Rechenwege zum selben Ergebnis führen müssen. Und die 72.000 Euro liegen nicht als Bargeld irgendwo bereit, denn ein Gewinn ist kein Kontostand, wie das Feld links unten in der Grafik weiter oben gezeigt hat.
Jetzt Sie14 von 21
Eine G&V nennt: Umsatzerlöse 3.000.000, Materialaufwand 1.600.000, Personalaufwand 750.000, Abschreibungen 130.000, sonstige betriebliche Aufwände 200.000, Zinsaufwand 25.000, keine Zinserträge, Steuern 70.000 Euro. Ein Kollege zieht den Zinsaufwand schon vor dem EBIT ab und meldet ein EBIT von 295.000 Euro. Welche Aussage des Skriptums zeigt seinen Fehler?
Jetzt Sie15 von 21
Das Eigenkapital einer OG steht zu Jahresbeginn bei 410.000 Euro und am Jahresende bei 458.000 Euro. Entnommen oder eingelegt haben die Gesellschafter in diesem Jahr nichts. Einer von ihnen meint, ohne die G&V lasse sich über den Gewinn dieses Jahres nichts sagen. Welche Aussage des Skriptums widerlegt ihn?
Die Cashflowrechnung verrät, woher der Geldfluss stammt
Ein veröffentlichter Jahresabschluss besteht nicht nur aus Bilanz und G&V. Dazu kommt eine Cashflowrechnung, die auch Geldflussrechnung genannt wird. Sie zeigt für die betrachtete Periode, üblicherweise ein Geschäftsjahr, was an Geld zugeflossen und was abgeflossen ist.
Ihr eigentlicher Nutzen liegt aber nicht in der Gesamtsumme, sondern in der Aufteilung. Sie ist so gebaut, dass sich die Ursache der Bewegungen erkennen lässt, und dafür unterscheidet sie drei Bereiche.
Betriebstätigkeit. Auf Englisch operating activities. Dieser Bereich ist der wichtigste der drei, weil er das eigentliche Geschäft betrifft. Hier zeigt sich, ob der Kern des Betriebs trägt und Überschüsse abwirft. Investor:innen sehen deshalb vor allem hierauf.
Finanzierung. Auf Englisch financial activities. Hier erscheint, was aus Finanzierungsvorgängen hereinkommt, etwa weil neue Gesellschafter aufgenommen wurden und damit Eigenkapital zufloss oder weil Kredite aufgenommen wurden und damit Fremdkapital. Auf der Gegenseite stehen hier Zinszahlungen, Dividendenzahlungen und Kreditrückzahlungen.
Investition. Auf Englisch investing activities. Dieser Bereich zeigt, ob Mittel in dauerhafte Anschaffungen gewandert sind, etwa in den Kauf von Anlagevermögen. In die andere Richtung kann hier auch Geld entstehen, nämlich beim Verkauf von Anlagevermögen, etwa eines Grundstücks oder eines Gebäudes.
Ordnen Sie Vorgänge über die Frage zu, worum es bei ihnen geht, nicht über die Richtung des Geldes. Wird ein Grundstück verkauft, so gehört das zur Investition, obwohl Geld hereinkommt, denn betroffen ist das Anlagevermögen. Wird ein Kredit getilgt, so gehört das zur Finanzierung, obwohl Geld hinausgeht, denn betroffen ist die Kapitalausstattung. Und was neue Gesellschafter:innen einlegen, gehört ebenfalls zur Finanzierung und nicht zur Betriebstätigkeit, so gut das Kerngeschäft auch laufen mag.
Zwei Verwechslungen sind hier besonders häufig. Die Bereiche heißen nicht Beschaffung, Produktion und Absatz; das wäre eine Gliederung nach betrieblichen Funktionen und nicht nach der Herkunft von Zahlungsmitteln. Und der wichtigste Bereich ist die Betriebstätigkeit, nicht die Investition.
Jetzt Sie16 von 21
Ein Betrieb verkauft ein Grundstück, das er nicht mehr braucht, um 300.000 Euro. Eine Mitarbeiterin stellt den Betrag in der Cashflowrechnung zur Finanzierung, weil damit Geld hereinkommt wie bei einem Kredit. Welche Aussage des Skriptums widerlegt sie?
Jetzt Sie17 von 21
Eine Partnerin wird in die Gesellschaft aufgenommen und bringt 80.000 Euro mit, die sofort in das gut laufende Kerngeschäft fließen. Ein Analyst stellt den Betrag deshalb in der Cashflowrechnung zur Betriebstätigkeit. Welche Aussage des Skriptums widerlegt ihn?
Kosten sind nicht dasselbe wie Aufwände
Damit ist der dritte und letzte Bereich erreicht. Ein Betrieb muss wissen, was ein einzelnes Erzeugnis kostet, denn auf Dauer kann er nicht bestehen, wenn seine Erträge die Kosten nicht decken.
Kosten sind der in Geld bewertete Verbrauch dessen, was in die Erzeugung eingeht: der Einsatz von Maschinen, von Arbeit und von Werkstoffen zum Beispiel. Gemessen wird dieser Verbrauch also nicht in Stunden oder Stück, sondern in Geld, und deshalb lässt er sich über ganz verschiedene Arten von Einsatz hinweg zusammenzählen.
Meistens liegen die Kosten nahe bei den Aufwänden der Buchhaltung, doch die beiden decken sich nicht vollständig. Es gibt Kosten, für die in der Buchhaltung kein Aufwand verbucht ist, und das bekannteste Beispiel dafür trägt einen eigenen Namen.
Als Unternehmerlohn wird angesetzt, was Einzelunternehmer, Gesellschafter:innen einer OG oder Komplementäre für die Mitarbeit im eigenen Betrieb erwarten dürfen. Ein Gehalt beziehen sie nicht, weshalb dazu auch kein Aufwand verbucht ist. In der Kostenrechnung wird er trotzdem angesetzt, denn die Arbeit ist geleistet worden.
Woran sich die Höhe dieses Betrags bemisst, ist eine Frage, die Sie bereits kennen. Als Maßstab dienen die Opportunitätskosten, also das, was dieselbe Person in einem anderen Beruf hätte verdienen können. Was Opportunitätskosten allgemein sind, entwickelt der Artikel über Knappheit und Opportunitätskosten; hier ist der entgangene Verdienst der Vergleichsmaßstab.
Zur Kostenrechnung selbst gehört noch eine Eigenheit, die eingangs schon anklang. Vorgeschrieben ist sie nicht. Betriebswirtschaftlich ist sie trotzdem von großem Wert, weil sich mit ihr steuern und kontrollieren lässt, doch je kleiner ein Betrieb, desto häufiger fehlt sie. Eine kleine Tischlerei, die eine Buchhaltung führt und auf eine Kostenrechnung verzichtet, verstößt gegen nichts.
Jetzt Sie18 von 21
Eine Einzelunternehmerin veranschlagt in ihrer Kalkulation einen Betrag für die eigene Mitarbeit, obwohl sie kein Gehalt bezieht. Sie weiß nicht, wie hoch sie ihn ansetzen soll. Welche Aussage des Skriptums beantwortet ihre Frage?
Fixe Kosten bleiben, variable wachsen mit der Menge
Innerhalb der Kosten trennt eine Unterscheidung alles Weitere, und sie fragt danach, was geschieht, wenn mehr produziert wird.
Fixe Kosten fallen unabhängig davon an, wie viel in einem Zeitraum hergestellt wird. Variable Kosten wachsen mit der hergestellten Menge, in aller Regel im gleichen Verhältnis.
Bei einem Fahrradhersteller lässt sich das durchspielen. Ob in einem Monat 200 oder 2.000 Räder entstehen, ändert nichts an den Gehältern der Geschäftsführung, an der Miete für den Standort, sofern Miete zu zahlen ist, an den Versicherungen und zumindest teilweise auch nichts an den Abschreibungen. Diese Beträge fallen ohnehin an. Was dagegen mit jedem zusätzlichen Rad anfällt, sind im Wesentlichen die Teile, aus denen es zusammengebaut wird.
Wozu diese Trennung dient, zeigt sich bei einer konkreten Entscheidung. Steht ein Zusatzauftrag zur Debatte, so ist nicht zu fragen, was ein Rad im Durchschnitt kostet, sondern welche zusätzlichen Kosten dieser eine Auftrag auslöst. Die fixen Kosten laufen ohnehin weiter, sie ändern sich durch den Auftrag nicht.
Jetzt Sie19 von 21
Eine Druckerei hat im Monat 24.000 Euro Fixkosten (Miete, Gehälter, Versicherung) und je Broschüre 1,50 Euro für Papier und Farbe. Bei 8.000 Broschüren im Monat kommt sie auf 4,50 Euro Kosten je Stück. Ein Kunde will zusätzlich 2.000 Broschüren. Welche Kosten löst dieser Zusatzauftrag aus?
Der Deckungsbeitrag entscheidet über den Grenzfall
Daraus folgt eine Regel für Preise, die zunächst überrascht und dann einleuchtet.
Liegt der erzielte Preis über den variablen Kosten eines Stücks, so hilft der Überschuss, die fixen Kosten zu tragen. Dieser Überschuss heißt Deckungsbeitrag. Setzt man ihn ins Verhältnis zum Verkaufspreis, so erhält man die Deckungsquote.
Rechnen Sie ein Rad durch, das sich um 400 Euro verkaufen lässt und dessen variable Kosten 180 Euro betragen. Der Deckungsbeitrag beträgt dann 220 Euro, und das sind 55 % des Verkaufspreises. Diese 55 % sind die Deckungsquote.
Der Preis sollte natürlich alle Kosten tragen, die variablen ebenso wie die fixen. Kurzfristig kann aber auch ein niedrigerer Preis vernünftig sein. Denken Sie an Ware aus der vorigen Saison, die sich zum regulären Preis nicht mehr absetzen lässt: Bleibt der herabgesetzte Preis oberhalb der variablen Kosten, so springt noch ein Deckungsbeitrag heraus, und die fixen Kosten fallen ohnehin an. Zu diesem Preis abzugeben ist daher sinnvoller, als gar nicht zu verkaufen.
Die Grenze dieser Überlegung liegt genau bei den variablen Kosten. Sinkt der Preis darunter, so trägt der Verkauf nichts mehr zu den fixen Kosten bei, sondern vergrößert den Verlust mit jedem Stück. Deshalb sollten die variablen Kosten jedenfalls hereinkommen.
Kennt ein Betrieb seine gesamten Fixkosten und seine Deckungsquote über alle Modelle hinweg, so lässt sich ausrechnen, ab welchem Umsatz er in die Gewinnzone gelangt. Dieser Wert heißt Break-even-Umsatz, mit gleicher Bedeutung auch Break-even-Point.
Der Gedanke dahinter ist eine Verhältnisrechnung. Von jedem eingenommenen Euro stehen 55 % bereit, um die Fixkosten zu tragen. Betragen die Fixkosten 4 Mio. Euro, so entsprechen diese 4 Mio. Euro eben jenen 55 %, und gesucht sind die vollen 100 %.
Der Betrieb muss also knapp 7,3 Mio. Euro umsetzen, damit sämtliche Kosten hereinkommen. Was er darüber hinaus verkauft, trägt zum Gewinn bei und sichert auf diese Weise sein Fortbestehen.
Wie ein Preis darüber hinaus zustande kommt und warum die eigenen Kosten dabei nur die Untergrenze bilden, behandelt der Artikel über den Marketing-Mix. Hier reicht die Einsicht, dass die Kostenrechnung dem Preis seinen Boden gibt.
Jetzt Sie20 von 21
Ein Hotel hat für das kommende Wochenende noch zehn Zimmer frei. Jedes verursacht je Nacht 30 Euro an variablen Kosten, mit seinem Anteil an den Fixkosten wären es 90 Euro. Eine Reisegruppe bietet 60 Euro je Zimmer und Nacht. Der Direktor lehnt ab, weil dieser Preis die Kosten nicht decke. Welche Aussage des Skriptums widerlegt ihn?
Jetzt Sie21 von 21
Eine Tischlerei verkauft einen Sessel um 240 Euro und wendet je Stück 150 Euro an variablen Kosten auf. Für das ganze Jahr rechnet sie mit 900.000 Euro an fixen Kosten, quer über ihr Sortiment mit einer Quote von 37,5 %. Ein Mitarbeiter nimmt 37,5 % der Fixkosten und meldet 337.500 Euro als Break-even-Umsatz. Welche Aussage des Skriptums zeigt seinen Fehler?
War dieser Artikel hilfreich?