Geld, Währung und Zinsen
Im Wirtschaftskreislauf laufen Güter in die eine und Zahlungen in die andere Richtung. Was auf der Zahlungsseite eigentlich fließt, hat der Kreislauf offengelassen: Dort steht nur „Geld“, als wäre damit alles gesagt.
Dieser Artikel öffnet das Wort. Er zeigt, welche Aufgaben Geld im Kreislauf übernimmt, in welchen Formen es vorkommt, wie sich zwei Währungen zueinander verhalten und was es kostet, Geld für eine Zeit lang jemand anderem zu überlassen.
Ohne Geld scheitert der Tausch an der doppelten Übereinstimmung
In frühen Gesellschaften ließ sich Ware nur unmittelbar gegen Ware tauschen, etwa Fleisch gegen Kleidung. Ein solcher Tausch verlangt zwei Bedingungen auf einmal: Die Fleischerin muss Kleidung brauchen, und die Kundin muss Fleisch brauchen.
Fällt eine der beiden Bedingungen weg, kommt das Geschäft nicht zustande, obwohl beide Seiten tauschen wollten. Und es reicht nicht, dass die Fleischerin irgendwann einmal Kleidung braucht: Sie muss sie in dem Augenblick brauchen, in dem die Kundin das Fleisch erwerben möchte. Diese doppelte Übereinstimmung von Wünschen ist der Engpass jedes reinen Gütertauschs.
Sobald ein Gut existiert, das alle als Zahlungsmittel annehmen, zerfällt der Tausch in zwei Hälften, die nicht mehr zusammenpassen müssen. Die Fleischerin verkauft gegen Geld, und sie kauft davon später und woanders das, was sie tatsächlich braucht. Erst damit werden die vielen Tauschbeziehungen des Wirtschaftskreislaufs möglich.
Jetzt Sie1 von 19
Eine Imkerin möchte Honig gegen einen Haarschnitt tauschen. Der Friseur isst gern Honig, hat aber noch drei Gläser zu Hause und braucht erst in zwei Monaten wieder welchen. Beide wären zum Tausch bereit. Kommt der Tausch ohne Geld zustande?
Warum ein bedrucktes Stück Papier etwas wert ist
Als Papier ist ein Geldschein fast nichts wert, und eine Zahl auf einem Konto ist noch weniger greifbar. Angenommen werden beide trotzdem, weil jeder darauf zählen kann, damit später erneut zu bezahlen, und zwar zu einem Wert, der bis dahin Bestand hat.
Damit steht auch, woran der Wert des Geldes hängt: an der Sicherheit, jederzeit Waren und Leistungen dafür zu bekommen. Dieses Vertrauen in den Tauschwert ist die Voraussetzung für alle Funktionen, die im nächsten Abschnitt stehen. Verlieren die Menschen es, hilft kein Aufdruck: Angenommen wird ein Zahlungsmittel nur, solange jeder darauf zählt, dass es auch der Nächste annimmt.
Jetzt Sie2 von 19
In einem Land verbreitet sich die Erwartung, dass Händler die heimischen Scheine bald nicht mehr annehmen werden. Ein Kommentator beruhigt: Der aufgedruckte Betrag bleibe ja derselbe. Was ist nach dem Abschnitt richtig?
Drei Funktionen, die einander nicht ausschließen
Geld erfüllt drei Aufgaben nebeneinander. Als Tauschmittel (Zahlungsmittel) nehmen alle es für Käufe an. Als Wertmesser gibt es jedem Gut eine Zahl, an der sich Güter untereinander vergleichen lassen. Als Wertaufbewahrungsmittel trägt es einen Betrag von heute in eine spätere Zeit.
Der Wertmesser ist die Funktion, die am leichtesten übersehen wird. In einem Geschäft stehen der Preis für Brot, für eine Stunde Nachhilfe und für ein Fahrrad nebeneinander, und erst der Ausdruck in Geldeinheiten macht so unterschiedliche Leistungen unmittelbar vergleichbar. Ohne Geld müssten Sie abwägen, wie viele Nachhilfestunden ein Fahrrad wert ist.
Die dritte Funktion knüpft an die zweite an: Was Sie zurücklegen, lässt sich in Geld beziffern, und in Geld bleibt es liegen, bis Sie es brauchen. Alle drei Funktionen laufen dabei nebeneinander her, dieselben Beträge erfüllen sie nacheinander.
| Was jemand tut | Welche Funktion dabei wirkt |
|---|---|
| Die Miete vom Konto überweisen | Zahlungsmittel |
| Beim Einkauf die Preise zweier Marken vergleichen | Wertmesser |
| Einen Teil des Gehalts für später zurücklegen | Wertaufbewahrungsmittel |
An der dritten Zeile hängt eine Einschränkung, die dieser Artikel offenlässt. Ob das Zurückgelegte in einem Jahr noch dieselbe Menge an Gütern kauft, entscheidet nicht der Betrag, sondern die Entwicklung der Preise. Davon handelt der Artikel über Inflation und Geldwert.
Jetzt Sie3 von 19
Ein Student vergleicht online zwei Laptops um 899 und 1.049 Euro, kauft vorerst keinen und lässt das Geld bis zum Herbst auf dem Sparkonto liegen. Welche Funktion des Geldes wirkt beim Vergleich, welche beim Liegenlassen?
Bargeld und Buchgeld sind dasselbe Geld in zwei Formen
Scheine und Münzen kennt jeder aus der Hand. Die zweite Form ist abstrakter und im Umlauf trotzdem die größere.
Buchgeld, auch Giralgeld genannt, hat keine körperliche Gestalt: Es steht als Betrag auf einem Konto und sonst nirgends. Bewegt wird es durch einen Auftrag an die Bank, eine bestimmte Summe von diesem Konto auf ein anderes zu übertragen.
| Merkmal | Bargeld | Buchgeld |
|---|---|---|
| Erscheinung | Banknoten und Münzen | Betrag auf einem Konto |
| Verfügung | Übergabe | Überweisung, Bank- und Kreditkarte |
| Verzinsung | keine | Guthaben werden in der Regel verzinst, oft gering |
| Anteil am umlaufenden Geld | der kleinere Teil | der bei weitem größere Teil |
Zwischen den beiden Formen führt ein Weg in beide Richtungen. Was auf ein Konto hinaufgeht und von ihm herunterkommt, bewegt sich meist unbar per Überweisung, und wer am Automaten abhebt, macht aus einem Kontostand wieder Scheine. Ein Betrieb, der Löhne überweist, braucht dafür kein Bargeld bereitzuhalten; für die Kassa hält er trotzdem Scheine und Münzen.
Gleich viel wert sind beide Formen ohnehin. Ein Euro auf dem Konto ist ein Euro, und eine Rechnung ist mit einer Überweisung wirksam bezahlt, ohne dass irgendwo ein Schein den Besitzer wechselt. Und beide stehen und fallen mit demselben Vertrauen: Solange niemand daran zweifelt, dass es dafür Waren und Leistungen gibt, wird beides verwendet.
Jetzt Sie4 von 19
Eine Kollegin meint, der größte Teil des Geldes, das im Euroraum umläuft, seien Scheine und Münzen. Welche Aussage des Skriptums widerlegt sie?
Eine Währung gilt in einem Währungsgebiet, nicht in der ganzen EU
Eine Währung ist dasjenige Geld, dem ein Staat auf seinem Gebiet die Geltung als Zahlungsmittel zuerkennt. Für Österreich ist das der Euro; jedes Geld einer anderen Währung zählt von Österreich aus gesehen als Fremdwährung, etwa schwedische Kronen, Schweizer Franken, japanische Yen oder US-Dollar.
Österreichs Währung ist der Euro, weil Österreich zum Euroraum gehört. Einige EU-Staaten, Österreich darunter, stellten in mehreren Etappen auf eine gemeinsame Währung um; sie versprachen sich davon eine kräftigere Wirtschaft und eine festere Union. Der Euroraum entstand 1999 mit zunächst 11 Mitgliedsländern, das Bargeld folgte als letzte Etappe 2002, und zuletzt trat 2023 Kroatien bei.
Auf dem Stand von Mai 2024 zählt das Euro-Währungsgebiet 20 Länder, rund 341 Millionen Menschen greifen täglich zum Euro, und weltweit wird nur eine einzige Währung häufiger verwendet als er.
Achten Sie auf das Wort „einige“ zwei Absätze weiter oben. Die Mitgliedschaft in der Europäischen Union bringt den Euro nicht automatisch mit sich. Wer in Wien und in Lissabon einkauft, zahlt mit denselben Scheinen, wer in Prag einkauft, wechselt vorher. Innerhalb desselben Währungsgebiets entfällt das Wechseln und damit auch jedes Risiko aus einem schwankenden Kurs.
Jetzt Sie5 von 19
Ein Wiener Betrieb kauft Waren in Bratislava und in Budapest ein und bezahlt jeweils in der Landeswährung. Die Slowakei gehört zum Euroraum, Ungarn ist EU-Mitglied und hat den Forint. Bei welchem Einkauf muss der Betrieb mit einem schwankenden Kurs rechnen?
Der Wechselkurs ist der Preis einer Währung
Ein Wechselkurs beziffert, was eine Währung in einer anderen Währung kostet. Steht an einem Tag 1 Euro = 1,2 US-Dollar, dann bezahlt man an diesem Tag für einen Euro 1,2 US-Dollar.
Halten Sie fest, wovon hier der Preis genannt wird. Ein Wechselkurs ist der Preis einer Währung und nicht der Preis eines Gutes in fremder Währung. Und weil er ein Preis ist, unterliegt er denselben Schwankungen wie andere Preise.
Jetzt Sie6 von 19
An einem Tag steht in der Zeitung: 1 Euro = 160 japanische Yen. Was gibt diese Zahl an?
Mengennotierung, Preisnotierung und der Außenwert
Denselben Kurs kann man auf zwei Arten anschreiben. Die Mengennotierung nennt die Menge an Fremdwährung, die auf eine Einheit der eigenen Währung entfällt, also etwa 1 Euro = 0,95 Schweizer Franken. Die Preisnotierung dreht das um und nennt den Betrag in eigener Währung, den eine Einheit der Fremdwährung kostet. An der WU bleibt es durchgehend bei der Mengennotierung, schon um sich das Umrechnen zwischen beiden zu ersparen.
Die beiden Schreibweisen sind Kehrwerte voneinander und sagen wirtschaftlich dasselbe. Ein Vorteil hat die Mengennotierung trotzdem, und er betrifft das Lesen: Steigt die Zahl, bekommt man für einen Euro mehr Fremdwährung, der Euro ist also stärker geworden. In der Preisnotierung bedeutet dieselbe Bewegung eine sinkende Zahl.
Neben dem Kurs gegenüber einer einzelnen Währung gibt es eine Größe für die Stärke einer Währung insgesamt. Der Außenwert misst eine Währung nicht an einer zweiten, sondern an einem ganzen Korb: Alle Kurse zu den einzelnen Auslandswährungen werden zu einer einzigen, multilateralen Zahl verrechnet, wobei jede Fremdwährung meist nach ihrem Gewicht im Handel mit dem eigenen Währungsraum eingeht. Das Skriptum selbst fasst das Wort allerdings nicht immer so eng. Auf Seite 25 meint es diesen gewichteten Korb, auf Seite 28 dagegen schlicht, wie viele Einheiten einer Fremdwährung man für eine Einheit der eigenen Währung bekommt, also einen einzelnen Kurs. Gefragt ist beide Male dasselbe, nämlich was das eigene Geld im Ausland einbringt; rechnen Sie deshalb mit beiden Formulierungen und lesen Sie am Zusammenhang ab, welche gemeint ist.
Jetzt Sie7 von 19
Der Kurs ändert sich in Mengennotierung von 1 Euro = 0,95 Schweizer Franken auf 1 Euro = 0,92 Schweizer Franken. Was trifft zu?
Was ein stärkerer oder schwächerer Euro für Sie bedeutet
Gewinnt der Euro gegenüber dem Dollar, fällt der Gegenwert eines Euro in Dollar höher aus, und wo in Dollar bezahlt wird, reicht Ihr Geld weiter. Von der anderen Seite betrachtet läuft es genauso: Wird der Franken gegenüber dem Euro teurer, kostet Sie dieselbe Summe in Franken jetzt mehr Euro, und die Schweizer Preise rücken für Sie als Reisende aus dem Euroraum nach oben.
Die Zeichnung zeigt beide Richtungen nebeneinander. Verfolgen Sie zuerst nur die Zahl in der Mengennotierung und lesen Sie erst danach, was in der Spalte darunter steht.
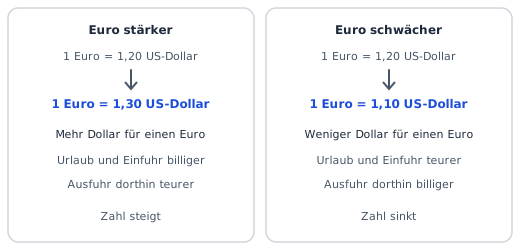
Dieselbe Bewegung trifft Betriebe, und sie trifft die beiden Richtungen des Außenhandels gegenläufig. Verliert der Euro gegenüber dem Dollar an Wert, werden Bauteile aus den USA in Euro gerechnet teurer, weil für einen bestimmten Dollarbetrag mehr Euro zu zahlen sind. Für die Kundschaft in den USA werden österreichische Maschinen im selben Augenblick in Dollar gerechnet billiger.
Betroffen ist auch, wer selbst nie Fremdwährung in die Hand nimmt. Ein Betrieb, der in einigen Monaten eine Rechnung in Dollar zu begleichen hat, weiß heute nicht, wie viele Euro ihn das kosten wird, und diese Unsicherheit ist der Grund, warum Betriebe sich gegen Kursschwankungen absichern.
Jetzt Sie8 von 19
Ein Hotel in Tirol hat viele Gäste aus Großbritannien. Das britische Pfund gewinnt gegenüber dem Euro an Wert. Was bedeutet das für diese Gäste?
Jetzt Sie9 von 19
Der Kurs steigt von 1 Euro = 1,10 US-Dollar auf 1 Euro = 1,20 US-Dollar. Was bedeutet das für einen österreichischen Betrieb, der Bauteile in Dollar bezahlt?
Am Bankschalter stehen zwei Kurse nebeneinander
Welcher Kurs für ein Geschäft gilt, hängt zuerst an der Form des Geldes. Bargeschäfte laufen über Valutenkurse, alles Unbare über Devisenkurse. Wer Franken in bar abhebt, rechnet also nach einem anderen Kurs ab als wer denselben Betrag überweist.
Zweitens rechnet die Bank mit zwei unterschiedlichen Kursen: einem, zu dem sie Fremdwährung ankauft, und einem anderen, zu dem sie sie verkauft. Die beiden Kurse fallen auseinander, und zwar stets zugunsten der Bank; die Spanne dazwischen ist das, woran sie an dem Geschäft verdient. Wer Fremdwährung kauft und sie sofort wieder zurücktauscht, bekommt deshalb weniger zurück, als er hingegeben hat, auch wenn sich der Kurs zwischendurch nicht bewegt hat.
Jetzt Sie10 von 19
Eine Reisende tauscht vor dem Urlaub am Schalter 500 Euro in britische Pfund in bar, sagt die Reise noch am selben Tag ab und tauscht die Pfund zurück. Der Kurs hat sich nicht bewegt. Was gilt für den Rücktausch?
Zinsen sind der Preis für überlassenes Geld
Zinsen sind der Preis dafür, dass jemand Geld für eine bestimmte Zeit einem anderen überlässt. Wer es überlässt, bekommt diesen Preis bezahlt und heißt Gläubiger; wer es aufnimmt und später zurückzahlt, zahlt ihn und heißt Schuldner.
Diese beiden Rollen hängen an der einzelnen Beziehung und nicht an der Person, und die Bank zeigt das am deutlichsten. Nimmt sie Spareinlagen entgegen, ist sie Schuldnerin gegenüber der Sparerin; gewährt sie aus diesem Geld einen Kredit, ist sie Gläubigerin gegenüber der Kreditnehmerin. Beides gilt gleichzeitig.
Geldgeschäfte dieser Art werden auch außerhalb von Banken abgewickelt, etwa wenn man in einem Online-Shop auf Raten kauft. Und wer einer Kundin ein Zahlungsziel von 30 Tagen einräumt, überlässt ihr für diese Zeit Geld: Er ist ihr gegenüber Gläubiger und trägt für diese Zeit das Risiko, dass sie nicht zahlt.
Jetzt Sie11 von 19
Eine Studentin bringt 5.000 Euro zur Bank und legt sie dort für zwei Jahre fest an. Ihr Freund meint, Gläubigerin sei dabei die Bank, denn sie verwahre das Geld und zahle die Zinsen. Welche Aussage des Skriptums widerlegt ihn?
Jetzt Sie12 von 19
Eine Mieterin hinterlegt beim Einzug 3.000 Euro Kaution, die ihr der Vermieter beim Auszug zurückzahlt. Ihr Bruder meint, gegenüber dem Vermieter sei sie immer Schuldnerin, schließlich zahle sie ihm jeden Monat Miete. Welche Rolle hat sie bei der Kaution?
Drei Gründe, warum es Zinsen gibt
Dass ein Gläubiger überhaupt eine Gegenleistung verlangt, hat drei Gründe, und jeder von ihnen trägt einen eigenen Namen.
- Dubiosenrisiko. Möglicherweise sieht der Gläubiger sein Geld nie wieder, weil der Schuldner nicht zahlen kann. Für dieses Risiko will er im Voraus bezahlt werden.
- Konsumverzicht und Opportunitätskosten. Solange das Geld fort ist, steht es dem Gläubiger nicht zur Verfügung: keine Anlage, kein Konsum, keine andere Verwendung.
- Geldwertrisiko. Steigen die Preise bis zur Rückzahlung, kauft dieselbe Summe am Ende weniger als am Anfang. Auch dafür soll der Zins entschädigen.
Der zweite Grund ist der Begriff aus dem ersten Kapitel unter anderem Namen. Wer Geld verleiht, entscheidet über eine knappe Ressource und schlägt damit jede andere Verwendung aus; die entgangenen Erträge dieser ausgeschlagenen Verwendungen sind Opportunitätskosten.
Jetzt Sie13 von 19
Eine Großmutter borgt ihrem Enkel 4.000 Euro für fünf Jahre und verlangt 2 Prozent Zinsen p.a. Sie begründet das so: Hätte sie das Geld behalten, hätte sie es selbst gewinnbringend angelegt. Welchen Grund für Zinsen nennt sie?
Woraus sich der Zinssatz einer Bank zusammensetzt
Weil Zinsen ein Preis sind, wirken auf ihre Höhe Angebot und Nachfrage wie bei anderen Preisen auch. Billige Kredite ziehen Nachfrage an: Kostet Geld wenig, nehmen mehr Leute welches auf. Wächst die Nachfrage sehr stark, zieht der Preis für Kredite allmählich an, bis sie nicht weiter wächst; bleibt sie später hinter dem zurück, was die Banken vergeben wollen, lässt sie sich mit niedrigeren Sätzen wieder anregen.
Vergibt eine Bank einen Kredit, hängt der Zinssatz von drei Dingen ab.
- Refinanzierungskosten. Was die Bank selbst dafür zahlt, sich das Geld zu beschaffen.
- Risikokosten. Wie wahrscheinlich es ist, dass gerade dieser Kredit ausfällt.
- Übrige Kosten und Gewinn. Was der Betrieb der Bank sonst noch kostet und was sie an dem Geschäft verdienen will.
Daraus folgt, warum ein junges Unternehmen für denselben Betrag mehr zahlt als eine langjährige Kundin mit sicherem Einkommen. Der höhere Satz ist keine Benachteiligung ohne Grund, sondern der eingepreiste mögliche Ausfall.
Über die Refinanzierungskosten erreicht die Zentralbank jeden einzelnen Kredit. Um die Inflation zu bekämpfen, hat die EZB das Zinsniveau in den vergangenen rund 3,5 Jahren deutlich angehoben. Wird die Refinanzierung dadurch für die Banken teurer, geben sie diese höheren Kosten über die Kreditzinsen an ihre Kunden weiter, und derzeit (2025) liegt das Zinsniveau deutlich über dem der vergangenen Jahre, als die Zinsen so niedrig waren, dass man von „Nullzinsen“ sprach.
Jetzt Sie14 von 19
Die EZB hebt das Zinsniveau an. Eine Bank verlangt daraufhin für neue Kredite an langjährige Kundinnen einen höheren Satz, obwohl deren Ausfallsrisiko unverändert ist. Über welchen Bestandteil des Kreditzinssatzes wirkt die Entscheidung der EZB?
Fixer und variabler Zinssatz
Angegeben wird der Zins als Prozentsatz, und dieser Prozentsatz heißt Zinssatz; er bezieht sich fast immer auf ein Jahr (p.a.). Vereinbart wird er entweder fix oder variabel: Ein fixer Satz steht mit dem Vertrag fest und rührt sich bis zum Ende der Laufzeit nicht, ein variabler folgt dem allgemeinen Zinsniveau und wandert mit ihm nach oben oder unten.
Für den Schuldner heißt das zweierlei. Beim fixen Satz bleibt die Belastung über die ganze Laufzeit planbar. Beim variablen Satz steigt sie, wenn das Zinsniveau steigt, und sie sinkt, wenn es sinkt, weshalb erst am Ende der Laufzeit feststeht, welche der beiden Vereinbarungen günstiger war. Nach den Erhöhungen der EZB stiegen genau deshalb die Zinszahlungen jener Schuldner, die variabel vereinbart hatten.
Beide Formen kommen auf beiden Seiten vor. Nicht nur Kredite, auch Guthaben können variabel verzinst sein, und ein Sparzinssatz ändert sich dann mit dem Zinsniveau ebenso wie ein Kreditzinssatz.
Jetzt Sie15 von 19
Zwei Nachbarn nehmen im selben Monat je einen Wohnkredit über 200.000 Euro mit 20 Jahren Laufzeit auf, Herr Aigner zu einem fixen, Frau Berger zu einem variablen Satz. Kurz darauf hebt die EZB das Zinsniveau an. Was folgt daraus?
Nominalverzinsung und Effektivverzinsung
Ein angeschriebener Zinssatz sagt noch nicht, was ein Geldgeschäft tatsächlich kostet oder einbringt. Sobald Gebühren oder besondere Konditionen hinzukommen, verschieben sich Gesamtkosten und Ertrag, und was am Ende herauskommt, deckt sich nicht mehr mit der angeschriebenen Zahl.
Der Nominalzinssatz ist die Zahl, die im Vertrag steht. Die Effektivverzinsung rechnet alles hinzu, was das Geschäft darüber hinaus teurer oder ertragsärmer macht, also Gebühren und sonstige Konditionen, und beziffert damit, wie sich das Geschäft am Ende wirklich verzinst.
Ein Kredit trägt 5 Prozent p.a. als Nominalzinssatz, und dazu kommen eine Bearbeitungsgebühr und weitere Kosten. Damit kostet er den Kreditnehmer mehr als jene 5 Prozent im Jahr, und um wie viel mehr, zeigt erst die Effektivverzinsung. Ein zweites Angebot mit 5,4 Prozent ohne weitere Kosten kann deshalb das günstigere sein. Verschiedene Angebote vergleichen Sie sinnvoll nur über die Effektivverzinsung.
Auf der Habenseite gilt dasselbe. Ein Sparangebot mit höherem angeschriebenem Satz, aber jährlicher Kontoführungsgebühr, kann weniger einbringen als eines mit etwas niedrigerem Satz ohne Gebühr; eine feste Gebühr fällt dabei bei einem kleinen Anlagebetrag stärker ins Gewicht als bei einem großen.
Nominal und effektiv, nicht nominal und real. In der volkswirtschaftlichen Literatur steht „nominal“ meist dem „realen“ Zinssatz gegenüber, also dem um die Preissteigerung bereinigten Satz. Das WU-Skriptum verwendet das Gegensatzpaar anders: Es stellt dem Nominalzinssatz die Effektivverzinsung gegenüber, und der Unterschied zwischen beiden sind Kosten und Vertragsbedingungen, nicht die Inflation. Einen Realzinssatz führt das Skriptum an dieser Stelle nicht ein; der Ausgleich für allgemein steigende Preise kommt bei ihm als Geldwertrisiko unter den Gründen für Zinsen vor. Messen Sie eine Prüfungsaussage über die Effektivverzinsung deshalb an den Kosten des Geschäfts.
Jetzt Sie16 von 19
Zwei Kreditangebote über denselben Betrag und dieselbe Laufzeit: 5 Prozent p.a. zuzüglich Bearbeitungsgebühr oder 5,4 Prozent p.a. ohne weitere Kosten. Welche Aussage des Skriptums sagt Ihnen, wie Sie zwischen beiden entscheiden?
Jetzt Sie17 von 19
Sie legen 2.000 Euro für ein Jahr an, die Steuer lassen Sie hier beiseite. Angebot A zahlt 2,0 Prozent p.a. und verlangt 15 Euro Kontoführungsgebühr im Jahr, Angebot B zahlt 1,8 Prozent p.a. ohne Gebühr. Welches Angebot bringt nach einem Jahr mehr ein?
Zinsen auf Zinsen
Jede Zinsangabe gehört zu einem Zeitraum, und dieser Zeitraum ist üblicherweise ein Jahr. Dauert ein Geldgeschäft länger und bleiben die Zinsen beim Kapital, statt ausgezahlt zu werden, dann trägt ab dem nächsten Zeitraum auch der Zinsbetrag selbst Zinsen.
Zinseszinsen entstehen, sobald Zinsen nicht ausgezahlt, sondern dem Kapital zugeschlagen werden: Ab der folgenden Periode tragen sie selbst Zinsen.
Rechnen Sie es an 1.000 Euro zu 3 Prozent p.a. über drei Jahre nach.
| Jahr | Guthaben am Jahresbeginn | Zinsen für das Jahr | Guthaben am Jahresende |
|---|---|---|---|
| 1 | 1.000,00 Euro | 30,00 Euro | 1.030,00 Euro |
| 2 | 1.030,00 Euro | 30,90 Euro | 1.060,90 Euro |
| 3 | 1.060,90 Euro | 31,83 Euro | 1.092,73 Euro |
Der Zinssatz ist in allen drei Jahren derselbe, der Zinsbetrag wächst trotzdem von Jahr zu Jahr, weil das verzinste Guthaben wächst. Würden die Zinsen jedes Jahr ausgezahlt, blieben es dreimal 30,00 Euro und am Ende 1.090,00 Euro; das ist die einfache Verzinsung. Die Differenz von 2,73 Euro sieht nach wenig aus, aber sie wächst mit jeder weiteren Periode, und über lange Laufzeiten macht sie den größeren Teil des Ertrags aus.
Für die Rechnung selbst gibt es eine kurze Schreibweise. Mit dem Anfangskapital , dem Zinssatz als Dezimalzahl und dem Aufzinsungsfaktor steht nach Perioden
und im Beispiel oben also . Bei einfacher Verzinsung stünde dort , und der Vergleich der beiden Ausdrücke ist genau der Vergleich der beiden Endbeträge in der Tabelle. Gerechnet wird damit im Themenblock Finanzmathematik; hier zählt, woher der Unterschied kommt.
Dasselbe gilt auf der Schuldnerseite. Werden die Zinsen eines Kredits der Schuld zugeschlagen, wächst die Restschuld jedes Jahr um einen größeren Betrag als im Jahr davor: derselbe Mechanismus, nur zu Lasten dessen, der zahlt.
Jetzt Sie18 von 19
1.000 Euro liegen drei Jahre lang zu 3 Prozent p.a. auf einem Konto, die Zinsen werden jedes Jahr zugeschlagen. Warum ist der Zinsbetrag im zweiten Jahr höher als im ersten?
Die Kapitalertragsteuer mindert, was weiterverzinst wird
Wer in Österreich Zinsen auf ein Guthaben bekommt, gibt davon einen Teil an den Staat ab: Die Kapitalertragsteuer (KESt) trifft Erträge, die aus Vermögen stammen, und Zinsen sind genau das. Abgezogen wird sie von der Bank, und zwar beim Abschluss der Abrechnungsperiode, also zum Quartals- oder zum Jahresende; die Bank überweist sie weiter an das Finanzamt, ohne dass die Kontoinhaberin dafür etwas tun müsste.
Auf dem Konto landet deshalb nicht der volle Zinsertrag, sondern nur der Rest nach Abzug der Steuer, und allein dieser Rest wird in der nächsten Periode mitverzinst. Der tatsächliche Ertrag liegt damit unter dem angeschriebenen Zinssatz. Erhoben wird die Steuer dabei auf die Zinsen und nicht auf den angelegten Betrag.
Jetzt Sie19 von 19
Auf einem Sparkonto werden die Zinsen am Jahresende dem Guthaben zugeschlagen, und die Bank zieht dabei die KESt ab. Welcher Betrag trägt im folgenden Jahr Zinsen?
War dieser Artikel hilfreich?