Unternehmen, Wertschöpfung und Sektoren
Der Wirtschaftskreislauf hat Unternehmen als einen der Beteiligten geführt: Von dort kamen Güter, dorthin flossen Zahlungen. Was innerhalb dieses Kastens geschieht, blieb offen.
Mit diesem Artikel beginnt das dritte Kapitel, und es öffnet den Kasten. Zuerst steht die Frage, woran überhaupt zu erkennen ist, dass eine Tätigkeit ein Unternehmen ist. Dann kommt der Beitrag, den ein Betrieb zur Wirtschaftsleistung eines Landes leistet. Zuletzt folgen drei Einteilungen, mit denen sich Betriebe voneinander unterscheiden lassen: nach Sektor, nach Branche und nach Größe.
Ein Betrieb wirtschaftet unter ähnlichen Zwängen wie ein Haushalt
Das Kapitel beginnt mit einem Vergleich, und der fällt zunächst überraschend aus: Zwischen einem Unternehmen und einem privaten Haushalt liegt in den Grundzügen weniger, als man erwarten würde.
Knapp sind die Mittel auf beiden Seiten. Weder ein Haushalt noch ein Betrieb verfügt über beliebig viel Geld, und Produktionsmittel stehen einem Betrieb ebenso wenig unbegrenzt zur Verfügung. Wirtschaften heißt deshalb hier wie dort, den Einsatz knapper Mittel abzuwägen und vorher zu planen, was gebraucht wird und ob es sich bezahlen lässt.
Auch die finanziellen Ziele decken sich weitgehend. Ein Betrieb will jederzeit zahlen können, will für den Notfall etwas zurückgelegt haben, will freies Geld anlegen und will sich möglichst billig finanzieren. Dieselben vier Sätze gelten für einen Haushalt. Und nachhaltig zu wirtschaften nützt beiden auf dieselbe Weise: Wer die eigenen Grundlagen aufbraucht, verkürzt seinen eigenen Fortbestand.
Ähnlich heißt allerdings nicht gleich, und der Unterschied ist nicht bloß einer des Umfangs. Neben allem, was ein Betrieb mit einem Haushalt teilt, hat sein Wirtschaften auch eigene Besonderheiten, und in den meisten Fällen ist es zudem weit verwickelter. Wer eine Prüfungsaussage vor sich hat, die dem Unternehmen jede Eigenart abspricht, hat sie damit schon widerlegt. Mit dieser Verwicklung befasst sich ein eigenes Fach: Die Betriebswirtschaftslehre fragt nach den Aufgaben eines Betriebs, nach seiner Arbeitsweise und nach den Bedingungen seines Erfolgs.
Jetzt Sie1 von 19
In einer Diskussion heißt es: „Ein Betrieb ist im Grunde ein großer Haushalt. Er wirtschaftet mit knappen Mitteln und verfolgt dieselben finanziellen Ziele, also braucht es kein eigenes Fach, das ihn untersucht.“ Was ist davon zu halten?
Ein Unternehmen erstellt seine Leistung für andere
Ein Unternehmen ist eine wirtschaftlich selbstständige Organisationseinheit. Was in ihr entsteht, entsteht nicht für den eigenen Bedarf, sondern als Produkt oder Dienstleistung für andere: für private Haushalte, für andere Unternehmen oder für den Staat.
Zwei Wörter dieser Bestimmung tragen sie. Selbstständig heißt, dass der Betrieb auf eigene Rechnung und eigenes Risiko handelt; wer angestellt arbeitet, trägt dieses Risiko nicht und betreibt deshalb kein Unternehmen, so viel er auch herstellt. Für andere heißt, dass die Leistung den Betrieb verlässt. Wer ausschließlich den eigenen Bedarf deckt, fällt aus dem Begriff heraus.
Daraus folgt die Aufgabe, die dem Betrieb gestellt ist, und sie ist doppelt. Er hat herauszufinden, was der Staat, andere Betriebe und die Haushalte benötigen, und er darf einen Bedarf auch erst wecken, den vorher niemand angemeldet hatte. Beides zählt: Das Skriptum stellt Erkennen und Wecken nebeneinander.
Gekauft wird davon allerdings nur, was der Kundschaft etwas wert ist. Sieht sie in einem Angebot weder Wert noch Nutzen für sich, entsteht kein Kaufinteresse, und die Leistung bleibt liegen. Den Nutzen erst herzustellen und ihn dann erkennbar zu machen, ist deshalb keine Nebenaufgabe des Verkaufs, sondern der Grund, aus dem ein Betrieb überhaupt etwas absetzt.
Jetzt Sie2 von 19
Welche dieser vier Personen betreibt im betriebswirtschaftlichen Sinn ein Unternehmen?
Jetzt Sie3 von 19
Eine Imkerin hält 40 Bienenvölker. Bisher hat sie den Honig in der eigenen Familie verbraucht; ab heuer verkauft sie ihn auf eigene Rechnung an Bioläden und an ein Hotel. Wie ist das betriebswirtschaftlich zu beurteilen?
In jede Leistung fließen vier Arten von Mitteln
Womit ein Betrieb seine Leistung erstellt, zählt das Skriptum in vier Posten auf. Der vierte wird beim Nacherzählen am häufigsten vergessen.
- Betriebsmittel: Maschinen und Geschäftsausstattung, also alles, was über längere Zeit im Einsatz bleibt und dabei nicht selbst im Produkt landet.
- Werkstoffe: die Stoffe, die im Produkt landen, allen voran Rohstoffe.
- Arbeitskräfte: die Arbeitsleistung des Personals.
- Know-how und Information: das Wissen, nach dem gearbeitet wird.
Eine Brauerei, die einen zweiten Gärtank aufstellt, Malz und Hopfen einkauft, zwei Braumeisterinnen anstellt und sich von außen eine Rezeptur für alkoholfreies Bier ausarbeiten lässt, beschafft damit alle vier Posten der Reihe nach. Der Tank bleibt Jahre im Einsatz und ist Betriebsmittel. Malz und Hopfen stecken am Ende im Bier und sind Werkstoffe. Die beiden Braumeisterinnen bringen Arbeitsleistung ein. Die Rezeptur ist Wissen und sonst nichts, und gerade deshalb ist der vierte Posten leicht zu übersehen: Er hat keine Rechnung mit einem Stück darauf.
Aus dem dritten Posten folgt eine Wirkung nach außen, die keine weitere Bedingung braucht. Wer Personal beschäftigt, schafft damit Arbeitsplätze. Eine zweite Wirkung hängt dagegen davon ab, wie stark der Druck von außen ist. Vor allem im Wettbewerb mit anderen entwickelt ein Betrieb sein Angebot laufend weiter und bringt Neues hervor, und so entstehen Innovationen. Ausgeschlossen ist Neues ohne Wettbewerb damit nicht; unter Wettbewerbsdruck ist es nur wahrscheinlicher. Verwechseln Sie die beiden Wirkungen nicht: Arbeitsplätze entstehen mit der Beschäftigung, Innovationen vor allem unter Druck.
Jetzt Sie4 von 19
Eine Bäckerei kauft einen neuen Etagenofen, bezieht Mehl und Butter, stellt einen Konditor ein und lässt sich von einer Beraterin ein Hygienekonzept ausarbeiten. Wie ist das Hygienekonzept einzuordnen?
Anspruchsgruppen erwarten etwas vom Betrieb, und der Betrieb von ihnen
Anspruchsgruppen sind die Personengruppen und Stellen, auf die ein Unternehmen einwirkt und von denen es selbst beeinflusst wird. Jede von ihnen richtet Erwartungen an den Betrieb, und der Betrieb richtet seinerseits Erwartungen an sie.
Fünf davon führt das Skriptum an, und bei jeder steht dabei, worauf sie aus ist.
| Anspruchsgruppe | Worauf sie aus ist |
|---|---|
| Mitarbeiter:innen | ein Arbeitsplatz, der sicher ist, der interessiert und der gut bezahlt wird |
| Lieferant:innen | eine tragfähige Geschäftsbeziehung und Bezahlung zum Termin, in voller Höhe |
| Kund:innen | Produkte und Dienstleistungen, die etwas taugen, und das zu einem günstigen Preis |
| Eigentümer:innen, Gesellschafter:innen, Geldgeber:innen | eine gute Entwicklung des Betriebs; mit dem eingesetzten Geld verfolgen sie eigene Ziele |
| Gemeinde und Land | Arbeitsplätze und Abgaben, dazu Verlässlichkeit, Sorgfalt gegenüber der Umwelt und soziale Verantwortung |
Zwei Punkte an dieser Liste werden gern übersehen.
Der erste betrifft die Richtung. Die Beziehung läuft beidseitig: Ein Betrieb wirkt auf sein Umfeld ein und wird von ihm ebenso beeinflusst. Er selbst erwartet sich verlässliche Zulieferungen, Personal, das sein Fach beherrscht, und Rahmenbedingungen, mit denen sich rechnen lässt. Wer nur eine Richtung sieht, hat die halbe Figur.
Der zweite betrifft die letzte Zeile, die über Geld hinausreicht. Gemeinde und Land erwarten sich nicht bloß Beschäftigung und Abgaben, sondern auch, dass der Betrieb seinen Verpflichtungen nachkommt, mit der Umwelt sorgsam umgeht und seine Verantwortung gegenüber der Gesellschaft wahrnimmt.
Eine Bank gehört dabei in die vierte Zeile. Wer einen Kredit gewährt, tut es nicht aus Wohlwollen: Mit dem eingesetzten Geld werden eigene Ziele verfolgt, und deshalb steht auch die Bank dem Betrieb als Anspruchsgruppe gegenüber.
Jetzt Sie5 von 19
Ein Geschäftsführer erklärt: „Anspruchsgruppen sind Leute, die etwas von uns wollen. Wir selbst erwarten von ihnen nichts, wir liefern bloß.“ Welche Aussage des Skriptums widerlegt ihn?
Jetzt Sie6 von 19
Ein Betrieb nimmt bei seiner Hausbank einen Kredit über 200.000 Euro auf. Ein Mitarbeiter meint, die Bank sei bloß ein Dienstleister, der dem Betrieb hilft, und gehöre nicht zu den Anspruchsgruppen. Wie ist die Bank einzuordnen?
Das Gesetz erkennt ein Unternehmen an drei Merkmalen
Der Staat setzt den rechtlichen Rahmen für die Wirtschaft, und dazu muss feststehen, für wen dieser Rahmen gilt. Deshalb steht gleich im ersten Paragraphen des Unternehmensgesetzbuchs (UGB), wer Unternehmer ist und was ein Unternehmen ist.
§1(1) UGB: „Unternehmer ist, wer ein Unternehmen betreibt.“
§1(2) UGB: „Ein Unternehmen ist jede auf Dauer angelegte Organisation selbständiger wirtschaftlicher Tätigkeit, mag sie auch nicht auf Gewinn gerichtet sein.“
Gesetzestext, im Skriptum zitiert auf S. 49. Die Formulierung stammt vom Gesetzgeber und steht hier deshalb wörtlich; alles Übrige in diesem Artikel ist unsere Darstellung.
Der erste Satz verweist zurück: Wer Unternehmer ist, hängt allein daran, ob das Betriebene ein Unternehmen ist. Rechtsform, Größe und Gewinnabsicht spielen dafür keine Rolle. Der zweite Satz liefert die drei Merkmale, an denen sich das prüfen lässt.
Auf Dauer angelegt. Gehandelt wird nicht ein einziges Mal. Eine Schneiderei, die seit Jahren Änderungen näht, erfüllt das. Wer an einem Nachmittag auf dem Flohmarkt den eigenen Hausrat verkauft, erfüllt es nicht.
Selbstständige wirtschaftliche Tätigkeit. Produkte oder Dienstleistungen werden für Dritte erstellt, und zwar selbstständig und auf eigenes Risiko. Damit ist dasselbe Merkmal gemeint, das oben schon die betriebswirtschaftliche Bestimmung trug.
Gewinnabsicht ist nicht verlangt. Der Nachsatz des oben zitierten Absatzes sagt genau das: Ohne Ausrichtung auf Gewinn bleibt eine Organisation trotzdem ein Unternehmen. Ein gemeinnütziger Verein, der dauerhaft eine Suppenküche zum Selbstkostenpreis betreibt, ist deshalb sehr wohl ein Unternehmen im Sinne des UGB.
Am dritten Merkmal hängen die meisten Prüfungsaussagen, und es wird fast immer in die falsche Richtung gedreht. Fehlende Gewinnabsicht schließt den Unternehmensbegriff nicht aus, sondern ist ausdrücklich zugelassen. Und ein Betrieb, der Jahr für Jahr Verluste schreibt, verliert dadurch rechtlich nichts: Er bleibt ein Unternehmen, solange die drei Merkmale zutreffen.
Zwei österreichische Betriebe führt das Skriptum als Beispiele an, und beide erfüllen alle drei Merkmale: die woom GmbH, die Fahrräder baut, sowie die Josef Manner & Comp. AG mit ihren Waffeln und weiteren Süßwaren. Sie produzieren nicht bloß für ein paar Tage, sie tragen unternehmerisches Risiko, und sie erzeugen für Dritte. Gewinn wollen beide erzielen, doch das ist keine Bedingung des Begriffs, sondern eine Zugabe.
Jetzt Sie7 von 19
Ein Verein betreibt seit vier Jahren eine Suppenküche zum Selbstkostenpreis. Ein Vorstandsmitglied meint, ein Unternehmen im Sinne des UGB sei der Verein nicht, da er nichts verdienen wolle. Welche Aussage des Skriptums widerlegt das?
Betriebswirtschaftlich kommt eine Bedingung hinzu, die das Gesetz nicht stellt
Die drei Merkmale des Gesetzes gelten auch der Betriebswirtschaftslehre als kennzeichnend. Dass ein Betrieb seine Leistungen für Dritte erbringt, übernimmt sie ausdrücklich. Beim dritten Merkmal hängt sie allerdings etwas an.
Rechtlich muss ein Unternehmen keinen Gewinn anstreben. Betriebswirtschaftlich verliert es seine Existenzgrundlage, sobald es nicht wenigstens seine Kosten hereinbringt und zahlungsfähig bleibt. Beide Sätze stimmen zugleich, weil sie verschiedene Fragen beantworten: Der eine sagt, was ein Unternehmen ist, der andere, wie lange es eines bleiben kann.
Halten Sie die zwei Bedingungen des zweiten Satzes auseinander, denn sie fallen nicht zusammen. Zahlungsfähig heißt, dass die fälligen Rechnungen bezahlt werden können. Kostendeckend heißt, dass die Einnahmen die Kosten tragen. Kurzfristig gibt es das eine ohne das andere, und zwar in beide Richtungen: Ein Betrieb kann aus Reserven zahlen, ohne seine Kosten zu decken, und er kann kostendeckend arbeiten und trotzdem in eine Zahlungslücke geraten, weil Kundschaft zu spät überweist. Auf Dauer braucht er beides.
Jetzt Sie8 von 19
Ein gemeinnütziger Verein betreibt seit Jahren ein Sozialkaufhaus. Seit drei Jahren deckt er seine Kosten nicht mehr und zahlt die Rechnungen aus einer Erbschaft, die er früher erhalten hat. Was trifft zu?
Gewinn heißt mehr Ertrag als Aufwand
Gewinn macht, wessen Einnahmen im Betrachtungszeitraum größer ausfallen als seine Ausgaben. In der Buchhaltung heißen die beiden Seiten Erträge und Aufwände, und Gewinn ist dann der Überhang der Erträge über die Aufwände.
Wozu ein Betrieb Gewinne braucht, beantwortet das Skriptum über das, was mit ihnen geschieht. Bleiben sie im Betrieb, statt entnommen zu werden, lassen sie sich wieder anlegen: in Maschinen, in Anlagen, in das eigene Angebot. Ein Betrieb, der das tut, bleibt dauerhaft leistungsfähig und hält im Wettbewerb mit. Genau das ist ihr Nutzen für den Betrieb, und deshalb ist der Gewinn nicht bloß eine Angelegenheit der Eigentümerseite.
Ein zweiter Grund wirkt in schlechten Jahren. Wer Gewinne im Betrieb belässt, vergrößert damit das Eigenkapital, also jenen Teil des Vermögens, der dem Betrieb selbst gehört und niemandem zurückzuzahlen ist. Verlustjahre verbrauchen dieses Eigenkapital, und wer viel davon aufgebaut hat, übersteht eine ganze Reihe von Verlustjahren, ehe die Schulden über das Vermögen hinauswachsen und Überschuldung eintritt. Daraus folgt zweierlei, und beides wird in Prüfungsaussagen verdreht: Ein einzelnes Jahr ohne Gewinn überschuldet einen Betrieb noch lange nicht, und viel Eigenkapital schützt vor Überschuldung, statt sie zu begünstigen.
Jetzt Sie9 von 19
Ein Installationsbetrieb hat über Jahre Gewinne einbehalten und ein Eigenkapital von 600.000 Euro aufgebaut. Im laufenden Jahr stehen Erträgen von 1.150.000 Euro Aufwände von 1.230.000 Euro gegenüber. Was folgt daraus?
Überschüsse helfen auch dort, wo niemand Gewinn ausschüttet
Manche Organisationen sind von vornherein nicht auf Gewinn angelegt, sondern darauf, ihre Kosten hereinzubringen. Sie heißen Non-Profit-Organisationen (NPO), und nach dem Gesetz sind sie, wie eben gezeigt, trotzdem Unternehmen.
Ohne Einnahmen kommt eine NPO gleichwohl nicht aus. Je mehr sie davon hat, desto besser verfolgt sie ihre Ziele und desto besser sagt sie ihrer Zielgruppe, was sie überhaupt anbietet. Spenden nennt das Skriptum als Beispiel für solche Einnahmen, und Verkaufserlöse sind einer NPO ebenso wenig verwehrt: Eine Sozialwerkstätte, die Möbel fertigt und verkauft, tut damit nichts, was ihrem Zweck widerspräche.
Auch das Reinvestieren wirkt bei ihr wie bei jedem anderen Betrieb. Was im Haus bleibt, verbessert und erweitert das eigene Angebot. Der Unterschied zu einem gewinnorientierten Betrieb liegt also nicht darin, ob Überschüsse entstehen dürfen, sondern darin, wohin sie fließen: Ausgeschüttet wird nicht, sondern in die Aufgaben der Organisation zurückgeführt.
Jetzt Sie10 von 19
Ein Tierschutzverein deckt seine Kosten aus Spenden und aus einem kleinen Laden mit selbst genähtem Zubehör. Im letzten Jahr blieb erstmals Geld übrig, und die Kassierin fürchtet, der Verein sei damit keine Non-Profit-Organisation mehr. Welche Aussage des Skriptums nimmt ihr die Sorge?
Wertschöpfung ist ein Zuwachs und kein Erlös
Damit wechselt der Artikel die Frage. Bisher ging es darum, was ein Unternehmen ist; jetzt geht es darum, was es beiträgt.
Beim Herstellen und beim Erbringen einer Dienstleistung entsteht etwas, das mehr wert ist als das, was hineingegangen ist. Dieser Zuwachs ist gemeint, und er trägt einen eigenen Namen.
Die Wertschöpfung eines Betriebs ist der Wert seiner fertigen Leistung, vermindert um den Wert der Vorleistungen, also um alles, was er für diese Leistung von anderen zugekauft hat. Sie beziffert den Wert, den der Betrieb selbst hinzufügt.
Das Skriptum rechnet es an einem Kinderfahrrad vor. Fertig ist das Rad 500 Euro wert. Die Bestandteile, die der Betrieb nicht selbst herstellt, sondern von anderen bezieht, sind zusammen rund 100 Euro wert. Also fügt er 400 Euro hinzu, und diese 400 Euro sind seine Wertschöpfung an diesem Rad.
Drei Verwechslungen liegen hier nahe, und die Prüfungsaufgaben greifen alle drei auf.
Die Wertschöpfung ist nicht der Gewinn. Aus den 400 Euro sind erst noch Miete, Energie, Abgaben, Löhne und alle weiteren eigenen Kosten zu bezahlen. Der Rest ist der Gewinn, und er fällt erheblich kleiner aus.
Die Wertschöpfung ist nicht der Erlös. Die 500 Euro beziffern den Wert der fertigen Leistung, nicht den Beitrag des Betriebs. Wer die Vorleistungen stehen lässt, schreibt fremde Arbeit der eigenen zu.
Die eigenen Löhne sind keine Vorleistung. Als Vorleistung zählt, was bei anderen Betrieben eingekauft wurde, an Gütern wie an Leistungen. Die Arbeit des eigenen Personals ist gerade das, wodurch der Zuwachs überhaupt entsteht.
Dienstleistungen sind davon nicht ausgenommen, auch wenn nichts Greifbares entsteht. Eine Steuerberatung, die im Jahr Leistungen im Wert von 240.000 Euro erbringt und dafür Software, Fachliteratur und Fremdleistungen um 40.000 Euro zukauft, kommt auf 200.000 Euro Wertschöpfung. Gerechnet wird genau wie beim Fahrrad.
Jetzt Sie11 von 19
Eine Möbeltischlerei verkauft im Jahr Möbel um 800.000 Euro und kauft Holz, Beschläge und Fremdleistungen um 300.000 Euro zu. Ihre Beschäftigten bekommen zusammen 250.000 Euro Lohn. Ein Praktikant rechnet 800.000 weniger 300.000 weniger 250.000 und kommt auf 250.000 Euro Wertschöpfung. Welche Aussage des Skriptums zeigt seinen Fehler?
Das Bruttoinlandsprodukt summiert Wertschöpfungen und keine Umsätze
Wozu diese Differenz überhaupt gebildet wird, zeigt sich erst auf der Ebene eines ganzen Landes. Die Wertschöpfung stellt die Entstehungsseite des Bruttoinlandsprodukts (BIP) dar. Als Grundlage der Berechnung dient der Gesamtwert aller Güter, die innerhalb der Grenzen eines Landes hergestellt werden, und davon wird der Wert der Vorleistungen abgezogen. Was das BIP darüber hinaus ist, wie es sich vom BNP unterscheidet und woran es als Maß für Wohlstand scheitert, steht im Artikel über den Wirtschaftskreislauf; hier zählt allein, wie der Beitrag eines einzelnen Betriebs hineinkommt.
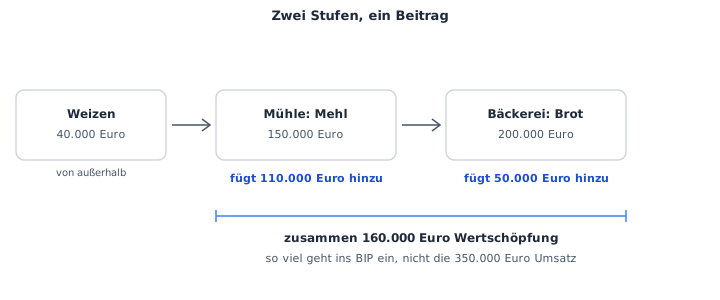
Warum abgezogen werden muss, sieht man am besten an einer Kette aus zwei Betrieben. Eine Mühle kauft Weizen um 40.000 Euro und verkauft daraus Mehl um 150.000 Euro. Eine Bäckerei kauft dieses Mehl und verkauft daraus Brot um 200.000 Euro.
| Betrieb | Verkaufswert | Vorleistungen | Wertschöpfung |
|---|---|---|---|
| Mühle | 150.000 Euro | 40.000 Euro | 110.000 Euro |
| Bäckerei | 200.000 Euro | 150.000 Euro | 50.000 Euro |
| zusammen | 160.000 Euro |
Addiert man stattdessen die beiden Verkaufswerte, kommt man auf 350.000 Euro. In dieser Zahl steckt das Mehl zweimal, einmal als Ware der Mühle und ein zweites Mal im Preis des Brotes, und der zugekaufte Weizen steckt ebenfalls darin, obwohl ihn keiner der beiden Betriebe erzeugt hat.
Die 160.000 Euro dagegen sind zugleich der Wert des Brotes, vermindert um den Weizen: vermindert also um das, was von außerhalb der beiden Betriebe in die Kette gekommen ist. Dass beide Rechenwege zum selben Ergebnis führen, ist kein Zufall. Jede Zwischenstufe wird auf ihrer Stufe einmal gezählt und auf der nächsten einmal abgezogen.
Ein Schluss wird an dieser Stelle gern falsch gezogen. Der höhere Verkaufspreis sagt über den Beitrag nichts. Die Bäckerei setzt hier mehr um als die Mühle und fügt trotzdem weniger hinzu, weil ein größerer Teil ihres Preises bereits eingekauft war.
Jetzt Sie12 von 19
Eine Mühle kauft Weizen um 40.000 Euro und verkauft Mehl um 150.000 Euro. Eine Bäckerei kauft dieses Mehl und verkauft Brot um 200.000 Euro. Eine Zeitung addiert die beiden Umsätze und meldet 350.000 Euro Beitrag zum BIP. Welche Aussage des Skriptums widerlegt die Zeitung?
Drei Sektoren teilen die Wirtschaft nach dem, was ein Betrieb tut
Womit ein Betrieb sich befasst, sein Unternehmensgegenstand, entscheidet darüber, in welchem Wirtschaftssektor er tätig ist. Gemeint ist eine Einteilung nach der Art der Tätigkeit, nicht nach der Trägerschaft: Ein Wirtschaftssektor ist etwas anderes als der öffentliche Sektor. Im Wesentlichen werden drei Wirtschaftssektoren unterschieden.
| Sektor | Was dort geschieht | Wer dazuzählt |
|---|---|---|
| Primärer Sektor | Rohstoffe werden gewonnen | Bergbau, Fischerei sowie Land- und Forstwirtschaft |
| Sekundärer Sektor | aus Rohstoffen werden Produkte | Industrie und Handwerk, dazu die Energiewirtschaft |
| Tertiärer Sektor | Leistungen aller Art | Handel und Tourismus, Banken und Versicherungen, Rechts- und Steuerberatung, Bildung, Pflege und Betreuung, Coaching und Training |
Verfolgen Sie einen Stoff durch die Kette, dann ordnen sich die drei von selbst. Erz aus dem Boden zu holen ist Gewinnung und damit primär. Aus diesem Erz Metall zu erzeugen ist Herstellung und damit sekundär, und dasselbe gilt für die Füllung, die aus Kakao und Haselnüssen für eine Waffel entsteht. Das fertige Metall oder die fertige Waffel weiterzuverkaufen ist eine Dienstleistung und damit tertiär.
Am Handel geht die Zuordnung am häufigsten schief. Ein Fahrradhändler stellt kein Rad her; er bringt es zur Kundschaft, und das ist eine Dienstleistung. Der Betrieb, der dieselben Räder zusammenbaut, sitzt dagegen im sekundären Sektor. Verkauft wird am Ende jede Ware, und deshalb sagt der Verkauf über den Sektor gar nichts; es zählt, was der Betrieb selbst tut.
Ein Betrieb kann außerdem in mehreren Sektoren zugleich stehen. Ein Hof, der Obst zieht, es zu Saft presst und Gästezimmer an Urlauber vermietet, ist in allen dreien tätig, weil sein Unternehmensgegenstand alle drei Tätigkeiten umfasst.
Jetzt Sie13 von 19
Ein Betrieb baut Fahrräder aus zugekauften Teilen zusammen, ein zweiter verkauft dieselben Räder in seinem Geschäft. Eine Kollegin ordnet beide dem tertiären Sektor zu, da beide ihre Räder verkaufen. Welche Aussage des Skriptums widerlegt sie?
Jetzt Sie14 von 19
Ein Obsthof zieht Äpfel, presst daraus Saft und vermietet im Sommer Gästezimmer an Urlauber. Ein Berater ordnet den Hof allein dem primären Sektor zu, weil er Landwirtschaft betreibt. Welche Aussage des Skriptums widerlegt ihn?
In Österreich entfallen rund 70 % der Wirtschaftsleistung auf den tertiären Sektor
Wie sich die Wirtschaftsleistung eines Landes auf die drei Sektoren verteilt, hängt an seinem Entwicklungsstand. In der Regel wächst der Anteil des tertiären Sektors mit der wirtschaftlichen Entwicklung, weil dann immer mehr Dienstleistungen nachgefragt werden.
Österreich liegt entsprechend weit oben. Rund 70 % der gesamten Wirtschaftsleistung entfallen dort auf den tertiären Sektor, und damit stellt er den größten Teil. Auf den primären Sektor entfällt nur etwas über 1 %.
Diese eine Prozentzahl führt regelmäßig zu einem Fehlschluss, den das Skriptum eigens abwehrt. Gemessen wird mit diesem Anteil allein der Beitrag zur Wirtschaftsleistung. Für die Versorgung mit Nahrungsmitteln sowie für die Erhaltung und die Pflege der Natur spielt der primäre Sektor eine wesentliche Rolle, und die bleibt dieselbe, wie klein sein Anteil an der Wirtschaftsleistung auch ausfällt.
Jetzt Sie15 von 19
Ein Kommentator liest in der Statistik, dass auf den primären Sektor in Österreich bloß etwas über 1 % der Wirtschaftsleistung entfällt, und folgert, die Land- und Forstwirtschaft lasse sich getrost vernachlässigen. Was ist davon zu halten?
Eine Branche ist feiner geschnitten als ein Sektor
Eine Branche versammelt Betriebe, die sehr ähnliche Produkte herstellen oder sehr ähnliche Leistungen erbringen. Welcher Branche ein Betrieb zugeordnet wird, entscheidet sein Tätigkeitsbereich. Das Wort Wirtschaftszweig bedeutet dasselbe und wird daneben verwendet.
Halten Sie Sektor und Branche auseinander. Der Sektor ist die grobe Dreiteilung nach Gewinnung, Herstellung und Dienstleistung. Die Branche liegt darunter und schneidet feiner. Das Skriptum nennt als Beispiele die Baubranche mit der Errichtung von Gebäuden, das Handwerk mit Tischlereien, Installateuren, Elektrikern und Schlossern, den Handel im Großen wie im Kleinen, dazu Tourismus und Gastronomie, Verkehr und Logistik, Telekommunikation, die Medienbranche sowie die Pharma- und Gesundheitsbranche.
Wie beim Sektor kann ein Betrieb auch mehreren Branchen angehören, sobald sein Tätigkeitsbereich mehrere umfasst.
Wozu die Einteilung gut ist, zeigt sich an den Interessensvertretungen. Betriebe derselben Branche stehen vor ähnlichen Herausforderungen und verfolgen deshalb ähnliche Interessen, und genau danach sind diese Vertretungen gegliedert. Gestiftet wird die Gemeinsamkeit von der Tätigkeit und nicht von der Nachbarschaft. Eine Bäckerei in Vorarlberg und eine Bäckerei in Wien teilen ihre Branche über das halbe Land hinweg; eine Bäckerei und die Apotheke nebenan teilen bloß die Adresse.
Jetzt Sie16 von 19
In einem Wiener Geschäftshaus liegen eine Bäckerei und eine Apotheke Tür an Tür. Eine weitere Bäckerei hat ihren Standort in Bregenz. Welche Aussage über Branche und Sektor trifft zu?
Die Größenklasse entscheidet über Pflichten und Förderungen
Betriebe nach ihrer Größe einzuteilen ist keine Statistikübung. An die Größe knüpfen Steuerbestimmungen an, Pflichten zur Rechnungslegung und die Möglichkeit, Förderungen zu erhalten. Ob ein Betrieb als klein oder als groß gilt, hat deshalb unmittelbare Folgen für ihn.
Unter KMU fallen drei Kategorien: Kleinstunternehmen, kleine Unternehmen und mittlere Unternehmen. Im Englischen heißen sie SME, unter Einschluss der Kleinstunternehmen auch MSME. Festgelegt hat die Schwellenwerte eine Empfehlung der Europäischen Union, und deshalb gelten im Binnenmarkt überall dieselben Grenzen. In der EU zählen rund 99 % aller Unternehmen zu dieser Kategorie.
Die Kleinstunternehmen sind dabei mitgemeint. Wer KMU als kleine und mittlere Unternehmen liest und die Kleinsten gesondert zählt, hat die größte der drei Gruppen aus der Kategorie geworfen.
| Kategorie | Beschäftigte | Umsatz je Jahr in Mio. Euro | oder Bilanzsumme in Mio. Euro |
|---|---|---|---|
| Kleinstunternehmen | bis 9 | bis 2 | bis 2 |
| Kleine Unternehmen | bis 49 | bis 10 | bis 10 |
| Mittlere Unternehmen | bis 249 | bis 50 | bis 43 |
| Große Unternehmen | ab 250 | über 50 | über 43 |
Werte nach der Tabelle des Skriptums, S. 52. Zwischen den beiden Geldgrößen steht dort ein Oder.
Lesen Sie die Tabelle in der richtigen Reihenfolge, dann fallen die üblichen Fallen weg. Zuerst die Beschäftigtenzahl: Sie trennt am schärfsten und entscheidet in den Prüfungsaufgaben fast immer allein. Ein Betrieb mit 80 Beschäftigten liegt über 49 und unter 250 und ist damit ein mittleres Unternehmen, wie klein sein Umsatz auch ausfallen mag.
Drei weitere Fallen sind es wert, einzeln benannt zu werden.
Bei 250 Beschäftigten, und keinesfalls früher, beginnen die großen Unternehmen. Wer die Schwelle bei 100 oder 150 vermutet, verschiebt drei Kategorien auf einmal.
Eine Bilanzsumme unter 43 Mio. Euro macht einen Betrieb noch nicht klein, denn diese Grenze unterschreiten die mittleren Unternehmen ebenfalls. Klein heißt: höchstens 49 Beschäftigte, dazu höchstens 10 Mio. Euro.
Und die großen Unternehmen zählen nicht zu den KMU. Die Kategorie endet mit den mittleren, und den Ausschlag gibt auch hier die Beschäftigtenzahl: Wer 250 oder mehr Personen beschäftigt, ist keines mehr. Ein hoher Umsatz allein genügt dafür nicht, und genau dafür steht das Oder in der Kopfzeile der Tabelle. Die EU-Empfehlung, auf der die Schwellenwerte beruhen, verlangt die Beschäftigtengrenze und dazu nur eine der beiden Geldgrenzen; ein Betrieb mit 100 Beschäftigten, 60 Mio. Euro Umsatz und 20 Mio. Euro Bilanzsumme bleibt deshalb ein KMU. Ausgeschrieben steht diese Verknüpfung im Skriptum nicht, dort trägt sie allein das Wort in der Kopfzeile.
Jetzt Sie17 von 19
Ein Betrieb beschäftigt 200 Personen, setzt 8 Mio. Euro im Jahr um und weist eine Bilanzsumme von 9 Mio. Euro aus. Der Geschäftsführer hält ihn für ein kleines Unternehmen, da beide Geldgrößen niedrig sind. Welche Aussage des Skriptums widerlegt ihn?
Jetzt Sie18 von 19
Ein Betrieb beschäftigt 180 Personen, setzt 70 Mio. Euro im Jahr um und weist eine Bilanzsumme von 30 Mio. Euro aus. Eine Analystin zählt ihn zu den großen Unternehmen, weil sein Umsatz über 50 Mio. Euro liegt. Welche Aussage des Skriptums widerlegt sie?
Rund 99 % der österreichischen Betriebe sind KMU
Wie die Größen tatsächlich verteilt sind, führt das Skriptum für Österreich in einer Reihe von Zahlen an. Sie stammen von der WKO und von Statistik Austria.
- Zur Kategorie KMU gehören rund 99 % aller Betriebe des Landes, genau wie in der EU insgesamt.
- Den größten Teil davon stellen die Kleinstunternehmen mit weniger als zehn Beschäftigten: rund 90 % aller Betriebe.
- Unter einem Jahresumsatz von einer Million Euro liegen ungefähr 85 % der Betriebe.
- In KMU arbeiten rund zwei Drittel aller Erwerbstätigen.
- Von den Umsatzerlösen der gewerblichen Wirtschaft Österreichs stammen knapp unter zwei Drittel aus KMU.
- Auf die rund 1.900 Großunternehmen entfällt bei diesen Umsatzerlösen gut ein Drittel.
Zu den nach Umsatz größten Betrieben des Landes zählen unter anderem die OMV, Red Bull, die voestalpine, die ÖBB und die Porsche Holding.
Zusammen widerlegen diese Zahlen eine verbreitete Vorstellung: dass ein paar Konzerne das Land wirtschaftlich trügen. Sichtbar sind die rund 1.900 Großunternehmen, und ein gutes Drittel der Erlöse stammt auch tatsächlich von ihnen. Die Arbeitgeber des Landes sind trotzdem die anderen: Zwei von drei Erwerbstätigen arbeiten in einem KMU, und fast neun von zehn Betrieben haben nicht einmal zehn Beschäftigte.
Jetzt Sie19 von 19
In einer Talkshow heißt es, ohne die großen Konzerne stünde Österreich wirtschaftlich still. Welche Aussage des Skriptums setzt dem etwas entgegen?
War dieser Artikel hilfreich?